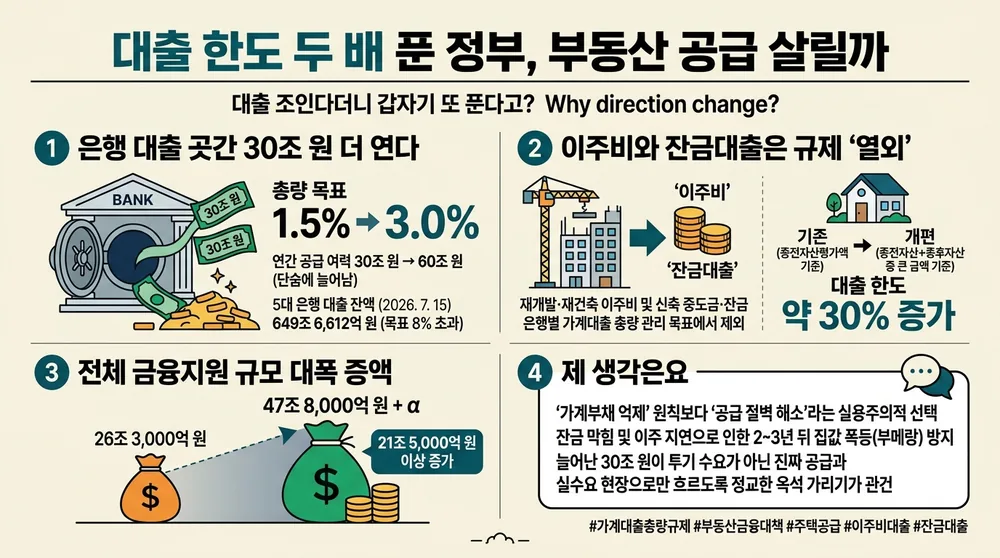
- 금융위원회가 연간 가계대출 총량 증가율 목표를 1.5%에서 3.0%로 두 배 상향해 시중 대출 여력을 약 30조 원 추가 확보했습니다.
- 재개발·재건축 이주비 및 신축 분양 중도금·잔금대출을 총량 규제에서 제외하고, 이주비 LTV 기준도 개편해 한도를 약 30% 높였습니다.
- 주택 공급 촉진을 위한 전체 금융지원 규모는 기존 26조 3,000억 원에서 47조 8,000억 원 플러스 알파 수준으로 대폭 확대되었습니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 가계대출 총량 증가율 목표 | 연간 3.0% (기존 1.5%에서 2배 상향) | 연간 대출 여력이 60조 원으로 확대되면서 가계부채 총량 관리 부담 가중 |
| 5대 시중은행 가계대출 잔액(7월 기준) | 649조 6,612억 원 (연초 대비 4조 6,851억 원 증가) | 기존 연간 목표치(4조 3,363억 원)를 이미 8% 초과하여 총량 관리 압박 심화 |
| 재개발·재건축 이주비 LTV 산정 기준 | 종전 및 종후자산평가액 중 큰 금액 기준 (한도 약 30% 상향) | 사업장별 추가 이주비 보증 상품 신설 등 연계 금융 리스크 관리 필요 |
| 주택공급 촉진 금융지원 규모 | 47조 8,000억 원+α (기존 대비 21조 5,000억 원 이상 증액) | 단기 유동성 확대로 인한 부동산 국지적 과열 유발 가능성 |
안녕하세요, 지니입니다 🙌 요즘 부동산 시장 뉴스를 보다 보면 ‘대출을 조인다더니 갑자기 또 푼다고?’ 싶어서 고개가 갸우뚱해지셨던 분들 계실 텐데요. 최근 금융위원회가 가계대출 총량 증가율 관리 목표치를 기존 1.5%에서 3.0%로 두 배나 상향하는 파격적인 결정을 내렸습니다. 완전 ‘폼 미쳤다’는 말이 절로 나오는 급격한 유턴인데(아, 이런 표현 쓰는 거 저도 아직 좀 어색하네요 😅), 왜 이런 방향 전환이 일어났는지 핵심만 쏙쏙 짚어드릴게요.
혹시 “새 아파트 분양받았는데 잔금대출 막히면 어쩌지?” 하고 밤잠 설치셨던 적 있나요? 아니면 “재개발 이주비 안 나와서 공사 멈춘다던데 내 집 마련은 언제쯤 될까” 걱정해보셨나요?
1. 은행 대출 곳간 30조 원 더 연다: 총량 목표 1.5%에서 3.0%로
금융위원회가 2026년 8월 13일 ‘부동산 시장 안정을 위한 금융 종합대책’을 발표하면서 가장 먼저 손을 댄 부분은 바로 가계대출 총량 증가율 목표였습니다. 연간 관리 기준을 기존 1.5%에서 3.0% 수준으로 두 배 끌어올렸는데요. 이 수치 조정 하나로 전 금융권에 약 30조 원의 대출 여력이 추가되면서, 연간 전체 공급 여력이 기존 약 30조 원에서 60조 원 수준으로 단숨에 늘어났습니다.
이렇게 정책을 급선회한 이유는 현장의 숨통이 완전히 막혀 있었기 때문이에요. 실제로 5대 시중은행의 정책대출 제외 가계대출 잔액을 보면, 2026년 7월 15일 기준 649조 6,612억 원으로 전년 말보다 4조 6,851억 원이나 불어나 있었습니다. 이미 은행권이 연간 증가 목표치로 잡았던 4조 3,363억 원을 약 8%나 초과해 버린 상태였죠. 연초에 세운 목표치 1.5%를 그대로 고집했다가는 하반기에 멀쩡한 대출 창구가 전부 닫힐 판이었습니다.
신진창 금융위원회 사무처장도 연초와 지금의 거시경제 상황이 확연히 다르다며, 기존 1.5% 목표치를 고수할 경우 선의의 실수요자가 입는 타격이 너무 크다고 설명했어요. 이후 10월 국회 정무위원회 국정감사에서도 이 3.0% 상향 기조를 재확인하며 안정적인 공급을 약속했습니다.

2. 이주비와 잔금대출은 규제 ‘열외’: 주택 공급의 숨통 틔우기
이번 대책에서 실수요자나 정비사업 조합원들에게 가장 반가운 부분은 바로 ‘주택 공급 연계 대출’의 총량 제외 조치입니다. 금융위는 재개발·재건축 조합의 이주비 대출은 물론, 신축 입주 단지의 중도금과 잔금대출을 은행별 가계대출 총량 관리 목표에서 아예 빼서 별도로 관리하기로 했습니다. 이억원 금융위원장 역시 가계부채 총량은 관리하되 주택 공급과 실수요에 필요한 금융의 흐름은 원활하게 유지하겠다고 강조했죠.
여기에 이주비 대출 담보가치(LTV) 산정 방식도 현실화되었습니다. 예전에는 종전자산평가액만 기준으로 삼았지만, 이제는 종전자산평가액과 개발 후 가치인 종후자산평가액 중 더 큰 금액을 기준으로 삼게 됩니다. 이렇게 기준을 바꾸면 대출 한도가 약 30%가량 늘어나는 효과가 생겨요. 추가 이주비 보증 상품 신설까지 함께 추진되니 조합원들의 자금 조달 부담이 한층 가벼워진 셈입니다.
전체적인 판도 커졌습니다. 정부는 주택 공급을 촉진하기 위한 전체 금융지원 규모를 기존 26조 3,000억 원에서 47조 8,000억 원 플러스 알파로 21조 5,000억 원 이상 대폭 늘렸습니다. 멈춰 서 있던 공사 현장과 입주 예정 단지들에 실질적인 돈줄을 대주겠다는 명확한 시그널을 보낸 셈이죠.

💡 지니의 생각 이번 금융위의 결정을 한 줄로 요약하면 ‘가계부채 억제’라는 원칙보다 ‘공급 절벽 해소’라는 발등의 불을 먼저 끄겠다는 실용주의적 선택으로 보여요. 은행 대출 문을 무작정 걸어 잠갔다가 멀쩡한 분양 단지의 잔금이 막히거나 재건축 이주가 지연되면, 결국 2~3년 뒤에 극심한 입주 가뭄과 집값 폭등이라는 부메랑으로 돌아오거든요. 다만 총량 한도를 두 배로 늘린 만큼, 늘어난 30조 원이 투기 수요가 아닌 진짜 공급과 실수요 현장으로만 흘러들어가도록 은행권의 옥석 가리기가 얼마나 정교하게 이뤄질지가 진짜 관건이 될 것 같습니다.
정리하며
오늘은 금융위원회가 가계대출 총량 관리 목표를 3.0%로 상향하고 주택 공급 관련 대출을 규제에서 분리한 배경을 살펴봤어요. 다음에는 이번 조치로 한도가 30% 늘어난 재건축 이주비 LTV 개편이 서울 주요 정비사업 구역의 사업 속도에 구체적으로 어떤 영향을 미치고 있는지 생생한 현장 이야기를 들고 와볼게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#가계대출총량규제 #부동산금융대책 #주택공급 #이주비대출 #잔금대출