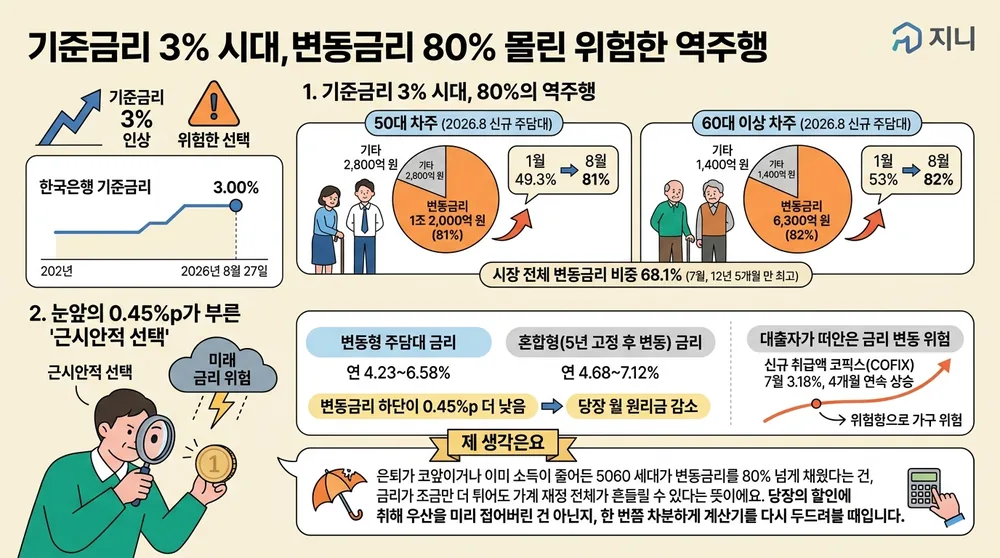
- 한국은행의 기준금리 연 3.00% 인상에도 불구하고, 초기 금리가 0.45%포인트 낮다는 이유로 신규 주택담보대출의 변동금리 쏠림이 심화되고 있습니다.
- 50대와 60대 이상의 8월 신규 주택담보대출 중 변동금리 비중이 각각 81%, 82%에 달하며 고령층의 금리 변동 리스크 노출이 크게 확대되었습니다.
- 코픽스가 4개월 연속 상승하는 상황에서 단기적인 이자 절감을 노린 선택이 향후 가계 재정에 부메랑으로 돌아올 수 있다는 우려가 커집니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 5대 은행 변동형 금리(하단) | 연 4.23~6.58% | 혼합형보다 0.45%p 낮아 착시 유발, 코픽스 상승 시 고스란히 이자 부담 전가 |
| 5대 은행 혼합형 금리(하단) | 연 4.68~7.12% | 초기 금리는 높으나 장기 금리 상승기 안전판 역할 수행 |
| 50대 신규 주담대 변동형 비중 | 81%(1조 2,000억 원) | 1월 49.3%에서 80%대로 급등, 정년 퇴직을 앞두고 상환 불확실성 증대 |
| 60대 이상 신규 주담대 변동형 비중 | 82%(6,300억 원) | 고정 수입이 줄어드는 은퇴기 차주의 현금흐름 악화 위험 직면 |
| 신규 취급액 기준 코픽스(COFIX) | 3.18%(전월비 0.13%p↑) | 4개월 연속 오름세로 변동금리 산정 기준이 구조적으로 상승 압력 받음 |
안녕하세요, 지니입니다 🙌 최근 한국은행이 기준금리를 연 3.00%로 올렸다는 뉴스, 다들 한 번쯤 보셨을 거예요. 금리가 오르면 빚부터 줄이거나 금리를 꽁꽁 묶어둬야 할 것 같은데, 대출 창구에서는 정반대의 일이 벌어지고 있다고 해서 깜짝 놀랐습니다.
혹시 “지금 당장 이자 몇만 원이라도 아끼는 게 낫지 않을까?”라며 변동금리를 기웃거리고 계시진 않나요? 기준금리가 계속 오른다는데 고정금리 대신 변동금리를 고르는 건 과연 현명한 선택일까요?
1. 기준금리 3% 시대에 터져 나온 80%의 역주행
한국은행 금융통화위원회가 2026년 8월 27일 기준금리를 연 2.75%에서 3.00%로 0.25%포인트 인상했습니다. 통상 금리 인상기에는 미래의 이자 폭탄을 피하기 위해 고정금리를 찾는 게 상식처럼 통하잖아요? 그런데 최근 은행권 통계를 뜯어보면 정말 믿기 힘든 숫자가 보입니다. 5대 시중은행이 2026년 8월에 새로 내준 50대 차주의 주택담보대출 1조 4,800억 원 중 무려 81%인 1조 2,000억 원이 변동금리형이었거든요.
은퇴를 맞이하거나 준비 중인 60대 이상 어르신들의 대출은 상황이 더 아슬아슬합니다. 8월 한 달 동안 60대 이상 차주에게 실행된 신규 주택담보대출 7,700억 원 가운데 82%인 6,300억 원이 변동금리로 나갔습니다. 올해 1월만 해도 50대와 60대 이상의 신규 변동금리 비중은 각각 49.3%(7,300억 원), 53%(4,000억 원)로 절반 수준이었는데, 불과 7개월 만에 두 연령대 모두 80%대로 수직 상승했습니다. 금액으로 따져보면 50대는 64%, 60대 이상은 58%나 변동금리 취급액이 늘어난 셈이에요.
전체 주택담보대출 시장으로 시야를 넓혀봐도 흐름은 비슷합니다. 한국은행 경제통계시스템을 보면 2026년 7월 신규 취급 주택담보대출의 변동금리 비중이 68.1%까지 치솟았는데, 이는 2014년 2월 이후 약 12년 5개월 만에 가장 높은 수준이라고 해요. 고정금리 선택 비중이 1월 75.6%에서 7월 31.9%까지 미끄러졌다가 8월에 35.3%로 간신히 반등했을 정도로 시장은 온통 ‘변동금리 쏠림’에 빠져 있습니다.

2. 눈앞의 0.45%포인트가 부른 ‘근시안적 선택’
그렇다면 대출자들은 왜 금리가 오른다는데도 위험을 무릅쓰고 변동금리를 택했을까요? 답은 아주 단순하고 현실적인 곳에 있었습니다. 바로 은행 창구에서 마주하는 ‘당장의 금리 차이’ 때문이에요. 2026년 8월 말 금리 하단 기준으로 5대 은행의 변동형 주담대 금리는 연 4.23~6.58%였던 반면, 5년 고정 후 변동으로 바뀌는 혼합형 금리는 연 4.68~7.12%로 형성되었습니다.
즉, 변동금리 하단이 혼합형보다 0.45%포인트 더 낮았던 거죠. 억 단위로 대출을 받는 입장에서는 당장 매달 통장에서 빠져나가는 몇십만 원의 원리금을 줄이는 게 가장 급선무였던 셈입니다. 2026년 1월 말만 해도 변동형은 연 3.62~6.05%, 혼합형은 연 4.07~6.67% 수준이었는데, 전반적인 대출 금리 레벨이 뛰어오르다 보니 차주들이 초기 상환 부담을 조금이라도 덜기 위해 아래쪽 금리로 몰려드는 ‘근시안적 선택(Myopic Choice)’을 한 것입니다.
하지만 문제는 이 0.45%포인트의 차이가 결코 공짜가 아니라는 점입니다. 변동금리의 기준이 되는 신규 취급액 기준 코픽스(COFIX)는 2026년 7월 3.18%로 전월보다 0.13%포인트 뛰며 벌써 4개월 연속 상승 곡선을 그리고 있거든요. 은행이 져야 할 미래 금리 변동 위험을 고스란히 개별 가계가 떠안은 채, 코픽스가 올라갈 때마다 이자 부담이 눈덩이처럼 불어나는 구조로 들어간 셈입니다.

💡 지니의 생각 솔직히 저라도 매달 나가는 원리금 고지서를 눈앞에 두면 0.45%포인트라도 싼 변동금리에 손이 먼저 갈 것 같아요. 저도 사람인지라(긁적…) 눈앞의 체감 비용을 무시하긴 정말 어렵거든요. 하지만 지금은 미국발 금리 불확실성도 여전하고 국내 기준금리 역시 추가 인상 가능성이 열려 있는 국면입니다. 특히 은퇴가 코앞이거나 이미 소득이 줄어든 5060 세대가 변동금리를 80% 넘게 채웠다는 건, 금리가 조금만 더 튀어도 가계 재정 전체가 흔들릴 수 있다는 뜻이에요. 당장의 할인에 취해 우산을 미리 접어버린 건 아닌지, 한 번쯤 차분하게 계산기를 다시 두드려볼 때입니다.
정리하며
오늘은 기준금리 인상 속에서도 변동금리로 쏠리고 있는 대출 시장의 위험한 흐름과 그 이면에 숨은 메커니즘을 짚어봤습니다. 다음 포스팅에서는 대출 금리가 본격적으로 재산정될 때 내 DSR(총부채원리금상환비율)과 실질 가처분소득이 얼마나 깎여 나갈 수 있는지 구체적인 시뮬레이션으로 함께 확인해 볼게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#기준금리 #변동금리 #주택담보대출 #코픽스금리 #가계부채