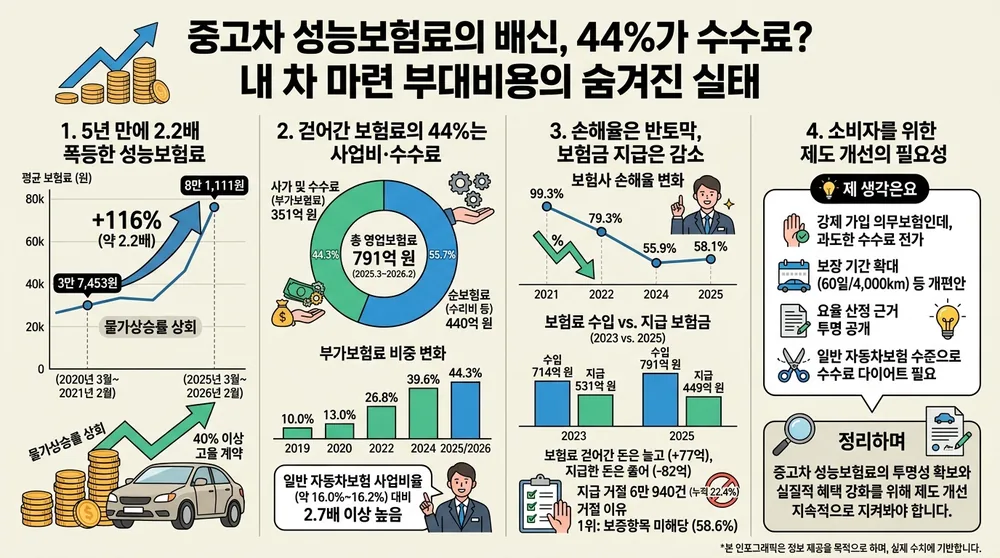
- 중고차 구매 시 의무 가입하는 성능·상태점검 책임보험료가 5년 만에 대당 3만 7천 원대에서 8만 1천 원대로 2.2배 급등했습니다.
- 걷어간 보험료 중 사업비와 수수료 등 부가보험료 비중이 44.3%에 달해 일반 자동차보험 사업비율의 2.7배를 웃돌고 있습니다.
- 보험사 손해율은 4년 새 99.3%에서 58.1%로 급감하고 지급 거절률은 22.4%에 달해 소비자 부담만 커졌다는 지적이 나옵니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 중고차 대당 평균 책임보험료 | 8만 1,111원 (2025~2026년 기준) | 2020년 3만 7,453원 대비 2.2배 폭등으로 소비자 초기 구매비용 가중 |
| 부가보험료(사업비·수수료) 비중 | 44.3% (전체 791억 원 중 약 351억 원) | 일반 자동차보험 사업비율(약 16%) 대비 약 2.7배로 과도한 수수료 거품 |
| 보험사 손해율 추이 | 58.1% (2021년 99.3% 대비 41.2%p 급감) | 사고 접수는 늘었으나 실제 지급 보험금은 감소해 소비자 보상 체감 저하 |
| 보험금 지급 거절(제외) 비율 | 22.4% (누적 27만 2,338건 중 6만 940건) | 지급 거절 사유의 58.6%가 '보증항목 미해당'으로 까다로운 보장 구조 |
안녕하세요, 지니입니다 🙌 내 차 마련을 위해 중고차 매매단지나 플랫폼을 기웃거리다 보면 차량 가격 외에도 은근히 이것저것 붙는 부대비용에 깜짝 놀라곤 하잖아요. 오늘은 그 부대비용 중에서도 소비자가 무조건 내야만 하는 성능·상태점검 책임보험에 숨겨진 씁쓸한 내막을 같이 파헤쳐보려고 합니다.
“중고차 살 때 영수증에 찍힌 성능보험료 수만 원, 과연 내 차 고장 났을 때 제대로 돌려받을 수 있는 돈일까?” 한 번이라도 의심해 보신 적 없으신가요?
1. 5년 만에 2.2배 뛴 중고차 성능보험료, 도대체 왜?
중고차를 사보신 분들이라면 성능점검표와 함께 의무적으로 청구되는 ‘성능·상태점검 책임보험료’를 보셨을 거예요. 중고차 구매자를 보호하겠다는 취지로 2019년 6월 1일부터 법적으로 의무화된 제도인데요. 문제는 이 성능보험료가 최근 몇 년 사이 무서울 정도로 가파르게 올랐다는 점입니다.
국토교통부가 국회에 제출한 자료를 보면, 차량 1대당 평균 책임보험료는 2020년 3월~2021년 2월 3만 7,453원 수준이었습니다. 그런데 2025년 3월~2026년 2월 기준으로 집계된 금액은 무려 8만 1,111원으로 약 2.2배나 폭등했어요. 5년 남짓한 시간 동안 물가상승률을 훌쩍 뛰어넘는 인상 폭을 보여준 셈이라, 소비자로선 차를 사기도 전에 지갑이 털리는 기분이 들 수밖에 없습니다.

2. 걷어간 보험료의 44%는 사업비와 수수료?
더 충격적인 사실은 우리가 낸 보험료 중 상당수가 실제 차량 수리비나 보상금이 아니라 보험사와 업계의 ‘사업비 및 수수료’로 빠져나간다는 점이에요. 2025년 3월부터 2026년 2월까지 거둬들인 성능보험 영업보험료 총 790억 9,048만 원 가운데 부가보험료(사업비·수수료 등)가 자그마치 350억 6,403만 원으로 44.3%에 달했습니다.
이 부가보험료 비중은 제도 도입 초기인 2019년에는 10.0%에 불과했는데요. 2020년 13.0%, 2022년 26.8%, 2024년 39.6%를 거쳐 44.3%까지 매년 쉬지 않고 치솟았습니다. 일반 자동차보험의 사업비율이 약 16.0%~16.2% 안팎인 것과 비교하면 무려 2.7배 이상 높은 비정상적인 구조예요. 실제로 보험료의 절반을 사업비와 이윤으로 책정하는 ‘예정부가율 50%’ 계약 비중이 전체의 45%까지 급증했고, 40% 이상 고율 계약은 전체의 87%를 차지하고 있습니다.

3. 손해율은 반토막인데 보험금은 왜 덜 줬을까
보험료를 2배 넘게 올렸다면 그만큼 소비자에게 돌아간 혜택도 커졌을까요? 숫자를 뜯어보면 전혀 그렇지 않습니다. 보험사의 손해율은 2021년 99.3%에서 2022년 79.3%, 2024년 55.9%, 2025년 58.1%로 불과 4년 만에 41.2%포인트나 급감했습니다. 손해율이 떨어졌다는 건 보험사가 가져가는 마진이 그만큼 두둑해졌다는 뜻이죠.
실제로 2023년과 2025년을 비교해 보면, 사고 접수 건수는 3만 9,000건에서 4만 2,000건으로 늘었고 전체 보험료 수입도 714억 원에서 791억 원으로 불어났습니다. 하지만 정작 소비자에게 지급된 보험금은 531억 원에서 449억 원으로 오히려 82억 원이나 줄어들었어요. 제도 도입 이후 누적 청구 27만 2,338건 중 22.4%에 달하는 6만 940건이 지급 거절되었는데, 그 이유의 58.6%가 ‘보증항목 미해당’이었습니다. 돈은 꼬박꼬박 걷어가고 막상 고장 나면 약관을 이유로 보상을 거부하는 일이 잦았다는 의미입니다.

💡 지니의 생각 국회 지적처럼 성능보험은 소비자가 가입을 거부할 수도, 더 저렴한 보험사를 직접 선택할 수도 없는 ‘강제 의무보험’입니다. 그런데도 40%가 넘는 사업비 거품을 소비자에게 전가해 온 건 시장의 ‘상도덕’ 차원에서도 납득하기 어렵죠. 다행히 국토교통부가 보장 기간을 기존 30일(2,000km)에서 60일(4,000km)로 늘리고 매매업자 하자 보증보험으로 일원화하는 개편안을 내놓았는데요. 껍데기뿐인 개편이 아니라 요율 산정 근거를 투명하게 공개하고 수수료 거품을 일반 자동차보험 수준으로 걷어내는 ‘진짜 다이어트’가 꼭 이뤄져야 한다고 봅니다.
정리하며
오늘은 중고차를 살 때 소비자의 주머니를 묵묵히 축내고 있던 성능·상태점검 책임보험료의 수수료 실태를 정리해 드렸습니다. 내 차 마련이라는 설레는 시작이 불투명한 수수료 때문에 씁쓸해지지 않도록 제도 개선이 제대로 이뤄지는지 계속 지켜봐야겠습니다. 다음에는 중고차를 직접 계약할 때 성능점검기록부에서 놓치지 말아야 할 알짜 체크포인트를 알기 쉽게 정리해 드릴게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#중고차보험 #성능점검책임보험 #중고차수수료 #자동차보험료 #생활경제


