- 노원구 주택 매입 자금 중 대출 비중이 38.2%까지 급증하며 서민층의 빚 의존도가 심화되었습니다.
- 반면 강남3구와 용산구는 대출 비중이 11.1%로 반토막 나고, 예금과 주식 등 금융자산 매각 자금 비중이 대폭 늘었습니다.
- 대출 규제가 조여지는 가운데 현금 부자와 대출 실수요자 간의 주택 자산 격차와 양극화 우려가 커지고 있습니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 노원구 주택 매수 자금 중 대출 비중 | 38.2%(전년 30.0% 대비 8.2%p 상승) | 대출 규제 강화 시 실수요자 진입 차단 및 이자 부담 가중 |
| 강남3구·용산구 매수 자금 중 대출 비중 | 11.1%(전년 19.8% 대비 8.7%p 축소) | 대출 규제가 고가 주택 현금 매수자에겐 실효성이 낮다는 한계 |
| 강남3구·용산구 금융자산(주식·채권) 매각 자금 | 강남 14.8%, 서초 15.6%, 용산 15.5%, 송파 10.8% | 금융자산 유동성을 보유한 부유층 중심의 자산 양극화 심화 |
| 상반기 서울 주택 매수 자기자금 비중 격차 | 강남 등 4개구(75.7%) vs 나머지 21개구(61.2%) | 자기자본 격차 14.5%p로 벌어지며 외곽 지역의 레버리지 의존 고착 |
안녕하세요, 지니입니다 🙌 최근 서울 부동산 시장 흐름을 보면서 마음 한구석이 꽤 답답해진 분들 많으실 것 같아요. 대출 문턱은 갈수록 높아지는데 어디는 현금 박치기로 집을 사고 어디는 영끌조차 막힌다는 소식이 들려오거든요. 그래서 오늘은 최근 공개된 자금조달계획서 데이터를 바탕으로 서울 부동산 자산 양극화의 민낯을 솔직하게 짚어보려 합니다.
혹시 “대출 규제가 강화되면 집값이 잡힐까, 아니면 내 내 집 마련만 막히는 걸까?”라는 고민, 한 번쯤 해보셨나요? “도대체 강남 아파트는 누가 저 돈을 다 주고 사는 거지?” 싶은 생각은요?
1. 대출 의존도 38% 돌파, 외곽 실수요자의 무거운 어깨
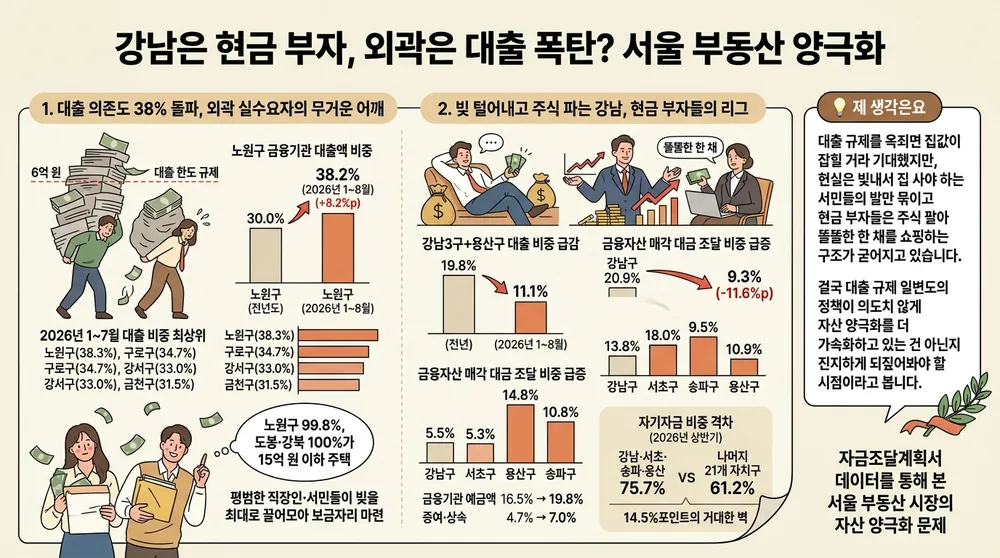
국회 국토교통위원회 분석 자료를 들여다보면 정말 입이 떡 벌어지는 숫자 차이가 나타나요. 2026년 1월부터 8월까지 노원구 주택 매수자들의 전체 매입자금 중 금융기관 대출액 비중은 38.2%에 달했습니다. 전년도 30.0%에서 불과 1년 만에 8.2%포인트나 치솟았어요. 도봉구 역시 같은 기간 28.0%에서 31.9%로 3.9%포인트 뛰었고, 강북구도 31.4%로 여전히 높은 수준을 유지하고 있습니다.
2026년 1월부터 7월까지의 통계를 조금 더 넓혀봐도 노원구(38.3%), 구로구(34.7%), 강서구(33.0%), 금천구(31.5%)처럼 중저가 아파트가 밀집한 지역들이 서울 25개 자치구 중 대출 비중 최상위권을 싹쓸이했어요. 노원구 아파트 거래의 99.8%, 도봉구와 강북구는 거래의 100%가 15억 원 이하 주택이었습니다. 결국 대출 한도 6억 원 규제선 아래에서 평범한 직장인과 서민들이 빚을 최대로 끌어모아 겨우 보금자리를 마련하고 있다는 뜻이죠.

2. 빚 털어내고 주식 파는 강남, 현금 부자들의 리그
그런데 강남권으로 시선을 돌리면 완전히 딴 세상 이야기가 펼쳐집니다. 이른바 ‘강남3구’와 용산구의 대출 비중은 일제히 급감했어요. 강남구는 주택 매입자금 중 대출 비중이 전년 20.9%에서 2026년 1∼8월 9.3%로 무려 11.6%포인트나 뚝 떨어졌습니다. 서초구 역시 18.0%에서 9.5%로 반토막 났고, 송파구는 13.8%, 용산구는 10.9%로 주저앉았어요. 이들 4개 구를 합친 전체 대출 비중은 19.8%에서 11.1%로 축소됐습니다.
그렇다면 대출도 안 받고 그 비싼 집을 도대체 무슨 돈으로 샀을까요? 정답은 ‘금융자산 매각’과 ‘순수 예금’이었습니다. 강남3구와 용산구 매수자들은 주식과 채권 등을 처분해 마련한 자금 비중을 대폭 늘렸어요. 강남구의 주식·채권 매각대금 조달 비중은 5.5%에서 14.8%로 뛰었고, 서초구는 5.3%에서 15.6%, 용산구는 7.0%에서 15.5%, 송파구도 4.1%에서 10.8%로 급증했습니다. 여기에 금융기관 예금액 비중도 16.5%에서 19.8%로 늘었고, 증여나 상속으로 조달한 자금 비중 역시 4.7%에서 7.0%로 불어났습니다.
2026년 상반기 기준 서울 주택 매수 자금 중 자기자금 비중을 따져보면 격차는 더 적나라합니다. 강남·서초·송파·용산 4개 구의 자기자금 비중은 75.7%에 달한 반면, 나머지 21개 자치구는 61.2%에 머물러 무려 14.5%포인트의 거대한 벽이 생겨버렸어요. 부유층은 쥐고 있던 주식과 예금, 증여 자금으로 빚 없이 척척 매수하고 있는 셈입니다.

💡 지니의 생각 요즘 유행어로 ‘그들만의 리그’라는 말이 딱 들어맞는 상황이라 솔직히 마음이 씁쓸해져요(저도 좀 멋진 신조어를 써보고 싶었는데 말이죠 😅). 대출 규제를 옥죄면 집값이 잡힐 거라 기대했지만, 현실은 빚내서 집 사야 하는 서민들의 발만 묶이고 현금 부자들은 주식 팔아 똘똘한 한 채를 쇼핑하는 구조가 굳어지고 있거든요. 결국 대출 규제 일변도의 정책이 의도치 않게 자산 양극화를 더 가속화하고 있는 건 아닌지 진지하게 되짚어봐야 할 시점이라고 봅니다.
정리하며
오늘은 자금조달계획서 데이터를 통해 강남과 외곽 지역의 극명한 대출 의존도 차이와 부동산 자산 양극화 문제를 짚어봤어요. 다음에는 이번에 드러난 주식·채권 매각 자금의 유입 흐름이 앞으로의 수도권 분양 시장과 청약 경쟁률에 구체적으로 어떤 영향을 미칠지 함께 추적해보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#부동산자산양극화 #자금조달계획서 #대출비중 #강남부동산 #노원구아파트