- 엔씨소프트의 신작 '아이온2'가 유료 얼리액세스 첫날 스팀 글로벌 매출 1위와 최고 동시접속자 17만 명을 돌파했습니다.
- 흥행 소식에 엔씨소프트 주가는 2거래일 만에 14% 이상 급등했고, 증권가에서도 목표주가를 38만 원까지 올려 잡았어요.
- 무료 서비스 전환 이후 유저 유지력과 안정적인 BM 정착 여부가 향후 주가 흐름의 핵심 열쇠가 될 전망입니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 아이온2 얼리액세스 최고 동시접속자 | 17만 1,530명(전작 TL 대비 약 3배) | 유료 패키지 초기 구매 효과 이후 무료 전환 시 트래픽 낙폭 관리 필요 |
| 스팀 글로벌 매출 순위 | 종합 1위(미국·독일 등 12개국 1위) | 패키지 판매 이후 인게임 과금 모델(BM)에 대한 글로벌 유저 반발 가능성 |
| 엔씨소프트 주가 추이 | 24만 4,500원(2거래일간 14%↑) | 단기 급등에 따른 차익 실현 매물 및 실적 반영 시차 우려 |
| 4분기 아이온2 매출 추정치 | 2,416억 원(현대차증권 추정) | 서버 안정성 이슈나 초반 콘텐츠 소진 속도에 따른 매출 변동성 |
안녕하세요, 지니입니다 🙌 요즘 게임주 투자자분들 사이에서 단연 뜨거운 감자는 바로 엔씨소프트의 신작 소식이 아닐까 싶어요. ‘이번엔 진짜 다를까?’ 하며 다들 숨죽이고 지켜보셨을 텐데, 글로벌 시장에서 꽤나 놀라운 스타트를 끊었습니다. 저도 요즘 말로 ‘폼 미쳤다’는 소리가 절로 나오더라고요(하하, 이런 말 쓰려니 살짝 머쓱하네요).
혹시 “엔씨 게임은 이제 국내용 아니었어?”라고 생각하셨나요? 아니면 “초반 반짝 흥행인지, 진짜 실적으로 이어질지” 궁금해서 호가창을 들여다보고 계셨나요?
1. 숫자로 증명된 글로벌 반응, 스팀 1위와 동접 17만 명
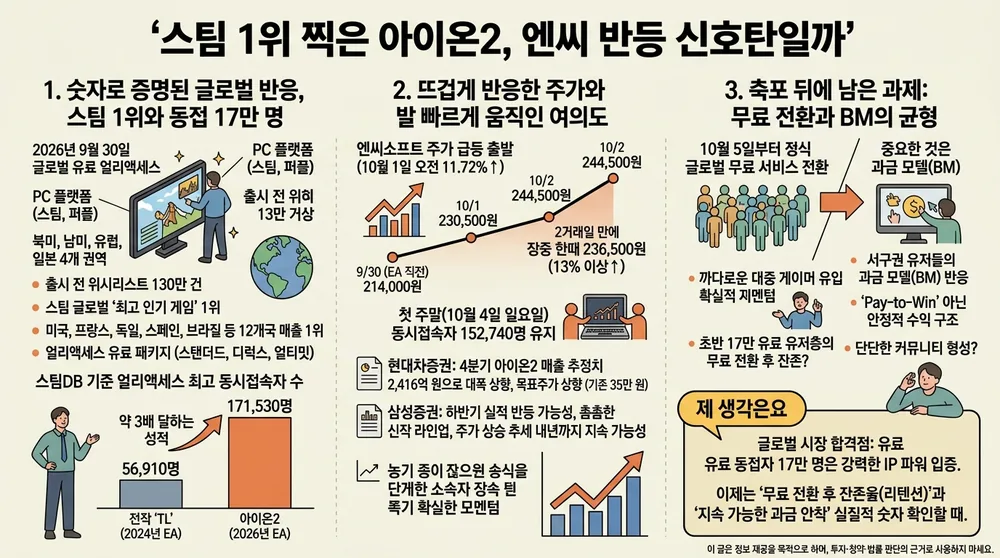
엔씨소프트가 2026년 9월 30일, 신작 MMORPG ‘아이온2’의 글로벌 유료 얼리액세스를 시작했습니다. PC 플랫폼인 스팀과 자체 플랫폼 퍼플을 통해 북미, 남미, 유럽, 일본 4개 권역에 먼저 선보였는데요. 출발부터 분위기가 심상치 않았습니다. 출시 전부터 스팀 위시리스트(찜하기) 등록 수 130만 건을 넘기더니, 열리자마자 스팀 글로벌 ‘Top Sellers(최고 인기 게임)’ 차트 1위에 직행했거든요.
단순히 특정 국가의 화력이 아니었습니다. 미국을 비롯해 프랑스, 독일, 스페인, 브라질 등 주요 12개국에서 동시에 매출 1위를 찍었어요. 게다가 이번 얼리액세스는 무료 플레이가 아니라 스탠더드(24.99달러), 디럭스(49.99달러), 얼티밋(99.99달러) 같은 유료 패키지를 산 유저들만 들어갈 수 있었는데요. 스팀DB 집계 기준 출시 3시간 만에 최고 동시접속자 수 17만 1,530명을 기록했습니다.
이 수치가 왜 대단하냐면, 지난 2024년 엔씨소프트가 내놓았던 전작 ‘쓰론 앤 리버티(TL)’의 얼리액세스 최고 동접자(5만 6,910명)와 비교했을 때 무려 3배에 달하는 성적이기 때문이에요. 돈을 내고서라도 먼저 해보겠다는 글로벌 게이머가 17만 명 넘게 몰린 셈입니다.

2. 뜨겁게 반응한 주가와 발 빠르게 움직인 여의도
시장이 이 호재를 놓칠 리 없었죠. 흥행 지표가 전해진 10월 1일 오전, 엔씨소프트 주가는 곧바로 11.72% 급등 출발했고 장중 한때 23만 6,500원(13% 이상 상승)까지 치솟았습니다. 종가 기준으로 얼리액세스 직전인 9월 30일 21만 4,000원이었던 주가는 10월 1일 23만 500원, 10월 2일 24만 4,500원까지 올라서 단 2거래일 만에 14% 넘게 뛰었습니다.
증권가에서도 곧장 긍정적인 리포트를 쏟아냈어요. 현대차증권에서는 초기 흥행이 확정적인 상황이라며 4분기 아이온2 매출액 추정치를 2,416억 원으로 대폭 올려 잡았고, 목표주가도 기존 35만 원에서 38만 원으로 상향 조정했습니다. 얼리액세스 첫 주말인 10월 4일 일요일에도 동시접속자 수가 15만 2,740명을 유지하며 트래픽 방어에 성공했다는 점도 힘을 실어줬죠.
삼성증권 역시 이번 흥행으로 올해 하반기 실적 반등 가능성이 확연히 높아졌고, 이어질 촘촘한 신작 라인업을 고려하면 주가 상승 추세가 내년까지 이어질 수 있다는 분석을 내놓았습니다. 오랫동안 실적 부진과 성장 정체 우려로 눌려 있던 주가에 확실한 모멘텀이 생긴 모습입니다.

3. 축포 뒤에 남은 과제: 무료 전환과 BM의 균형
하지만 축제를 즐기면서도 냉정하게 짚어봐야 할 포인트들이 있습니다. 아이온2는 10월 5일부터 누구나 플레이할 수 있는 정식 글로벌 무료 서비스로 전환되었습니다. 무료화가 되면 유저 수는 더 늘어날 수 있지만, 반대로 게임 환경을 까다롭게 평가하는 대중 게이머들의 유입도 본격화되거든요.
가장 중요한 건 서구권 게이머들이 민감하게 반응하는 과금 모델(BM)입니다. 패키지 판매로 올린 초기 매출을 넘어 게임 내 비즈니스 모델이 ‘Pay-to-Win(돈을 쓸수록 강해지는 구조)’으로 과도하게 기울지 않으면서도 안정적인 수익을 낼 수 있느냐가 관건이에요. 초반 17만 명의 유료 유저층이 무료 전환 이후에도 이탈하지 않고 단단한 커뮤니티를 형성해 주는지 계속 지켜볼 필요가 있습니다.
💡 지니의 생각 저는 이번 아이온2의 성과를 보면서 엔씨소프트가 글로벌 시장이라는 시험대에서 일단 ‘합격점’을 받아냈다고 느꼈어요. 무엇보다 유료 패키지를 사서 접속한 동접자가 17만 명이라는 건 강력한 IP 파워가 여전히 살아있음을 입증한 거니까요. 다만 주가는 이미 기대를 반영해 빠르게 달렸기 때문에, 이제부터는 ‘무료 전환 후 잔존율(리텐션)’과 ‘지속 가능한 과금 안착’이라는 실질적인 숫자를 확인하며 호흡을 가다듬을 때라고 생각합니다.
정리하며
오늘은 엔씨소프트의 야심작 아이온2의 얼리액세스 돌풍과 그에 따른 주가 반등 배경을 살펴봤습니다. 글로벌 무대에서 굵직한 숫자를 찍어낸 만큼, 다음에는 10월 정식 무료화 이후 실제 매출 흐름과 트래픽 유지 추이를 묶어서 한 번 더 체크해보면 좋겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#아이온2 #엔씨소프트 #스팀매출1위 #게임주분석 #동시접속자