“안녕하세요, 램프지니입니다.”
삼성전자와 SK하이닉스의 메모리 재고가 10일 미만까지 낮아진 것으로 분석되었으나, 2027년 예상 PER은 각각 3.7배·3.2배로 극단적 저평가 구간에 머물러 있습니다.
업황은 역대급이라는 평가가 이어지는데, 두 종목의 주가는 왜 이를 따라가지 못하고 있는지 짚어봅니다.
1. 현재 업황 수준
KB증권 김동원 리서치본부장은 3분기 기준 삼성전자와 SK하이닉스의 메모리 재고가 10일 미만까지 낮아졌다고 분석했습니다. 단순 수요 회복 수준을 넘어, 판매 가능 물량 자체가 고갈되는 상황이 발생할 수 있다는 진단입니다.
AI 인프라 투자에서 메모리가 차지하는 비중이 급격히 확대되고 있는 점이 배경으로 꼽힙니다. KB증권 추산으로 이 비중은 2025년 14%에서 2026년 40%, 2027년 57%까지 늘어날 전망이며, 트렌드포스는 최대 68%까지 상승할 가능성을 제시했습니다.

실적 전망도 상당한 수준입니다. 삼성전자의 2026년 3분기 영업이익은 112조원으로 전년 동기 대비 817% 증가, SK하이닉스는 77조원으로 579% 증가할 것으로 예상되며, 두 회사 모두 4분기 연속 사상 최고치 경신이 전망됩니다. 그러나 8월 12일 종가 기준 2027년 예상 PER은 삼성전자 3.7배, SK하이닉스 3.2배에 불과합니다. 통상 3~4배대 PER은 시장에서 극단적 저평가로 분류되는 수준입니다.
2. 주가 부진의 배경
업황 대비 주가가 부진한 이유는 크게 네 가지로 정리됩니다.
① 신용 레버리지 강제청산: 8월 급락 당시 과도한 신용 포지션이 일시에 청산되면서 두 종목 모두 전 고점 대비 40% 넘게 하락했습니다. 펀더멘털보다 수급 요인이 컸다는 분석입니다.
② 주주환원 기대치와의 미스매치: 삼성전자가 8월 발표한 90~110조원 규모 주주환원안은 시장 기대치였던 150~200조원에 미치지 못했습니다. 절대 규모는 역대급이었으나 기대치 대비로는 아쉬운 반응을 낳았습니다.
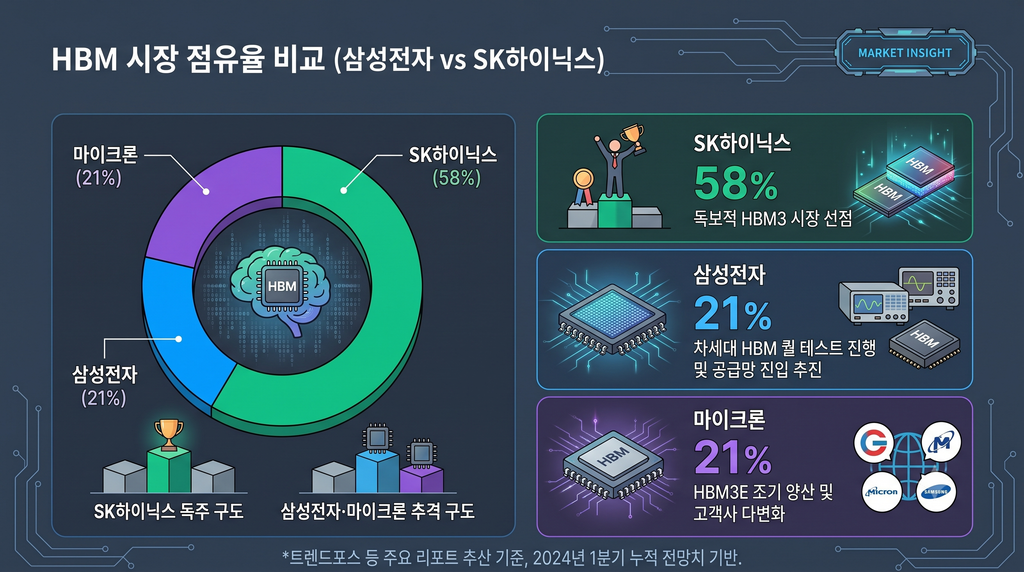
③ HBM 경쟁 구도의 차이: 카운터포인트리서치 기준 2026년 1분기 HBM 매출 점유율은 SK하이닉스 58%, 삼성전자 21%, 마이크론 21%입니다. SK하이닉스는 HBM 선도 기업, 삼성전자는 추격 기업으로 평가받는 구도가 두 종목의 주가 흐름 차이로 이어지고 있다는 시각이 있습니다.
④ 삼성전자 파운드리 적자: 메모리 사업 호조에도 파운드리 부문 적자가 지속되면 삼성전자 전체 밸류에이션에 할인 요인으로 작용할 수 있습니다.
외국계 투자은행 관계자는 실적 대비 현재 주가가 과도하게 저평가되었다는 것이 중론이나, 정상화 시점을 예단하기 어려운 장세라고 평가했습니다.
3. 반등 조건
다음 조건들이 확인될 경우 밸류에이션 재평가(리레이팅)로 이어질 가능성이 거론됩니다.
신규 3개년 주주환원 정책의 확정 발표입니다. 삼성전자·SK하이닉스 모두 10월과 내년 1월에 걸쳐 구체적 방식과 규모를 확정 발표할 예정이며, KB증권은 이를 TSMC 사례처럼 밸류에이션 재평가와 주가 상승을 동시에 이끌 수 있는 계기로 전망했습니다.
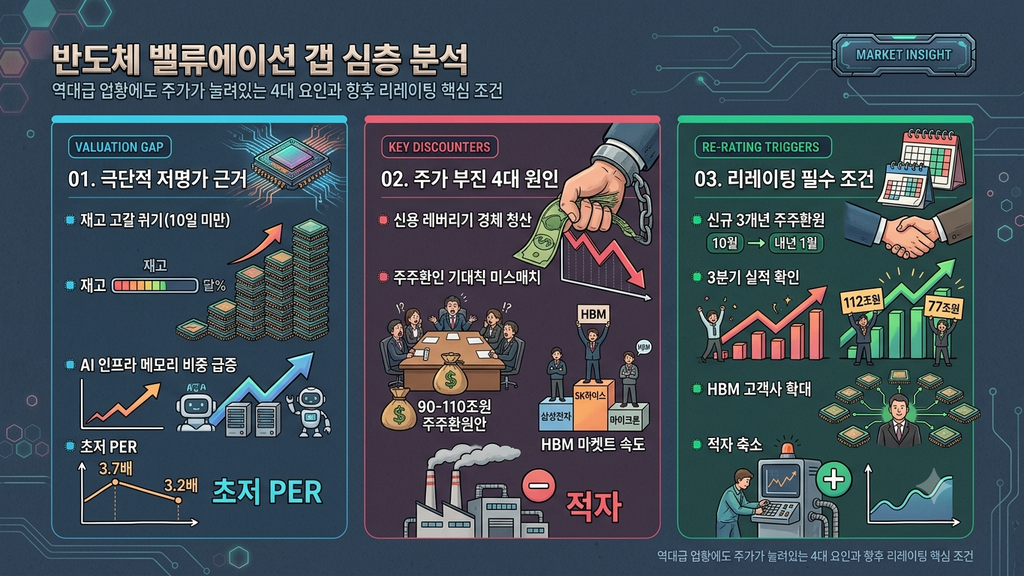
3분기 실제 실적의 전망치 부합 여부도 관건입니다. 현재까지 전망 수치였던 112조원, 77조원이 실제 발표로 확인되면 시장의 확신이 달라질 수 있습니다.
삼성전자 입장에서는 HBM 고객사 확대가 관건입니다. 엔비디아 등 주요 고객사향 공급이 신뢰할 수 있는 수치로 확인되어야 추격 기업 평가에서 벗어날 수 있습니다.
삼성전자 파운드리 적자 축소 여부와, 8월 급락의 원인이었던 신용 레버리지 청산 마무리 및 수급 안정화 여부도 함께 지켜볼 지점입니다.
4. 핵심 정리
| 구분 | 내용 |
|---|---|
| 저평가 근거 | 재고 10일 미만, 2027년 PER 삼성전자 3.7배·SK하이닉스 3.2배 |
| 주가 부진 원인 | 신용청산, 주주환원 기대치 미스매치, HBM 점유율 격차, 파운드리 적자 |
| 반등 조건 | 신규 주주환원 확정(10월·내년1월), 3분기 실적 확인, HBM 고객사 확대, 수급 안정화 |
💡 지니의 생각
업황과 주가는 서로 다른 시계로 움직입니다. 시장은 절대적인 수치보다 “그것이 실제로 확인되었는지”, “기대치 대비 어떠했는지”에 더 민감하게 반응하는 경향이 있습니다. 재고 고갈과 3배대 PER 모두 사실에 근거한 지표이나, 이것이 곧바로 주가로 반영되기 위해서는 몇 가지 확인 절차가 추가로 필요한 구간으로 판단됩니다.
요약: 삼성전자·SK하이닉스의 업황은 역대급 수준이나, 신용청산·주주환원 기대치 미스매치·HBM 점유율 격차·파운드리 적자가 주가 부진의 배경으로 작용하고 있습니다. 10월과 내년 1월 주주환원 확정 발표, 3분기 실적 발표가 다음 관전 포인트입니다.
본 콘텐츠는 정보 제공 및 학습 목적으로 작성되었으며, 투자 조언이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
램프지니는 다음 인사이트로 다시 찾아오겠습니다.
태그: 삼성전자, SK하이닉스, 메모리반도체, HBM, 저평가, 주주환원, 리레이팅
참고 자료
- “메모리 반도체 재고 고갈 눈앞” 삼전·SK하닉 주가 강세, 국제뉴스 (1차 보도, KB증권 재고 분석)
- 메모리 재고 10일 미만, 삼성·하이닉스 공급 부족 전망, TokenPost (1차 보도, 하이퍼스케일러 투자 전망)
- 삼성전자·SK하이닉스, 현금 쌓여도 주가는 제자리…주주환원만 기다린다, 인베스트조선 (1차 보도, 주가 부진 원인 분석)
- “삼성전자 슈퍼악재 떴다” 주가 상승 더딘 이유, 주식사령관 (HBM 점유율·파운드리 적자 요인 설명, 개인 분석 콘텐츠 — 교차 확인 권장)
- “삼성전자·SK하이닉스, 극도로 저평가” 상태, Investing.com (1차 보도, 3분기 실적 전망·PER 데이터)
- “삼성전자·SK하이닉스 현재 주가, 극단적으로 저평가됐다”, 위키트리 (1차 보도, KB증권 PER·주주환원 전망)