- 무신사가 한국거래소에 코스피 상장예비심사 신청서를 공식 제출하고 8조~10조 원 규모 IPO 레이스에 돌입했습니다.
- 2026년 상반기 매출은 8,217억 원으로 사상 최대를 찍었지만, 글로벌 투자 확대 등으로 영업이익은 523억 원으로 줄었습니다.
- 회계상 RCPS 부채 8,499억 원과 부채비율 812%라는 재무 과제를 안고 있어 공모 흥행 여부에 이목이 쏠립니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 상반기 연결 매출액 (2026년) | 8,217억 원 (전년비 22.5%↑) | 국내 패션 시장 포화로 추가 외형 성장 속도 둔화 가능성 |
| 상반기 연결 영업이익 (2026년) | 523억 원 (전년비 11.2%↓) | 원가·판관비 상승 및 글로벌 해외 진출 관련 초기 투자비용 부담 |
| RCPS 및 파생부채 합계 | 8,499억 원 (부채비율 812.4%) | 상장 전까지 회계상 부채 인식으로 인한 당기순손실(156억 원) 발생 |
| PB(무신사 스탠다드) 매출 비중 | 32.4% (2,660억 원, 전년비 35.9%↑) | 오프라인 매장 확장 비용 증가 및 입점 브랜드와의 이해충돌 가능성 |
안녕하세요, 지니입니다 🙌 길거리에서 젊은 친구들 옷차림을 볼 때마다 “요즘엔 진짜 다들 무신사에서 사 입나?” 싶으셨던 적 있으시죠? 저도 요즘 감성 따라가 보려고 무신사 앱 켜서 장바구니에 슬쩍 담아보곤 하는데요(mz 느낌 내기 참 어렵네요 머쓱…). 바로 그 패션 공룡 무신사가 드디어 증시 문을 두드렸습니다.
혹시 “옷 파는 플랫폼이 어떻게 조 단위 대기업이 됐지?” 하고 고개를 갸웃하신 적 있으신가요? 아니면 “지금 코스피에 상장하면 대체 몸값을 얼마나 인정받을 수 있을까?” 궁금하지 않으셨나요?
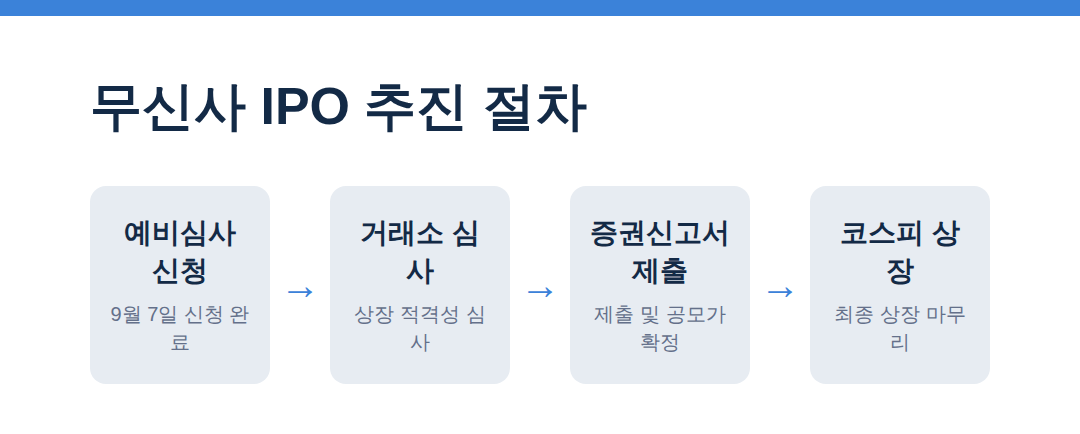
1. 예비심사 청구로 시작된 8조 대어의 질주
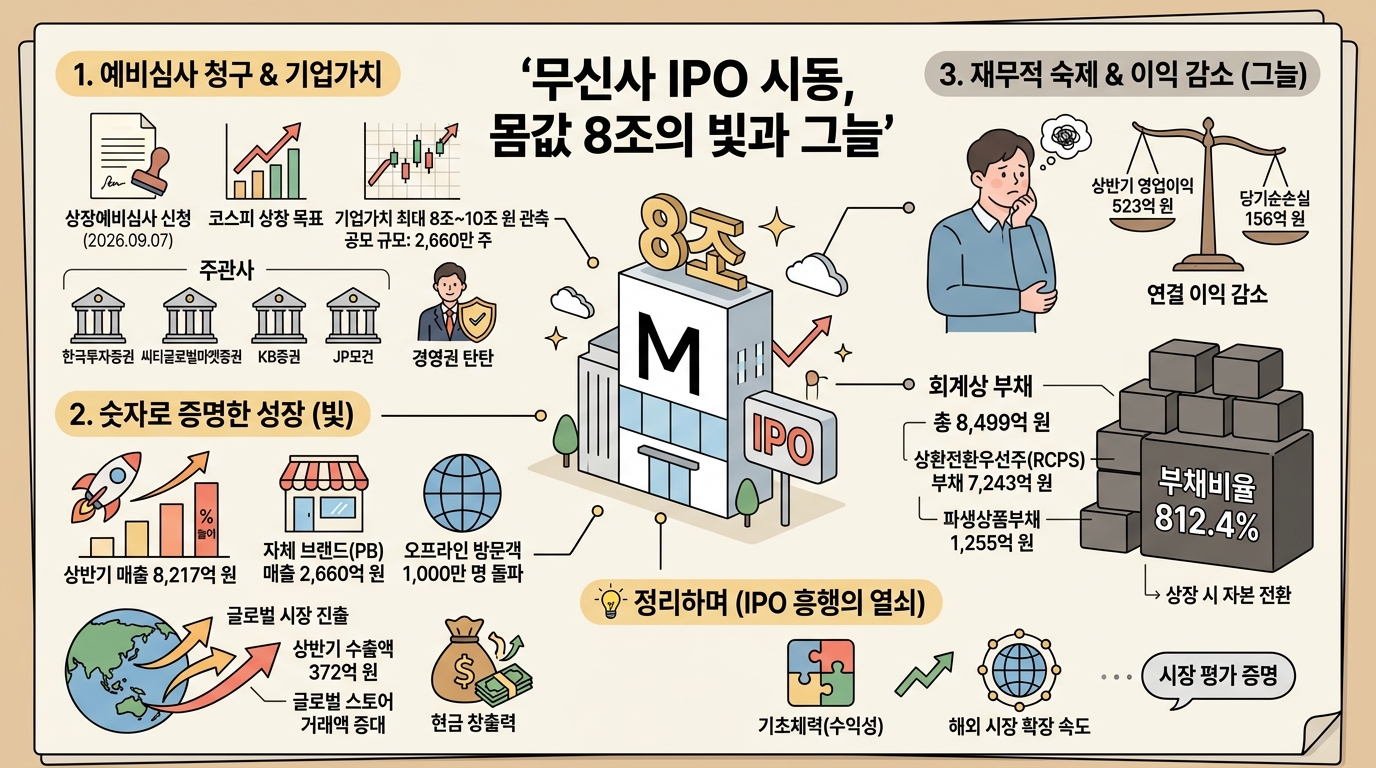
무신사는 2026년 9월 7일 한국거래소 유가증권시장본부에 코스피 상장예비심사 신청서를 정식으로 접수했습니다. 한국거래소 공시를 살펴보면 상장 예정 주식 수는 2억 2,782만 9,016주이고, 이 중 2,660만 주를 공모로 내놓을 계획이라고 해요. 주당 액면가는 100원으로 정해졌습니다. 조만호 총괄대표를 포함한 특수관계인 지분이 54.2%로 경영권 방어선은 꽤 탄탄하게 갖춰진 상태이고, 임직원 수도 2,240명에 달합니다.
시장에서는 무신사의 기업가치를 최대 8조 원에서 10조 원 사이로 바라보고 있어요. 다만 공모 과정에서는 시장 눈높이와 투자자 보호를 고려해 할인율을 적용하고, 8조 원 안팎을 현실적인 목표치로 잡을 것이라는 관측이 지배적입니다. 국내 대표 주관사로는 한국투자증권, 해외 주관사로는 씨티글로벌마켓증권이 나섰고 KB증권과 JP모건도 든든하게 공동 주관사로 이름을 올렸어요. 무신사 측은 이번 심사 청구를 두고 글로벌 시장 진출을 위한 자금 조달 옵션 중 하나로 타당성과 실익을 따져보기 위한 단계라고 밝혔습니다.
2. 숫자로 증명한 성장: 매출 8,217억과 K-패션의 해외 영토 확장
본업 경쟁력은 숫자가 확실히 말해주고 있습니다. 2026년 상반기 무신사의 연결 기준 잠정 매출액은 8,217억 원으로, 작년 같은 기간 6,705억 원보다 22.5% 늘어 상반기 기준 역대 최고 실적을 썼습니다. 지난해 연간 실적만 봐도 매출 1조 4,679억 원에 영업이익 1,405억 원, 감가상각 전 영업이익(EBITDA) 2,480억 원을 찍으며 플랫폼 기업 중 보기 드문 현금 창출력을 보여줬죠.
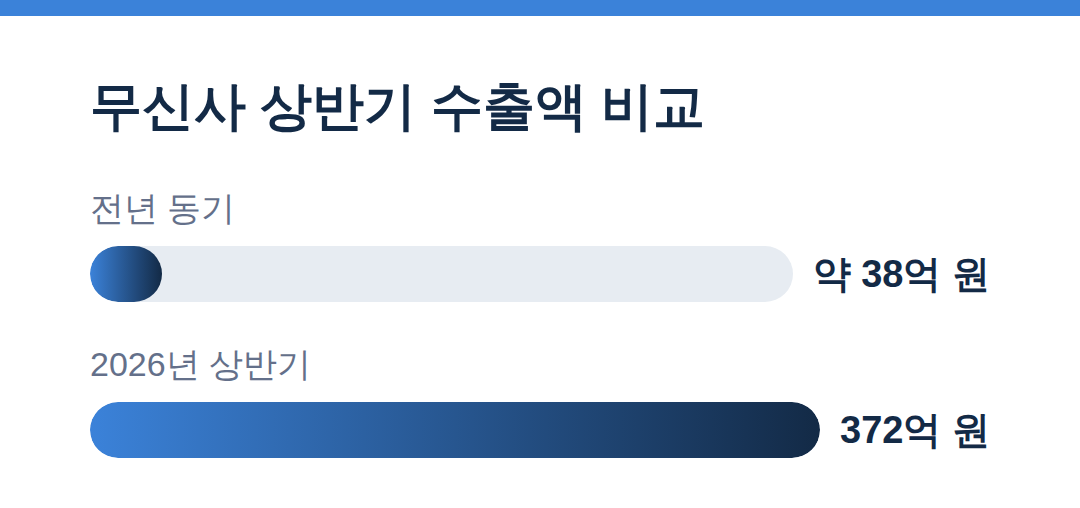
특히 두 가지 성장 엔진이 눈에 띕니다. 첫 번째는 ‘무신사 스탠다드’ 같은 자체 브랜드(PB)인데, 상반기에만 2,660억 원의 매출을 올리며 전체의 32.4%를 책임졌어요. 전국 41개 오프라인 매장의 2분기 방문객이 분기 최초로 1,000만 명을 돌파했으니 인기가 대단하죠. 두 번째는 해외 시장입니다. 상반기 수출액이 372억 원으로 작년 동기 대비 무려 868.9% 폭증했고, 일본·미국 등 13개국 글로벌 스토어 거래액도 2분기 기준 143% 이상 뛰었습니다. 내수 한계를 해외로 뚫어내고 있다는 점은 분명 매력적인 대목이에요.
3. 8,499억 원의 회계상 부채와 이익 감소라는 허들
하지만 모든 지표가 장밋빛은 아닙니다. 상반기 연결 영업이익은 523억 원으로 전년 동기 대비 11.2% 줄어들었고, 당기순손익은 약 156억 원의 적자를 냈거든요. 별도 기준 영업이익이 657억 원으로 13.1% 늘어난 것을 감안하면, 자회사들의 공격적인 해외 투자 비용과 마케팅 판관비가 연결 이익을 갉아먹은 셈입니다.
더 큰 장벽은 재무제표 속 숨은 빚인데요. 2026년 6월 말 기준 무신사의 상환전환우선주(RCPS) 부채가 7,243억 원, 파생상품부채가 1,255억 원으로 총 8,499억 원에 달합니다. 부채총계가 2조 4,153억 원인데 반해 자본총계는 2,973억 원에 불과해 장부상 부채비율이 812.4%까지 치솟아 있어요. 물론 이 RCPS는 상장 시 보통주로 전환되면 자본으로 바뀌는 성격이지만, 당장 공모 심사 과정에서 투자자들에게 높은 밸류에이션의 정당성을 설득하기엔 꽤나 까다로운 숙제입니다.
💡 지니의 생각 패션 커뮤니티에서 시작해 코스피 8조 대어에 도전하는 무신사의 스토리는 그 자체로 K-스타트업의 기념비적인 성과예요. 하지만 시장의 평가는 낭만만으로 이뤄지지 않죠. RCPS 부채를 털어내고 나면 진짜 남는 기초체력(수익성)이 얼마인지, 그리고 내수 플랫폼을 넘어 글로벌 패션 이커머스로 진짜 안착할 수 있을지 숫자로 증명해야 합니다. 결국 이번 무신사 IPO의 흥행 열쇠는 단기 실적이 아니라 ‘해외 시장에서의 확장 속도’에 달려있지 않을까요?
정리하며
오늘은 코스피 상장 절차를 밟기 시작한 무신사의 실적 성과와 재무적 숙제를 함께 살펴봤습니다. 플랫폼 기업들의 밸류에이션 잣대가 한층 엄격해진 요즘, 과연 무신사가 얼어붙은 공모주 시장에 활기를 불어넣을 수 있을지 지켜보는 것도 흥미진진할 것 같아요. 다음번엔 무신사와 마찬가지로 올해 하반기 출격을 준비 중인 대형 IPO 주자들의 라인업을 한번 묶어서 정리해보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#무신사 #무신사IPO #코스피상장 #공모주 #이커머스