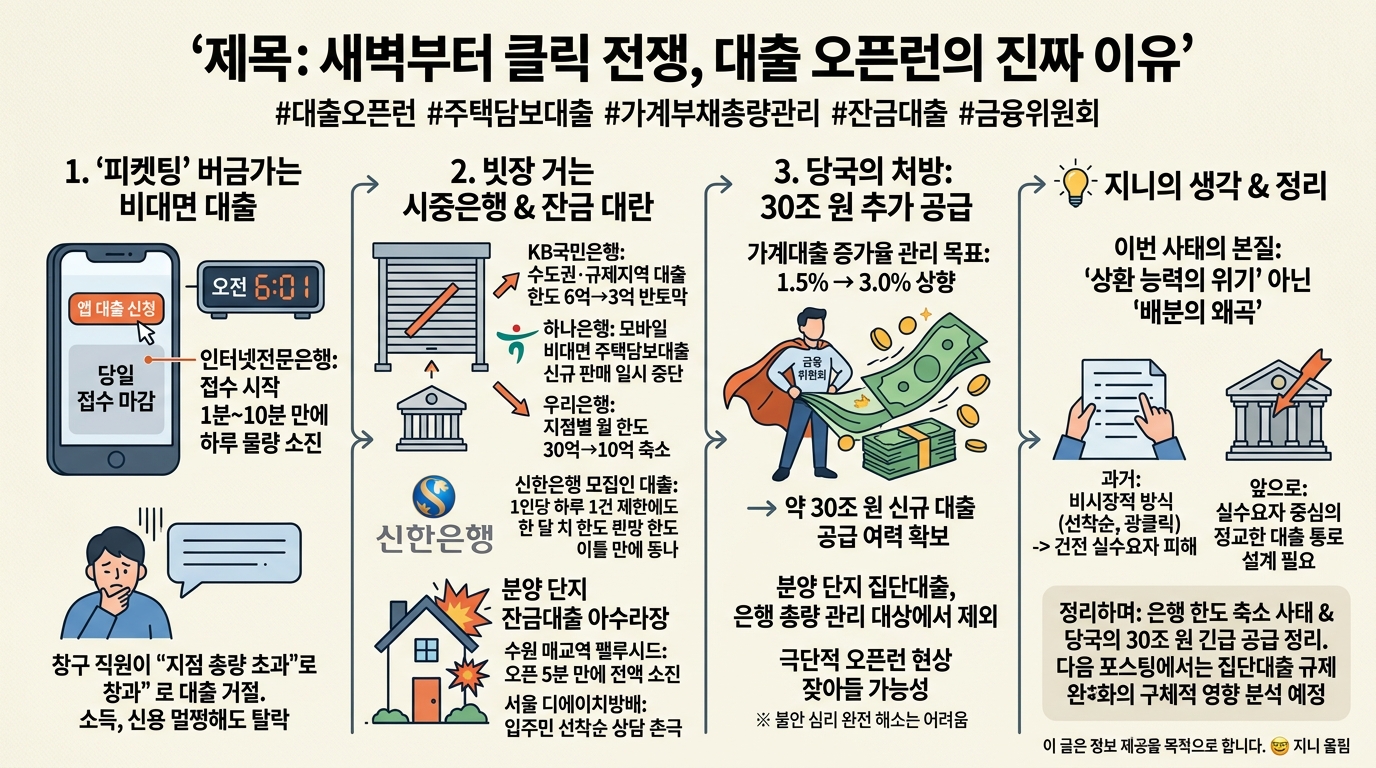
- 은행들의 가계부채 총량 관리가 강화되면서 주택담보대출이 열리자마자 마감되는 이른바 '대출 오픈런'이 번지고 있어요.
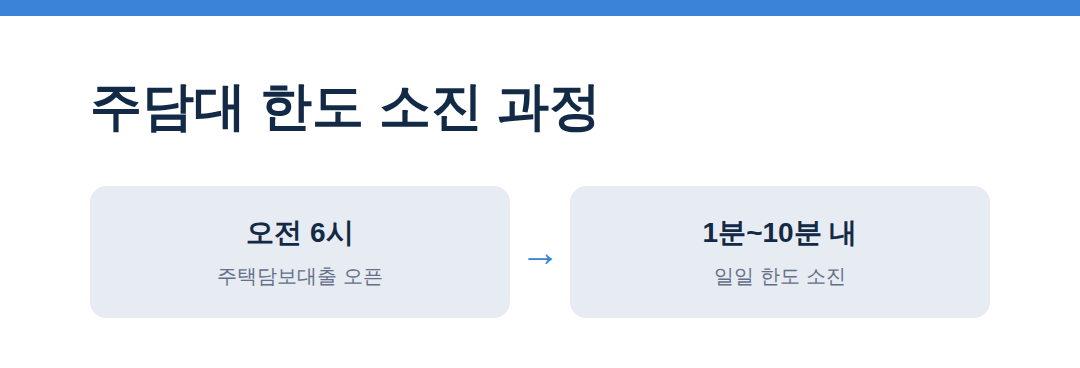
- 카카오뱅크는 신청 개시 1분 만에 일일 한도가 털리고, 시중은행들은 한도를 절반으로 줄이거나 비대면 창구를 아예 닫아걸었습니다.
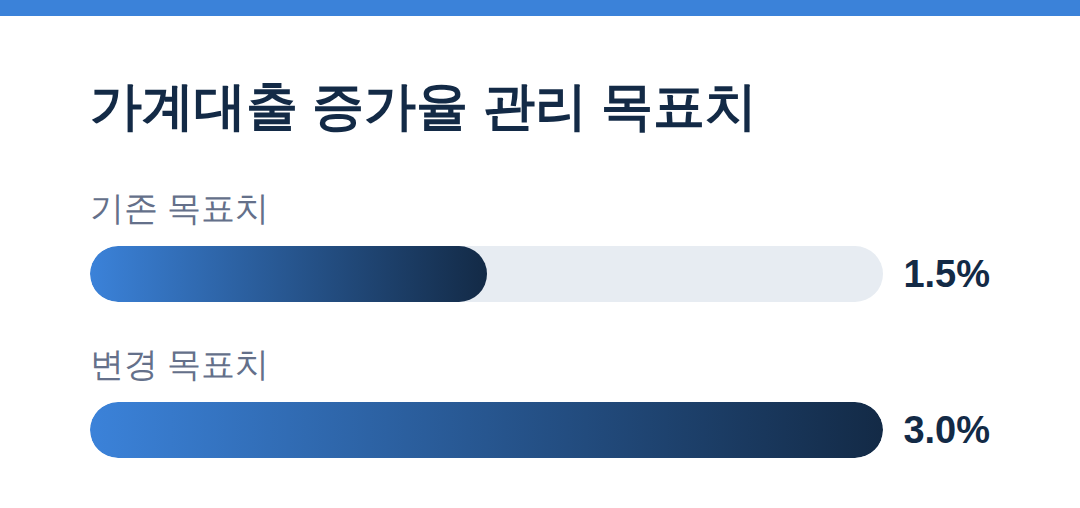
- 금융당국이 부랴부랴 연간 대출 증가율 목표를 1.5%에서 3.0%로 늘려 약 30조 원의 여력을 더 주기로 했지만 현장의 불안은 여전해요.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 카카오뱅크 주택담보대출 | 접수 개시 1~10분 내 일일 한도 조기 소진 | 출근 전 새벽 대기 피로 누적 및 제때 신청 실패 위험 |
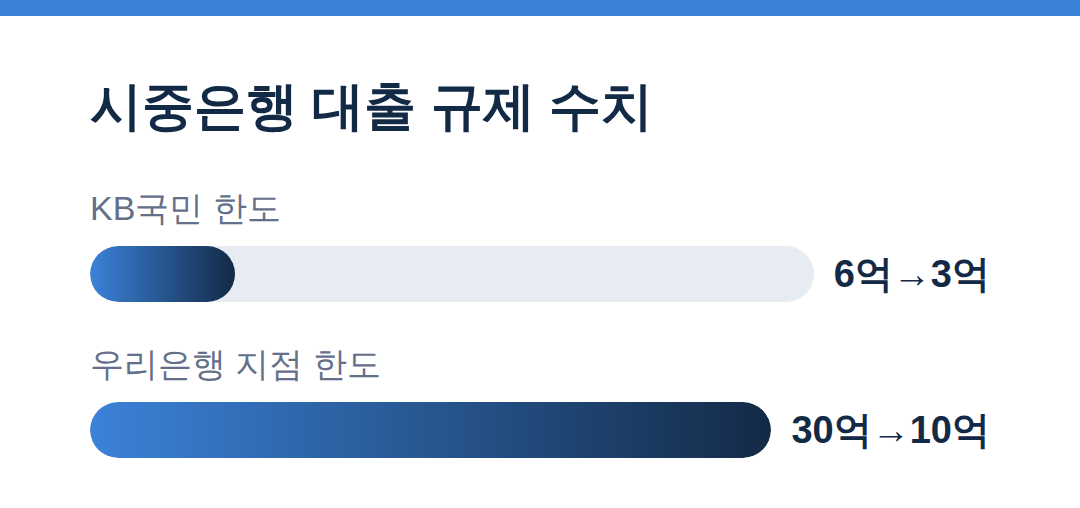
| KB국민은행 일반 주담대 한도 | 수도권·규제지역 최대 3억 원(기존 6억 원에서 축소) | 수도권 실수요자의 자금 계획 차질 및 부족분 추가 조달 부담 |
| 우리은행 지점별 주택대출 한도 | 월 10억 원(기존 30억 원에서 3분의 1로 감축) | 월초 지점 한도 소진 시 신용도 무관하게 대출 접수 거절 |
| 가계대출 연간 증가율 목표치 | 3.0%로 상향(기존 1.5% 대비 30조 원 공급 여력 확대) | 목표 완화 조치에도 분양 단지 잔금일 집중 시 병목 현상 지속 우려 |
안녕하세요, 지니입니다 🙌 최근에 내 집 마련 잔금을 치러야 하거나 이사를 앞둔 분들 사이에서 밤잠을 설친다는 하소연이 부쩍 늘었어요. 저도 요즘 경제 기사를 둘러보다가 이게 과연 현실인가 싶을 정도로 놀라운 장면들을 자주 보게 되는데요. 바로 백화점 명품관도 아닌 은행 모바일 앱 앞에서 벌어지는 치열한 ‘대출 오픈런’ 이야기입니다.
혹시 “내 신용점수가 멀쩡하고 갚을 능력도 충분한데, 은행 문이 닫혀서 대출을 못 받는다”는 상상을 해보신 적 있나요? 아니면 아침 6시 알람을 맞춰두고 수강신청하듯 손가락을 풀고 계시진 않으신가요?
1. 1분 만에 셔터 내리는 비대면 대출, 현장의 온도
요즘 비대면 주택담보대출 시장 분위기는 한마디로 완전 ‘폼 미쳤다’가 아니라 ‘피켓팅(피 튀기는 티케팅)’ 그 자체입니다. 아, 이런 유행어를 쓰려니 저도 살짝 쑥스럽긴 한데요. 인터넷전문은행인 카카오뱅크의 주택담보대출 공식 접수 시간은 오전 6시부터 밤 11시까지거든요. 그런데 하루에 내어줄 수 있는 대출 한도가 정해져 있다 보니, 접수가 열리자마자 10분도 안 돼서 하루치 물량이 싹 끝나버리는 일이 일상이 됐습니다. 심지어 어떤 날에는 시작한 지 불과 1분 만에 당일 접수가 마감되기도 했어요.
오프라인 지점이라고 상황이 다를까요? 실제로 은행 창구를 찾았던 20대 실수요자 한 분은 지점마다 총량이 다 찼다는 이유로 심사조차 거절당해 너무 답답하다고 토로하셨더라고요. 소득 증빙도 완벽하고 상환 능력도 충분한데, 개인이 아니라 ‘은행의 남은 쿼터’ 때문에 돈을 빌리지 못하는 기이한 광경이 펼쳐지고 있는 셈입니다.
2. 빗장 거는 시중은행, 잔금 날벼락 맞은 분양 단지
주요 시중은행들도 대출 총량을 맞추기 위해 파격적인 조치들을 쏟아냈습니다. KB국민은행은 수도권과 규제지역의 주택구입자금 대출 최대한도를 종전 6억 원에서 3억 원으로 단숨에 반토막 냈고요. 하나은행은 연간 목표치 관리를 위해 모바일 앱을 통한 비대면 주택담보대출 신규 판매를 아예 일시 중단해버렸습니다. 우리은행 역시 각 지점별로 월 30억 원씩 주던 주택 관련 대출 한도를 월 10억 원으로 3분의 1 토막 냈어요.
대출모집인을 통한 길도 막히긴 마찬가지였습니다. 신한은행은 대출모집인 접수를 다시 열면서 모집인 한 사람당 하루 1건만 신청받도록 극단적인 제한을 걸었는데요. 그럼에도 신청이 무섭게 밀려들면서 배정된 한 달 치 한도가 단 이틀 만에 동나 결국 접수를 다시 멈춰 세웠습니다.
이런 조임 현상은 신축 아파트 입주 현장에서 그야말로 아수라장을 만들었습니다. 경기 수원의 ‘매교역 팰루시드’ 단지 잔금대출에서는 특정 은행 한도가 오픈 5분 만에 전액 소진되는 사태가 터졌고요. 서울 서초구 ‘디에이치방배’에서도 5대 은행이 각각 1000억 원씩 총 5000억 원만 배정하는 바람에, 입주민들이 선착순 문자 메시지로 상담을 예약해야 하는 촌극이 벌어졌습니다.
3. 30조 원 추가 공급이라는 당국의 처방, 숨통 트일까
상황이 이렇게 실수요자들의 숨통을 조여오자 결국 금융위원회가 구원투수로 나섰습니다. 금융당국은 연간 가계대출 증가율 관리 목표를 기존 1.5%에서 3.0%로 두 배 전격 상향 조정했어요. 이번 완화 조치로 약 30조 원에 달하는 신규 대출 공급 여력이 시장에 추가로 풀리게 되었고, 분양 단지 입주자들을 공포에 떨게 했던 집단대출도 개별 은행의 총량 관리 대상에서 따로 떼어내기로 했습니다.
수치상으로는 30조 원이라는 거대한 완충지대가 생겼으니 극단적인 오픈런 현상은 차츰 잦아들 가능성이 큽니다. 하지만 이미 가계부채 관리가 최우선 과제로 떠오른 만큼, 가계대출 증가 속도가 조금이라도 다시 가팔라지면 은행들은 언제든 다시 대출 창구를 걸어 잠글 수 있다는 불안 심리까지 완전히 해소하긴 어려워 보입니다.
💡 지니의 생각 저는 이번 사태의 본질이 ‘상환 능력의 위기’가 아니라 ‘배분의 왜곡’에 있다고 봅니다. 원래 금융이라는 건 돈을 갚을 체력이 있는 사람에게 빌려주고 위험을 관리하는 게 기본 원리잖아요. 그런데 거시적인 총량 수치 하나를 맞추기 위해 선착순이나 광클릭 같은 비시장적 방식으로 돈을 배분하다 보니, 정작 가장 건전한 실수요자가 벼랑 끝으로 내몰리는 아이러니가 발생한 거죠. 앞으로의 가계대출 규제는 단순히 수도꼭지를 잠그는 방식이 아니라, 꼭 필요한 실수요자에게 물이 흘러가도록 정교한 통로를 설계하는 쪽으로 진화해야 하지 않을까 싶습니다.
정리하며
오늘은 은행권을 뒤흔든 대출 오픈런 사태와 각 은행의 한도 축소 조치, 그리고 금융위원회의 30조 원 긴급 공급 방안까지 함께 정리해 봤어요. 다음에는 이번에 분리된 집단대출 규제 완화가 하반기 주요 신축 입주 예정 단지들의 프리미엄과 전세 시장에 구체적으로 어떤 영향을 주는지 차근차근 파헤쳐 보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#대출오픈런 #주택담보대출 #가계부채총량관리 #잔금대출 #금융위원회