- LH 사장이 주택 공급 시차와 집값 안정을 이유로 현행 15억 이하 주택의 6억 원 대출 한도 규제를 더 조여야 한다는 개인 의견을 냈습니다.
- 서울 아파트 매매가격은 86주 연속 상승 중이고 전셋값도 연초 이후 8% 넘게 오르며 무주택자의 불안감이 커지고 있습니다.
- LH는 올해 5만 호 착공과 향후 신도시 10만 호 분양을 약속했지만, 실제 입주까지 걸리는 시차를 어떻게 버틸지가 핵심 쟁점입니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 15억 이하 주택담보대출 한도 | 최대 6억 원(현행 10·15 대책 기준) | 규제 강화 시 실수요자의 자기자본 마련 부담 가중 및 진입장벽 심화 |
| 15억 초과~25억 이하 대출 한도 | 최대 4억 원 | 중상급지 갈아타기 수요 제약 및 현금 부자 중심 거래 편중 |
| 서울 아파트 매매가격 흐름 | 86주 연속 상승(역대 최장 기록 경신) | 공급 부족 불안감에 따른 패닉바잉 및 추격매수 심리 지속 |
| 서울 아파트 전세가격 변동률 | 당해 8.18% 상승 | 매매 진입이 막힌 수요가 전세시장으로 쏠려 주거비 부담 전이 |
안녕하세요, 지니입니다 🙌 내 집 마련을 준비하는 분들이라면 최근 들려오는 부동산 정책과 대출 관련 소식에 가슴이 철렁하셨을 것 같아요. 요즘 소위 ‘영끌’을 하려 해도 한도가 빠듯한데, 공공 공급을 책임지는 공기업 수장의 입에서 대출 한도 규제를 더 조여야 한다는 이야기가 나와 시장이 들썩이고 있습니다. 오늘은 이 발언의 배경과 우리가 마주한 현실을 꼼꼼하게 짚어보겠습니다.
혹시 “지금 집을 안 사면 평생 벼락거지가 되는 건 아닐까?” 불안해 대출 계산기만 두드려보신 적 있으신가요? 아니면 “공급이 나온다는데 언제까지 전세로 버텨야 하지?” 고민해보셨나요?
1. 15억 이하 6억 대출도 많다? 불거진 추가 규제론
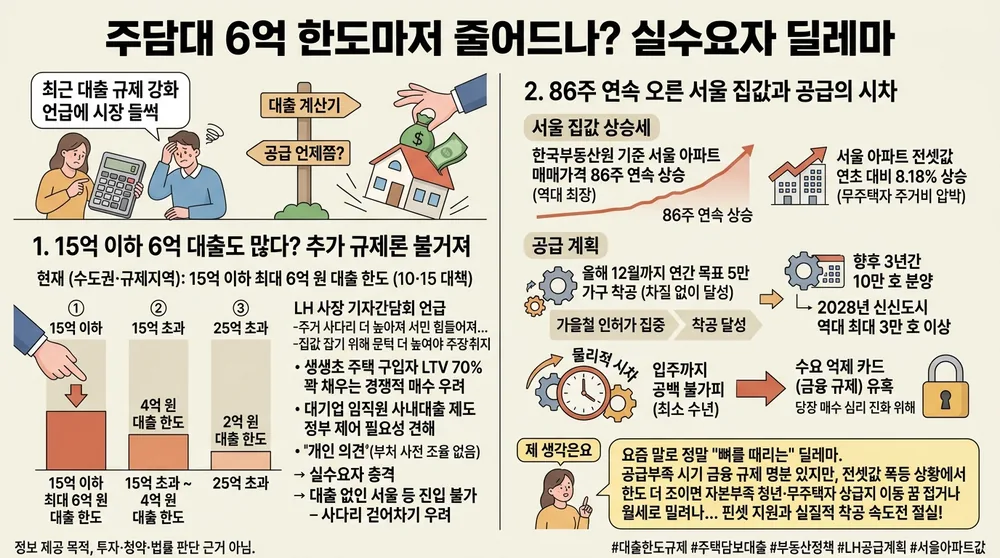
최근 공공 주택 공급의 핵심 축인 한국토지주택공사(LH)의 이성훈 사장이 기자간담회에서 대출 한도 규제 강화를 직접 언급했습니다. 현재 수도권과 규제지역에서는 10·15 대책에 따라 15억 원 이하 주택에 최대 6억 원, 15억 초과~25억 이하는 4억 원, 25억 초과는 2억 원으로 대출 한도가 묶여 있는데요. 이 사장은 현행 6억 원 한도를 그대로 두면 주거 사다리가 더 높아져 서민들이 힘들어지니 대출 문턱을 더 높여야 집값을 잡을 수 있다는 취지의 주장을 펼쳤습니다.
특히 생애최초 주택 구입자들이 LTV를 70%까지 꽉 채워 경쟁적으로 주택 매수에 뛰어드는 현실을 꼬집으며, 과도한 빚으로 집값을 밀어 올리는 구조가 과연 공동체 전체에 이로운지 되물었는데요. 심지어 삼성전자 같은 주요 대기업의 임직원 사내대출 제도까지도 정부가 제어할 수 있다면 들여다볼 필요가 있다는 견해까지 덧붙였습니다. 비록 부처 간 사전 조율 없는 ‘개인 의견’이라고 선을 그었지만, 공급 기관의 수장이 대출 조이기를 정면으로 꺼내 들었다는 점에서 실수요자들의 충격은 꽤 큽니다.
실수요자 입장에서는 현금 부자가 아닌 이상 대출 없이 서울이나 수도권 주요 입지에 진입하는 것이 사실상 불가능한데, 사다리 걷어차기가 아니냐는 볼멘소리가 터져 나오는 것도 무리가 아닙니다.

2. 86주 연속 오른 서울 집값과 공급의 시차
이러한 강경 발언이 나온 배경에는 좀처럼 잡히지 않는 서울 집값 상승세가 자리 잡고 있습니다. 한국부동산원 조사 기준으로 서울 아파트 매매가격은 무려 86주 연속 상승세를 이어가며 역대 최장 상승 기록을 갈아치웠습니다. 여기에 서울 아파트 전셋값마저 연초 대비 8.18%나 뛰면서 무주택자들의 주거비 압박은 날로 극심해지는 형국입니다.
LH 측은 공급 불안을 잠재우기 위해 올해 12월까지 연간 목표치인 5만 가구 착공을 차질 없이 달성하겠다고 밝혔습니다. 통상 가을철에 인허가가 집중되는 구조적 특성이 있어 목표 달성은 무리가 없다는 설명인데요. 장기적으로도 정부의 주거안정플랜 119만 가구 계획에 발맞춰 향후 3년간 3기 신도시 등에서 10만 호를 분양하고, 2028년에는 신도시에서만 역대 최대인 3만 호 이상을 쏟아내겠다는 로드맵을 제시했습니다.
하지만 아무리 청사진이 화려해도 벽돌을 쌓고 실제로 입주 열쇠를 쥐기까지는 최소 수년의 물리적 시차가 불가피합니다. 입주까지 공백이 생기다 보니 당장 시장의 매수 심리를 진화하기 위해 ‘수요 억제 카드’인 금융 규제에 자꾸 손을 대려는 유혹에 빠지게 되는 셈입니다.

💡 지니의 생각 요즘 말로 정말 ‘뼈를 때리는’ 딜레마라고 봐요(이런 표현을 쓰니 살짝 머쓱하긴 하네요 😅). 공급이 부족한 시기엔 대출을 틀어막아 집값 급등을 억제해야 한다는 거시적 명분도 분명 일리가 있습니다. 하지만 이미 전셋값이 8% 넘게 치솟은 마당에 대출 한도 규제까지 더 강화되면, 자본력이 부족한 청년이나 무주택자는 월세로 밀려나거나 상급지 이동의 꿈을 완전히 접어야 하거든요. 시차를 메우기 위한 규제가 실수요자의 삶을 옥죄는 독이 되지 않도록, 핀셋 지원과 실질적인 착공 속도전이 절실한 시점입니다.
정리하며
오늘은 LH 수장의 깜짝 발언으로 불거진 대출 한도 규제 이슈와 공급 계획의 명암을 살펴봤습니다. 다음 포스팅에서는 실제로 3기 신도시 사전청약과 본청약 일정이 계획대로 지켜질 수 있는지 그 진행 속도를 데이터로 함께 점검해보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#대출한도규제 #주택담보대출 #부동산정책 #LH공급계획 #서울아파트값