- IMF가 2025년 한국의 경상수지 흑자(GDP 대비 6.6%)를 두고 중장기 균형 수준을 상회한다며 9년 만에 불균형 평가를 상향했습니다.
- 한국은행 분석 결과 이번 평가는 한국의 흑자가 급증해서가 아니라, IMF EBA 모형 개편으로 한국의 적정 경상수지가 1.10%p나 깎여 발생한 착시였습니다.
- 한국 고유의 초고속 고령화와 높은 노인 저축 성향을 모형이 전혀 담아내지 못해 불필요한 대외 통상 압박 리스크가 커지고 있습니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| GDP 대비 실제 경상수지 흑자 | 2024년 5.3% → 2025년 6.6%(1.3%p↑) | 반도체 등 수출 개선에 따른 자연스러운 흑자 확대 |
| IMF 산출 적정 경상수지 | 4.7% → 3.3%(1.4%p↓) | 분석 대상 26개국 중 최대 폭 하락으로 불균형 갭 착시 유발 |
| 경상수지갭(비경기변동-적정수지) | 0.8% → 3.1%(보정 후 최종 2.5%, 26개국 중 5위) | 확대분 2.3%p 중 60%(1.4%p)가 모형 기준선 하향 탓 |
| 65세 이상 가구주 평균저축성향 | 32.2%(전체 평균 30.9% 상회, 고용률 39.5%) | 글로벌 생애주기 가설과 정반대이나 모형은 이를 미반영 |
안녕하세요, 지니입니다 🙌 얼마 전 해외 기관에서 우리나라 경상수지 흑자가 지나치게 많다며 경고장을 날렸다는 소식, 혹시 들어보셨나요? 돈을 잘 벌어 외화를 쌓았는데 혼이 난다니, 이게 대체 무슨 ‘억울한 갓생’인가 싶어 고개를 갸웃하신 분들이 꽤 많으셨을 텐데요. 오늘은 한국은행이 직접 메스를 들이대 파헤친 그 숨겨진 계산식의 비밀을 아주 쉽게 풀어드릴게요.
“수출 잘해서 흑자 났다는데 왜 국제기구는 눈치를 주는 걸까?”라는 생각, 한 번쯤 해보셨나요? 혹시 “우리가 잘못한 게 아니라 상대방 저울이 고장 난 건 아닐까?” 하고 의심해 보신 적은 없으신가요?
1. IMF의 옐로카드, 경상수지 흑자가 죄가 되는 이유?
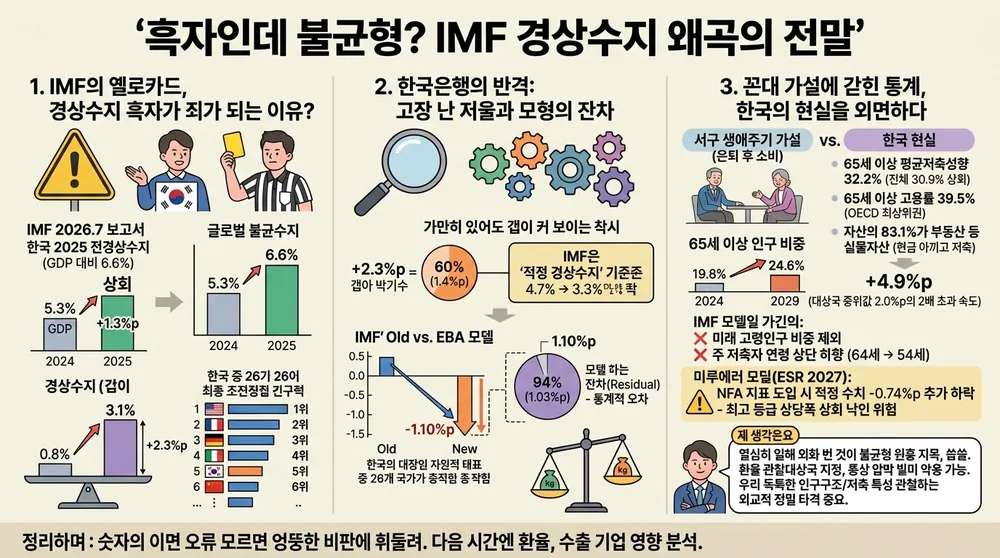
국제통화기금(IMF)은 매년 대외부문 보고서를 내면서 각 나라가 벌어들이는 경상수지가 적정한지 들여다봅니다. 그런데 2026년 7월 보고서에서 우리나라의 2025년 경상수지 흑자(GDP 대비 6.6%)를 두고 중장기 균형 수준을 ‘상회(stronger)’한다고 평가했어요. 바로 전년도만 해도 ‘대체로 부합’이었는데 단숨에 두 단계나 훌쩍 뛴 것이고, 이런 지적을 받은 건 무려 2017년 이후 처음입니다.
수치만 떼놓고 보면 GDP 대비 흑자 폭이 2024년 5.3%에서 2025년 6.6%로 1.3%p 늘었으니 그럴싸해 보입니다. 이에 따라 계산된 우리나라의 경상수지갭도 0.8%에서 3.1%로 2.3%p나 벌어졌고, 고령화 요소를 일부 보정한 최종 수치마저 2.5%로 조사 대상 26개국 중 5위에 올랐죠. 표면상으로는 한국이 물건을 너무 많이 팔아먹고 다른 나라 물건은 안 사서 글로벌 불균형을 키우는 ‘주범’처럼 보이게 된 셈입니다.

2. 한국은행의 반격: 고장 난 저울과 모형의 잔차
하지만 2026년 10월 6일 한국은행 국제금융연구팀이 발표한 이슈노트를 들여다보면 반전이 시작됩니다. 경상수지갭이 2.3%p 벌어진 원인을 뜯어보니, 약 60%에 달하는 1.4%p가 우리나라가 돈을 더 많이 벌어서가 아니라 IMF가 정해둔 ‘적정 경상수지’ 기준선을 4.7%에서 3.3%로 깎아버렸기 때문이었습니다. 기준선이 뚝 떨어지니 가만히 있어도 갭이 커 보이는 착시가 생겨난 거죠.
실제로 같은 조건에서 IMF의 개편 전 모형과 새 대외균형평가(EBA) 모형을 대조해 보니, 모형 수정만으로 한국의 적정 경상수지가 1.10%p나 하락했습니다. 이는 분석 대상 26개국 중 가장 큰 하락 폭이었어요. 더 황당한 건 이 1.10%p 하락분 중 94%에 달하는 1.03%p가 경제 펀더멘털이나 정부 정책 변수로는 도무지 설명되지 않는 순수 통계적 오차, 즉 ‘잔차(Residual)’였다는 사실입니다. 한마디로 저울 시스템을 손보면서 엉뚱하게 우리나라 기준점만 바닥으로 주저앉힌 셈이에요.

3. 꼰대 가설에 갇힌 통계, 한국의 현실을 외면하다
왜 이런 말도 안 되는 왜곡이 발생했을까요? 가장 결정적인 구멍은 바로 ‘인구구조’에 있었습니다. 서구 중심의 전통 경제학에서는 은퇴한 고령층이 저축을 헐어 소비한다는 생애주기 가설을 전제합니다. 하지만 한국은 정반대예요. 65세 이상 가구주의 평균저축성향은 32.2%로 전체 가구 평균(30.9%)보다 오히려 높고, 65세 이상 고용률도 39.5%로 OECD 최상위권입니다. 게다가 고령층 자산의 83.1%가 부동산 같은 실물자산에 꽁꽁 묶여 있어 노후에도 현금을 아끼고 저축할 수밖에 없죠.
우리나라의 65세 이상 인구 비중은 2024년 19.8%에서 2029년 24.6%로 불과 5년 만에 4.9%p나 치솟으며 대상국 중위값(2.0%p)의 2배가 넘는 속도로 늙어가고 있습니다. 미래를 대비해 나라 전체가 저축을 많이 하는 건 필연적이에요. 그런데 개편된 IMF 모형은 20년 뒤 미래 고령인구 비중을 슬그머니 빼버리고 주저축자 연령 상단마저 64세에서 54세로 낮췄습니다. 한국의 현실과 완전히 엇박자를 낸 것이죠. 게다가 차기 평가(ESR 2027)부터 누적 흑자를 차감하는 새 지표(NFA)까지 들어가면 적정 수치가 0.74%p 더 떨어져 최고 등급인 ‘상당폭 상회’라는 억울한 낙인이 찍힐 위험마저 있습니다.
💡 지니의 생각 열심히 일해서 외화를 번 게 글로벌 불균형의 원흉으로 지목되는 건 참 씁쓸한 일이에요. 특히 이런 IMF 평가는 단순한 학술 보고서로 끝나지 않고 미국의 환율관찰대상국 지정이나 통상 압박의 빌미로 악용될 수 있다는 점에서 그 무게가 가볍지 않습니다. 우리 정부와 한국은행이 이번에 왜곡 메커니즘을 날카롭게 밝혀낸 만큼, 국제 무대에서 한국의 독특한 인구구조와 저축 특성을 끈질기게 관철시키는 외교적 정밀 타격이 그 어느 때보다 중요해 보입니다.
정리하며
오늘은 한국은행이 규명한 IMF의 경상수지 왜곡 이슈를 함께 짚어봤습니다. 숫자의 이면에 숨겨진 모형의 오류를 모르면 엉뚱한 비판에 휘둘릴 수 있다는 걸 실감하게 되네요. 다음 시간에는 이러한 경상수지 평가 왜곡이 앞으로 환율과 우리 수출 기업들에게 실질적으로 어떤 영향을 미치게 될지 조금 더 깊게 파고들어 보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#경상수지갭 #한국은행 #IMF #EBA모형 #경제상식