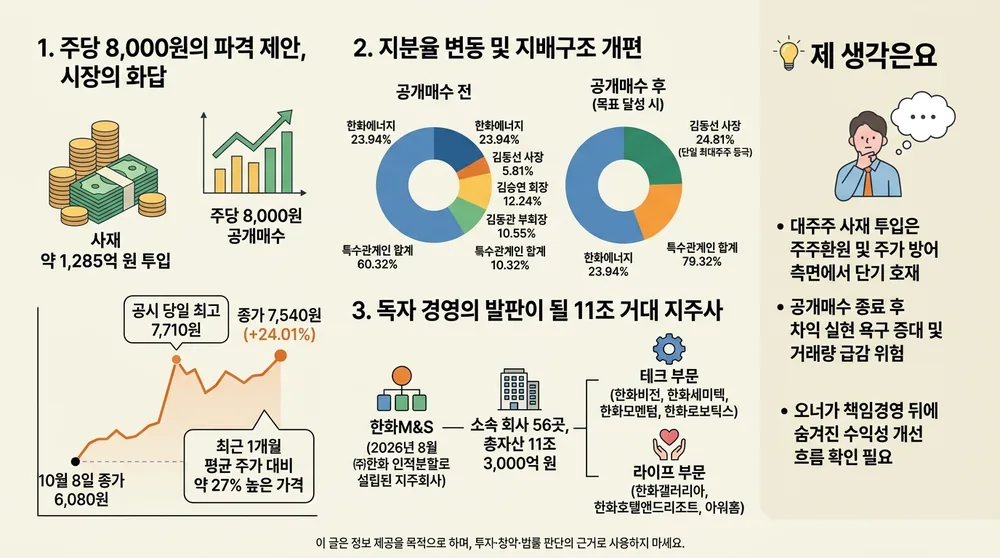
- 김동선 한화M&S 사장이 사재 약 1,285억 원을 들여 지분 19%를 주당 8,000원에 공개매수하기로 결정했습니다.
- 직전 종가 대비 약 32% 할증된 매수가에 힘입어 공시 당일 한화M&S 주가는 24% 넘게 급등해 7,540원에 마감했습니다.
- 매수 성공 시 김 사장의 지분율은 24.81%로 뛰어올라 기존 한화에너지를 제치고 단일 최대주주에 등극하게 됩니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 공개매수 가격 | 주당 8,000원(직전 종가 6,080원 대비 31.58% 프리미엄) | 공개매수 종료 후 주가가 매수가 아래로 회귀할 가능성 |
| 김동선 사장 지분율 | 5.81% → 성공 시 24.81%로 확대 | 목표 수량 미달 시 단일 최대주주 등극 지연 가능성 |
| 특수관계인 합산 지분율 | 60.32% → 성공 시 79.32%로 확대 | 유통 주식 수 급감에 따른 중장기 주식 거래 유동성 저하 |
| 투입 자기자금 규모 | 약 1,285억 원(차입금 없이 1,400억 원 예치) | 향후 그룹 지배구조 개편 과정에서 추가 자금 소요 부담 |
안녕하세요, 지니입니다 🙌 최근 주식시장에서 눈길을 확 사로잡는 대형 공시가 하나 터졌더라고요. 바로 한화그룹 3남인 김동선 사장이 개인 돈을 무려 1,000억 원 넘게 털어서 계열사 주식을 공개매수한다는 소식인데요. 요즘 말로 진짜 ‘상남자식 풀매수’라고 해야 할까요, 살짝 민망하긴 한데 정말 딱 어울리는 표현 같아요.
혹시 “대주주가 자기 돈으로 비싸게 주식을 사주면 무조건 호재일까?” 하고 고민해보신 적 있으신가요? 이번 승계 구도와 주가 흐름의 진짜 숨은 뜻이 무엇인지 궁금하지 않으신가요?
1. 주당 8,000원의 파격 제안, 시장이 바로 화답했다
2026년 10월 12일 공시를 뜯어보면 내용이 정말 화끈합니다. 김동선 한화머시너리앤서비스(한화M&S) 미래전략총괄 사장이 사재 약 1,285억 원을 투입해 보통주 최대 1,606만 주(지분율 19.00%)를 주당 8,000원에 공개매수하겠다고 선언했거든요. 직전 거래일인 10월 8일 종가가 6,080원이었으니 무려 31.58%나 웃돈을 얹어준 셈이고, 최근 1개월 평균 주가(약 6,300원)와 비교해도 약 27%나 비싼 가격입니다.
시장 반응은 그야말로 즉각적이었어요. 공시 당일 주가는 개장 직후 7,710원까지 치솟더니, 결국 직전 거래일보다 24.01%(1,460원) 오른 7,540원에 장을 마쳤습니다. 공개매수 기간은 10월 12일부터 11월 2일까지 22일 동안 진행되고, 결제일은 11월 4일로 잡혔습니다. 주관사인 NH투자증권 계좌에 차입금 없이 전액 자기자금 1,400억 원을 이미 예치해뒀다고 하니 자금 조달에 대한 불확실성도 싹 지운 셈이죠.

2. 지분율 24.81%로 단일 최대주주 등극, 지배구조의 큰 그림
이번 한화M&S 공개매수가 갖는 진짜 무게감은 지분율 변동에 있습니다. 목표 수량을 전부 채우게 되면 김동선 사장의 보통주 지분율은 기존 5.81%에서 무려 24.81%까지 껑충 뜁니다. 이렇게 되면 현재 최대주주인 한화에너지(23.94%)를 제치고 단일 최대주주 자리에 오르게 돼요.
동시에 김승연 회장(12.24%)과 김동관 부회장(10.55%) 등 특수관계인의 지분을 모두 합치면 한화M&S의 오너가 지분율은 기존 60.32%에서 79.32%까지 치솟게 됩니다. 거의 80%에 육박하는 수준이죠. 김 사장 측은 실질적인 지배력을 다지고 회사의 중장기 성장에 대한 책임을 다하려는 목적이라고 밝혔는데요. 지난달 임시주총에서 주가 하락과 성장성 우려를 토로했던 일반 주주들의 마음을 달래려는 책임경영 카드라는 해석이 힘을 얻고 있습니다.

3. 11조 거대 지주사 한화M&S, 독자 경영의 발판 될까
그렇다면 한화M&S가 도대체 어떤 회사길래 이렇게 큰 승부수를 던졌을까요? 이 회사는 2026년 8월 ㈜한화의 인적분할로 새롭게 닻을 올린 지주회사입니다. 테크 부문(한화비전, 한화세미텍, 한화모멘텀, 한화로보틱스)과 라이프 부문(한화갤러리아, 한화호텔앤드리조트, 아워홈)을 거느리고 있죠. 소속 회사만 56곳에 달하고 총자산 규모는 11조 3,000억 원에 이릅니다.
분할 당시부터 테크와 유통·서비스 영역을 아우르는 독자적인 사업 영역을 구축할 것이란 관측이 많았는데, 이번 사재 투입을 계기로 김동선 사장 중심의 경영 색채가 한층 뚜렷해졌습니다. 회사의 덩치가 워낙 크고 포트폴리오가 다양한 만큼, 오너 3세가 직접 자기 돈을 걸고 책임지는 모습을 보여주면서 시장의 불신을 돌파하겠다는 의지로 읽힙니다.
💡 지니의 생각 대주주가 사재를 털어 공개매수에 나서는 건 주주환원과 주가 방어 측면에서 분명 단기적인 호재입니다. 하지만 투자자 입장에서는 11월 공개매수가 끝난 이후를 냉정하게 봐야 해요. 주가가 매수가에 근접할수록 차익 실현 욕구가 커질 테고, 오너가 지분이 80% 가까이 묶이면 시장 유통 물량이 줄어들어 거래량이 급감할 위험도 있거든요. ‘통 큰 결단’ 뒤에 숨겨진 본업의 수익성 개선 흐름을 끝까지 챙겨보는 혜안이 필요해 보입니다.
정리하며
오늘은 김동선 사장의 한화M&S 공개매수 공시와 지배구조 개편의 속내를 함께 짚어봤습니다. 다음에는 인적분할 이후 각자도생에 나선 한화 테크 부문 계열사들의 실적이 실제로 어떻게 나오고 있는지 수치로 점검해보도록 할게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#한화M&S #김동선 #공개매수 #한화그룹 #책임경영