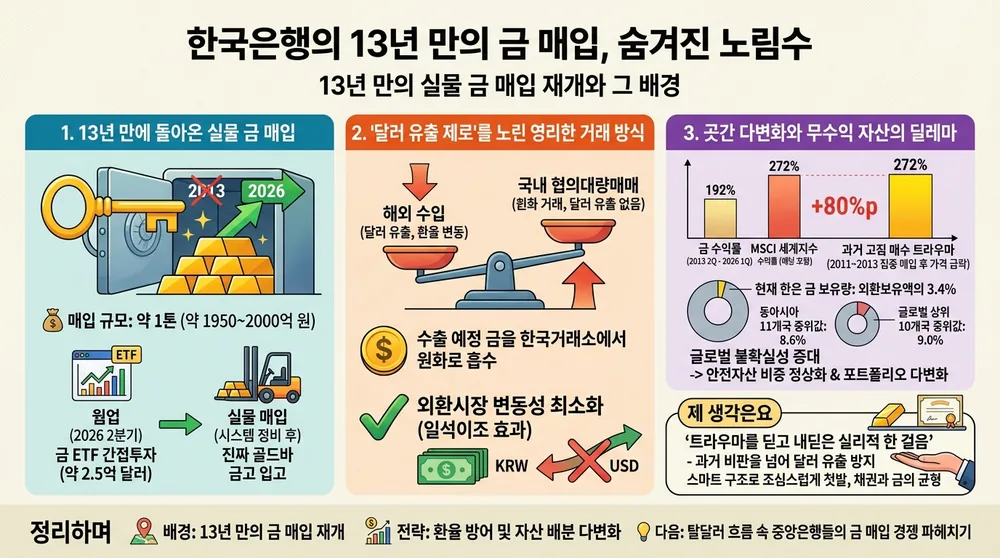
- 한국은행이 2013년 이후 13년 만에 약 1톤 규모의 국내 생산 실물 금 매입을 전격 추진합니다.
- 달러 유출 없이 원화로 수출용 금을 사들여 환율 충격을 없애는 절묘한 방식을 선택했습니다.
- 이자 없는 금과 이자 주는 자산 사이에서 균형을 맞추려는 외환보유액 다변화의 신호탄으로 읽힙니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 한은 실물 금 보유량 | 104.4톤 (세계 39위) | 2013년 이후 13년간 신규 매입 중단으로 글로벌 흐름 대비 정체 |
| 외환보유액 내 금 비중 (시가 기준) | 3.4% (장부가 기준 1.1%) | 동아시아 11개국 중위값(8.6%) 및 글로벌 상위 10개국(9.0%) 대비 크게 미달 |
| 2013년 2분기~2026년 1분기 수익률 | MSCI 세계지수 272% vs 금 192% | 주식·채권 등 이자부 자산 대비 80%포인트 낮은 금 수익률에 따른 기회비용 |
| 신규 매입 추진 규모 | 1톤 내외 (약 1950억~2000억 원) | 구체적 물량 확정 여부 및 외환시장 수급 영향에 대한 지속적 점검 필요 |
안녕하세요, 지니입니다 🙌 금값이 연일 고공행진을 이어가면서 재테크 시장이 정말 뜨거운데요. 그 와중에 우리나라 곳간을 책임지는 한국은행이 무려 13년 만에 실물 금을 다시 사들이기로 했다는 소식이 전해졌습니다. 한동안 금 쳐다도 안 보던 한은이 왜 지금 이런 결정을 내렸는지, 후배에게 썰 풀듯 쉽게 정리해 드릴게요.
혹시 “우리나라 외환보유액에 금이 얼마나 들어있는지” 궁금하셨던 적 있나요? 아니면 “왜 달러만 쟁여두지 말고 금도 진작 더 사지 않았을까?” 싶으셨나요?
1. 13년 만에 돌아온 한국은행의 실물 금 매입
한국은행이 거래와 결제 시스템 구축이 마무리되는 시점에 맞춰 약 1톤, 시장 가치로는 대략 1950억 원에서 2000억 원 규모의 실물 금 매입을 추진하고 있습니다. 한은이 실물 금을 직접 사들이는 것은 2013년 이후 무려 13년 만의 일이에요. 이번 매입을 뒷받침하기 위해 한국거래소 역시 일반 주문과 분리되는 한국은행 전용 분리보관계좌를 신설하고 부가세를 면제하는 등 운영규정 개정안을 마련했습니다.
사실 한은은 실물 금을 바로 사기 전에 워밍업을 먼저 거쳤습니다. 2026년 2분기에 미국 증시에 상장된 금 상장지수펀드, 즉 금 ETF를 약 2억 5000만 달러 규모로 매입하며 간접투자 형태로 발을 먼저 담갔거든요. 그러다 이제 시스템이 정비되면서 진짜 실물 골드바를 금고에 들여놓는 단계로 나아가는 모습입니다.

2. ‘달러 유출 제로’를 노린 영리한 거래 방식
이번 매입에서 특히 눈여겨볼 부분은 금을 사오는 방식입니다. 해외 시장에서 달러를 주고 금을 사오면 당장 외환시장에서 달러 수요가 늘어나 원/달러 환율이 출렁일 수 있잖아요? 그래서 한은은 국내 제련업체인 LS MnM 등이 해외로 수출하려던 금을 한국거래소를 통해 원화로 직접 사들이는 협의대량매매 방식을 택했습니다.
수출될 물량을 국내에서 원화로 흡수하는 구조이기 때문에, 귀중한 달러 외화가 밖으로 빠져나가지 않으면서도 외환시장 환율 변동성을 최소화할 수 있는 일석이조의 설계인 셈이죠. 환율 안정을 최우선으로 두는 중앙은행다운 꽤 영리한 디테일이라고 볼 수 있습니다.

3. 곳간 다변화와 무수익 자산의 딜레마
그렇다면 한은은 왜 그동안 금을 사지 않았을까요? 2011년부터 2013년까지 90톤을 집중적으로 사들였다가 하필 그 직후 금 가격이 급락하면서 거센 비판을 받았던 트라우마가 컸기 때문입니다. 실제로 한은 분석에 따르면 매입을 멈췄던 2013년 2분기부터 2026년 1분기까지 MSCI 세계지수 누적 수익률은 배당 포함 272%에 달했지만, 같은 기간 금 수익률은 192%로 주식이 80%포인트나 더 높았습니다. 금은 이자나 배당이 나오지 않는 대표적인 ‘무수익 자산’이라 들고만 있으면 기회비용이 발생하거든요.
하지만 현재 한은의 금 보유량은 104.4톤으로 시가 기준 외환보유액의 3.4%에 불과해 동아시아 11개국 중위값인 8.6%나 글로벌 상위 10개국 중위값인 9.0%에 한참 못 미칩니다. 결국 글로벌 통화 패권의 불안정성이 커지는 지금, 이자부 자산의 수익성을 챙기면서도 금이라는 궁극의 안전자산 비중을 서서히 정상화하려는 포트폴리오 다변화 전략이 본격화된 것으로 볼 수 있습니다.

💡 지니의 생각 저는 이번 결정을 보면서 ‘트라우마를 딛고 내딛은 실리적 한 걸음’이라는 생각이 들었어요. 과거 고점 매수 논란 때문에 13년이나 손을 놓고 있었지만, 이번에는 달러 유출을 막는 스마트한 구조를 짜서 조심스럽게 첫발을 뗐으니까요. 이자 나오는 채권과 든든한 실물 금 사이에서 균형을 잡는 일은 개인의 자산 배분에서도 평생 마주하는 숙제인데, 한국은행의 이번 실험이 좋은 본보기가 되어줄지 흥미진진하게 지켜보려 합니다.
정리하며
오늘은 한국은행의 13년 만의 실물 금 매입 재개 배경과 그 안에 담긴 환율 방어 및 자산 배분 전략을 함께 살펴봤어요. 다음에는 각국 중앙은행들이 왜 탈달러 흐름 속에서 앞다퉈 금 매입 경쟁을 벌이고 있는지, 글로벌 외환 시장의 큰 그림을 한 번 파헤쳐 보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#외환보유액 #한국은행금매입 #금투자 #안전자산 #경제상식