- 금융위원회가 은행권의 부동산 PF 대출 신용공여를 총 신용공여의 20% 이내로 제한하는 감독규정 개정안을 입법예고했습니다.
- 전체 부동산 PF 익스포저는 감소세지만 연체율은 4.65%까지 치솟아 자산 건전성 관리가 시급해진 탓입니다.
- 새 규제는 2027년 시행되며 초과 은행에는 3년의 유예기간을 부여해 연착륙을 유도할 방침입니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 전체 부동산 PF 익스포저 | 169조 8,000억원(2026년 3월 말) | 전년 말 대비 4조 5,000억원 감소했으나 잔액 규모 여전히 막대함 |
| 부동산 PF 대출 연체율 | 4.65%(2026년 3월 말) | 2025년 말(3.88%) 대비 0.77%p 급등하여 건전성 리스크 확대 |
| 은행 부동산 PF 신용공여 한도 | 총 신용공여의 20% 이내(신설 예정) | 초과 은행은 3년 내 해소 필요, 신규 PF 자금 공급 축소 가능성 |
| 특수은행 내부통제 평가 비중 | 10.0%(기존 3.2%에서 확대) | 별도 부문 분리로 금융사고 및 리스크 통제 미흡 시 불이익 강화 |
안녕하세요, 지니입니다 🙌 요즘 뉴스를 보다 보면 금융권 건전성에 대한 이야기가 심심찮게 들려오곤 하죠. 특히 부동산 PF 문제는 우리 경제의 뇌관이라는 말이 계속 나왔는데, 이번에 금융당국이 은행권의 쏠림 현상을 틀어막기 위해 제법 묵직한 브레이크를 밟았습니다. 오늘은 금융위원회가 내놓은 규제 소식을 같이 뜯어볼게요.
혹시 “부동산 PF 위기라더니 은행들은 괜찮은 건가?” 하고 걱정해보신 적 있나요? 아니면 대출 규제가 강화되면 내 아파트 분양이나 금융 시장에 어떤 불똥이 튈지 궁금하지 않으셨나요?
1. 부동산 PF 신용공여 20% 상한, 은행권에 쳐진 방어벽
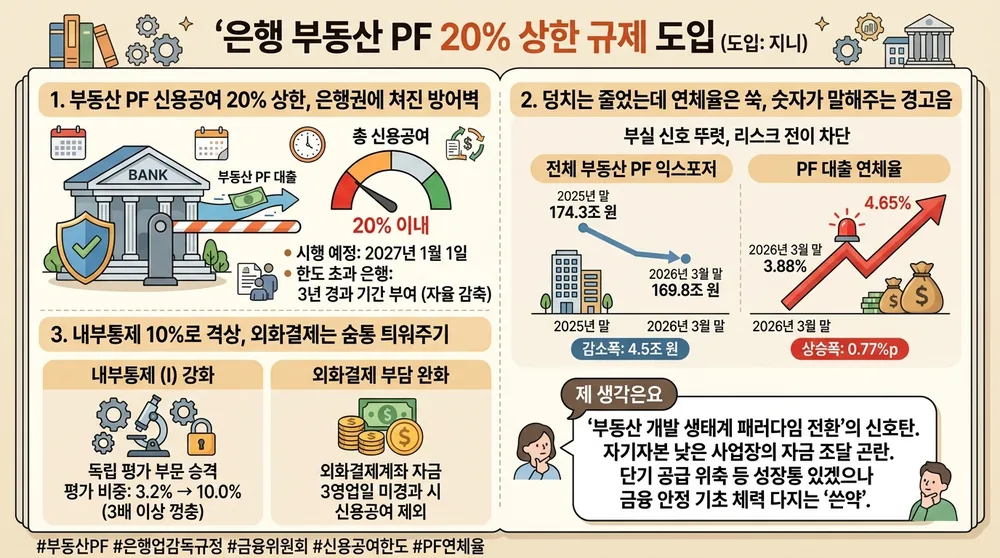
금융위원회가 은행의 부동산 PF 쏠림을 막기 위해 칼을 빼들었습니다. 2026년 9월 30일부터 11월 9일까지 은행업감독규정 개정안을 규정변경예고했는데요, 핵심은 은행의 부동산 프로젝트파이낸싱(PF) 대출 관련 신용공여를 ‘총 신용공여의 20% 이내’로 제한하는 규정(제26조 제1항 제7호)을 경영지도비율로 신설하는 것입니다. 이번 조치는 지난 2025년 12월 22일 정부 합동으로 발표했던 ‘부동산PF 건전성 제도개선 방안’에 따른 정식 후속 절차예요.
제도 시행은 2027년 1월 1일부터 본격화될 예정입니다. 다만 규제선인 20%를 넘긴 은행들이 당장 대출을 회수하느라 시장에 쇼크가 오면 곤란하잖아요? 그래서 시행 시점에 한도를 초과한 은행에게는 3년 동안 여유를 두고 해소할 수 있는 경과기간을 부여하기로 했습니다. 이번 개정안은 의견 수렴과 규제심사를 거쳐 2026년 12월 2일쯤 금융위원회 의결로 확정될 예정이에요.

2. 덩치는 줄었는데 연체율은 쑥, 숫자가 말해주는 경고음
금융당국이 이렇게 규제 한도를 못 박은 이유는 현장의 숫자가 심상치 않기 때문입니다. 금융위원회 집계에 따르면 2026년 3월 말 기준 전체 부동산 PF 익스포저는 169조 8,000억 원으로 나타났어요. 2025년 말의 174조 3,000억 원과 비교하면 4조 5,000억 원가량 줄어들면서 덩치 자체는 약간 작아졌습니다.
문제는 건전성의 질입니다. 같은 기간 PF 대출 연체율이 3.88%에서 4.65%로 무려 0.77%포인트나 치솟았거든요. 총 익스포저가 감소하는 중에도 부실 신호가 뚜렷해지고 있으니, 가장 든든한 버팀목이어야 할 은행권마저 흔들리지 않도록 선제적으로 부동산 PF 캡(한도)을 씌워 리스크 전이를 차단하겠다는 계산입니다.

3. 내부통제 10%로 격상, 외화결제는 숨통 틔워주기
이번 개정안에는 부동산 PF 한도 외에도 눈여겨볼 디테일들이 함께 담겼습니다. 먼저 특수은행 경영실태평가 체계가 대폭 손질되는데요, 기존에 위험관리(R) 하위 항목에 머물러 있던 내부통제(I) 항목이 독립된 평가 부문으로 쑥 올라왔습니다. 평가 비중도 기존 3.2%에서 10.0%로 3배 넘게 껑충 뛰었는데, 금융사고를 사전에 통제하지 못하면 경영평가에서 큰 불이익을 주겠다는 강력한 의지죠.
반면 정상적인 금융 거래의 숨통을 틔워주는 조치도 포함됐습니다. 외국환 결제 등을 위해 개설된 은행 계좌에 입금된 자금 중 입금일로부터 3영업일이 지나지 않은 외화결제계좌 운용 금액은 신용공여 산정 대상에서 제외하기로 했어요. 묶을 곳은 확실하게 묶고, 불필요하게 발목을 잡던 규제는 털어내면서 제도 전반의 ‘디테일’을 챙겼다고 볼 수 있습니다.
💡 지니의 생각 겉으로 보기엔 ‘또 하나의 대출 규제’ 같지만, 저는 이번 조치가 부동산 개발 생태계의 패러다임 전환을 알리는 신호탄이라고 봐요. 지금까지는 시공사나 금융사의 신용에 기대어 자기자본이 거의 없는 상태로 굴러가던 PF 사업장이 많았잖아요. 이제 은행 문턱이 20%로 단단히 막히면, 자기자본 비율이 낮거나 사업성이 떨어지는 곳은 자금 조달 자체가 불가능해질 테니까요. 단기적으로는 부동산 공급 위축 같은 성장통이 있겠지만, 금융 안정이라는 기초 체력을 다지기 위해선 꼭 거쳐야 할 ‘쓴약’이지 않을까 싶습니다.
정리하며
오늘은 금융위의 은행권 부동산 PF 신용공여 20% 한도 규제와 건전성 지표 변화를 함께 살펴봤어요. 다음에는 2금융권이나 건설사들에게 이 은행권 PF 캡이 어떤 연쇄작용을 일으키고 있는지 그 여파를 한번 추적해보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#부동산PF #은행업감독규정 #금융위원회 #신용공여한도 #PF연체율