- 2026년 1~7월 3040세대의 주택 매수 증여·상속 신고액이 5조 1,607억 원을 기록하며 작년 1년 치를 단 7개월 만에 넘어섰습니다.
- 전체 주택 매수 증여·상속 자금 중 3040세대가 차지하는 비중은 무려 75.01%로 통계 집계 이래 최고 수준을 보였습니다.
- 주택담보대출 한도가 6억 원으로 묶이고 갭투자 사다리마저 차단되면서 부모 찬스 유무에 따른 자산 양극화가 한층 뚜렷해지고 있습니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 3040세대 증여·상속 신고액 | 5조 1,607억 원(2026년 1~7월 기준) | 2025년 연간 총액(4조 6,307억 원)을 이미 초과하여 자산 이전 과열 우려 |
| 전체 증여액 중 3040 비중 | 75.01%(2026년 1~7월 기준) | 2021년 57.36%에서 지속 상승, 내 집 마련의 세대 간 부의 대물림 편중 심화 |
| 20대 이하 증여·상속 비중 | 4.82%(2026년 1~7월 기준) | 2022년 18.41%에서 4%대로 급감, 실거주 중심 연령대로 자금 지원 집중 |
| 주택담보대출 규제 환경 | 대출 한도 최대 6억 원 제한 및 수도권 갭투자 차단 | 자력 대출 통한 주거 사다리 단절로 부모 지원 없는 무주택 실수요자 고립 |
안녕하세요, 지니입니다 🙌 요즘 부동산 시장 이야기를 나누다 보면 내 집 마련이라는 게 과연 내 월급과 저축만으로 가능한 영역인지 깊은 현타가 온다는 후배들의 이야기를 자주 듣게 됩니다. 오늘은 최근 공개된 자금조달계획서 통계 속 3040 주택 매수 증여 흐름을 살펴보면서 대출 한파 속 감춰진 현실을 차분히 짚어볼게요.
혹시 “대출도 다 막혔다는데 주변 동료들은 대체 무슨 돈으로 집을 샀을까?” 하고 고개를 갸웃했던 적 없으신가요? 아니면 대출 규제가 강화될수록 부모님 도움을 받을 수 있는 사람만 유리해지는 것 아니냐는 생각을 해보신 적은요?
1. 7개월 만에 5조 원 돌파, 작년 전체 기록을 갈아치운 부모 찬스
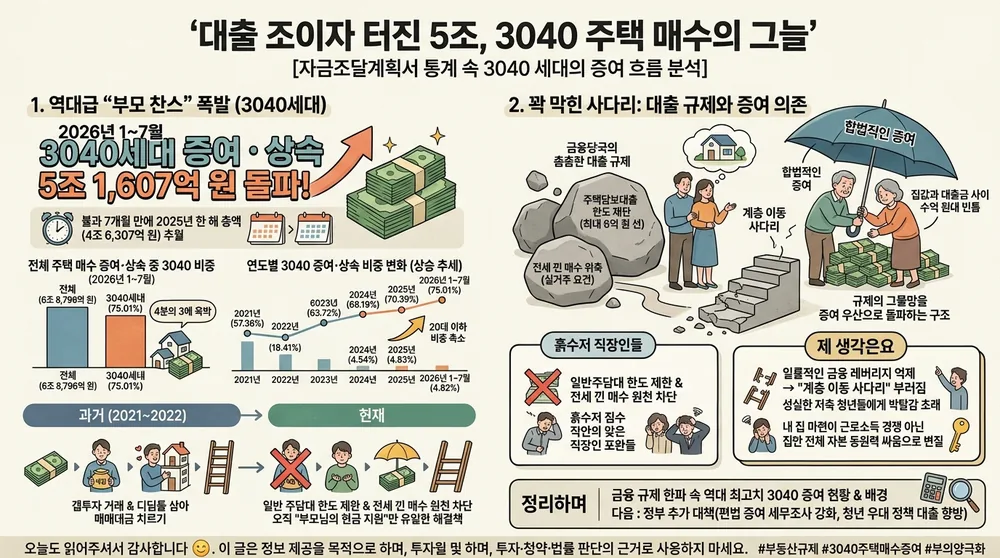
최근 공개된 주택취득 자금조달계획서 분석에 따르면, 2026년 1월부터 7월까지 전국에서 30대와 40대가 주택을 사들이며 조달했다고 신고한 증여 및 상속 금액이 무려 5조 1,607억 원에 달했습니다. 놀라운 점은 이 숫자가 지난해인 2025년 한 해 동안 3040세대가 신고했던 연간 총액 4조 6,307억 원을 불과 7개월 만에 가뿐히 뛰어넘었다는 사실이에요. 요즘 말로 정말 ‘역대급 폼’을 보여주는 자금 쏠림 현상인데, 마냥 웃어넘길 수는 없는 수치입니다.
2026년 1~7월 동안 전 연령대가 집을 살 때 신고한 전체 증여·상속 총액은 6조 8,796억 원이었는데요. 이 중 30대와 40대가 차지하는 비중이 75.01%로 정확히 4분의 3에 육박했습니다. 2021년만 해도 3040세대의 증여·상속 비중은 57.36% 수준이었고 2022년에는 53.89%까지 내려가기도 했지만, 2023년 63.72%, 2024년 68.19%, 2025년 70.39%로 매년 거침없이 오르더니 급기야 75% 선마저 뚫어버린 것이죠.
반면 20대 이하가 차지하는 비중은 눈에 띄게 쪼그라들었습니다. 2021년 17.15%, 2022년 18.41%에 달했던 20대 이하 증여·상속 비중은 2023년 6.59%로 급락한 이후 2024년 4.54%, 2025년 4.83%, 그리고 2026년 1~7월에는 4.82%로 내려앉았습니다. 미성년자나 사회초년생에게 증여하던 과거 패턴에서 벗어나, 이제는 실제로 집이 절실한 경제활동 주력군인 30대와 40대에게 집안의 모든 여유 자본이 집중 투입되고 있다는 뜻이에요.

2. 꽉 막힌 대출과 사라진 갭투자, 사다리가 사라진 자리
그렇다면 왜 하필 지금 3040세대의 증여 의존도가 이렇게 가파르게 치솟았을까요? 부동산 시장 전문가들은 금융당국의 촘촘한 대출 규제와 매매 방식의 변화를 핵심 원인으로 꼽고 있습니다. 현재 서울 전역과 경기 주요 지역에서는 주택담보대출 한도가 최대 6억 원 선으로 엄격하게 제한되어 있고, 전세를 끼고 집을 사두는 이른바 갭투자 거래 역시 강력한 실거주 요건 등으로 인해 크게 위축된 상태입니다.
과거 2021~2022년만 하더라도 잠실이나 대치, 삼성, 청담 같은 토지거래허가구역 외에는 세입자의 보증금을 디딤돌 삼아 매매대금을 치르고 나중에 차곡차곡 돈을 모아 입주하는 사다리 타기가 어느 정도 통용되었어요. 하지만 전세를 낀 매수가 원천 차단되고 일반 주택담보대출마저 한도가 묶이자, 집값과 대출금 사이의 수억 원대 빈틈을 채울 방법이 오직 ‘부모님의 현금 지원’밖에 남지 않게 된 셈입니다.
결국 가계부채를 관리하기 위해 정부가 대출 조이기에 나섰지만, 그 결과가 정작 자력으로 자산을 모으려는 흙수저 직장인들의 진입 장벽만 높이고 부모의 재력이 든든한 이들에게 유리한 판을 깔아주는 뜻밖의 역설을 낳고 만 셈이죠. 규제의 그물망을 합법적인 증여라는 튼튼한 우산으로 뚫고 나가는 구조가 굳어지고 있습니다.

💡 지니의 생각 부동산 규제의 명분은 늘 가계부채 안정과 투기 억제였지만, 금융 레버리지를 일률적으로 틀어막았을 때 발생하는 가장 뼈아픈 부작용은 ‘노력으로 극복 가능한 계층 이동 사다리’가 부러진다는 점 아닐까 싶어요. 3040세대의 증여 비중이 75%를 넘었다는 건, 이제 내 집 마련이 개인의 근로소득 경쟁이 아니라 집안 전체의 자본 동원력 싸움으로 변질되었음을 적나라하게 보여줍니다. 성실하게 저축하던 청년들이 박탈감을 느끼지 않도록, 대출 규제와 더불어 자력으로 주거 안정을 꾀할 수 있는 보완책이 절실해 보입니다.
정리하며
오늘은 대출 규제 한파 속에서 역대 최고치를 경신한 3040세대의 증여·상속 현황과 그 배경을 살펴봤어요. 다음에는 이번 통계의 여파로 정부가 추가로 내놓을 수 있는 편법 증여 세무조사 강화나 청년 우대 정책 대출의 향방에 대해서도 자세히 알아보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#부동산규제 #3040주택매수증여 #자금조달계획서 #주택담보대출한도 #부의양극화