- 은행채 금리가 4%대로 오르며 시중은행 예·적금 금리가 일제히 인상되는 분위기입니다.
- 증시 변동성이 커지자 투자자예탁금과 CMA 대기자금이 썰물처럼 빠져나와 5대 은행 수신 잔액이 두 달 연속 늘었습니다.
- 증권사들이 CMA 금리를 올려 방어에 나선 가운데 머니무브의 흐름을 짚어보고 자금 관리 팁을 공유합니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 5대 은행 총수신 잔액 (9월 말) | 2,264조 460억 원 (전월비 3조 9,725억 원↑) | 안전자산 쏠림으로 증시 유동성 둔화 및 자산 회전율 저하 |
| 투자자예탁금 (9월 17일 기준) | 97조 4,910억 원 (한 달간 7조 2,640억 원↓) | 증시 매수 대기자금 축소로 주가 조정 폭 확대 가능성 |
| 은행채 1년물 금리 (9월 28일) | 연 4.174% (예금금리 상단 연 3.55% 상회) | 은행권 조달비용 상승이 대출금리 상승 압박으로 전이 |
| 증권사 CMA 잔액 (9월 28일) | 107조 원 (4월 고점 대비 약 11조 원↓) | 고객 이탈 방어를 위한 조달비용 부담 증가 |
안녕하세요, 지니입니다 🙌 요즘 주식 계좌 열어보기 조금 무섭다고 하시는 분들 주변에 정말 많으시죠? 저 역시 파란 불이 깜빡일 때마다 마음을 졸이곤 하는데요. 반면에 은행 창구는 고금리 특판을 잡으려는 발길로 북적인다고 해요. 오늘은 시장에 조용하지만 거세게 불고 있는 ‘역머니무브’ 흐름을 숫자로 꼼꼼히 짚어보겠습니다.
혹시 “주식창 쳐다보며 스트레스받느니 차라리 예금에 묶어둘까?”라는 고민, 요즘 부쩍 드시지 않나요? 증권사 CMA에 넣어둔 비상금을 은행 파킹통장으로 옮겨야 할지 망설여지신 적은 없으신가요?
1. 증시 떠나 은행으로, 숫자로 증명된 자금 대이동
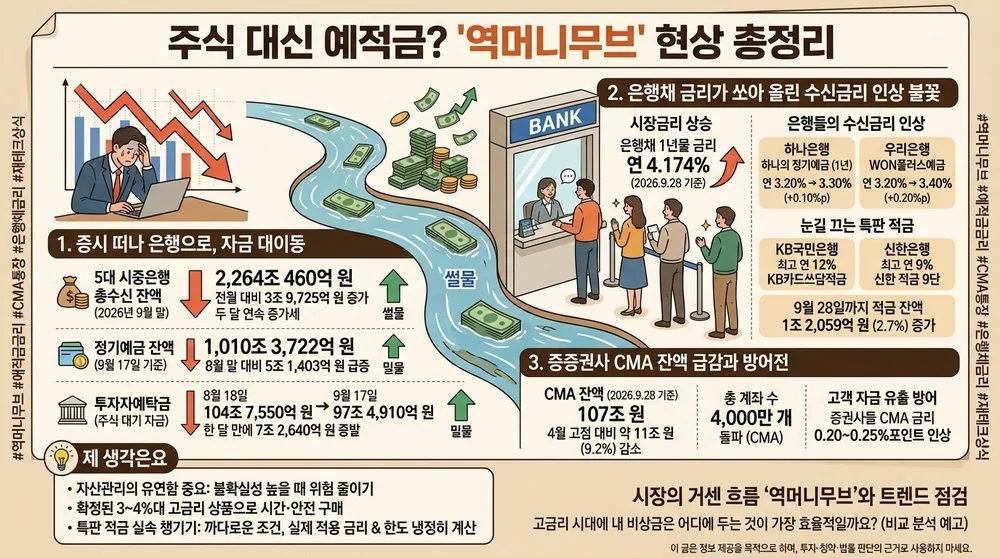
요즘 금융시장의 가장 뚜렷한 키워드는 바로 안전자산 회귀, 즉 ‘역머니무브’예요. 2026년 9월 말 발표된 5대 시중은행(KB국민·신한·하나·우리·NH농협)의 총수신 잔액을 보면 2,264조 460억 원으로 전월 대비 3조 9,725억 원이나 불어나며 두 달 연속 증가세를 이어갔습니다. 특히 목돈을 묶어두는 정기예금 잔액은 9월 17일 기준 1,010조 3,722억 원으로 8월 말보다 무려 5조 1,403억 원이 급증했어요.
반면 주식 시장의 체감 온도는 정반대입니다. 언제든 주식을 사려고 대기하던 투자자예탁금은 8월 18일 104조 7,550억 원에서 9월 17일 97조 4,910억 원으로 불과 한 달 만에 7조 2,640억 원이나 증발했거든요. 소위 ‘주식으로 쏠리던 돈’이 안전한 은행 금고 안으로 차곡차곡 쌓이고 있는 셈입니다.

2. 은행채 금리가 쏘아 올린 수신금리 인상 불꽃
그렇다면 왜 이렇게 돈이 은행으로 몰려들고 있을까요? 답은 시장금리에 있습니다. 은행들의 자금 조달 기준이 되는 은행채(무보증·AAA) 1년물 금리가 2026년 9월 28일 기준 연 4.174%까지 치솟았기 때문인데요. 당시 5대 시중은행의 1년 만기 정기예금 최고금리가 연 3.05~3.55% 수준이었으니 채권 금리가 예금 금리를 훌쩍 뛰어넘는 역전 현상이 나타난 것이죠.
채권 발행 비용이 비싸지자 은행들은 고객 예금을 유치하는 쪽으로 방향을 틀었습니다. 하나은행이 ‘하나의 정기예금’ 1년 만기 금리를 연 3.20%에서 3.30%로 0.10%포인트 올렸고, 우리은행도 ‘WON플러스예금’을 3.20%에서 3.40%로 0.20%포인트 전격 인상했어요. 여기에 KB국민은행의 최고 연 12% ‘KB카드쓰담적금’, 신한은행의 최고 연 9% ‘신한 적금 9단’ 같은 눈 돌아가는 특판 적금까지 쏟아지며 9월 28일까지 적금 잔액만 1조 2,059억 원(2.7%) 증가하는 기염을 토했습니다.

3. 증권사 CMA 잔액 급감과 방어전의 시작
이런 변화는 단기 자금의 대표 휴식처였던 증권사 종합자산관리계좌(CMA)에서도 고스란히 드러납니다. 2026년 9월 28일 기준 증권사 CMA 잔액은 107조 원으로 올해 4월 기록했던 고점 대비 약 11조 원(9.2%)이나 쪼그라들었어요. 물론 재테크에 관심을 가진 분들이 많아지면서 CMA 총 계좌 수는 4,000만 개를 돌파했지만, 계좌 안에 들어있는 실제 알맹이 자금은 썰물처럼 빠져나간 상태입니다.
발등에 불이 떨어진 곳은 증권사들이에요. 고객 자금 유출을 막기 위해 미래에셋증권을 비롯한 주요 증권사들은 부랴부랴 CMA 금리를 0.20~0.25%포인트 인상하며 본격적인 고객 방어전에 나섰습니다. 금융사들 사이에서 한 푼이라도 더 유치하려는 치열한 ‘금리 전쟁’이 펼쳐지고 있는 셈이죠.

💡 지니의 생각 요즘 유행어로 ‘꺾이지 않는 마음’이란 말이 있지만, 제 생각에 자산관리에서는 ‘꺾일 줄 아는 유연함’도 참 중요한 것 같아요. 증시가 조정을 겪고 불확실성이 높을 때 무리하게 위험을 떠안기보다, 확정된 3~4%대 고금리 상품을 통해 시간과 안전을 사는 것도 훌륭한 전략이거든요. 다만 특판 적금의 경우 최고금리 조건이 꽤 까다로운 경우가 많으니, 실제 적용 금리와 예치 한도를 냉정하게 계산해보는 ‘실속 챙기기’가 꼭 필요해 보입니다.
정리하며
오늘은 시장금리 상승과 함께 빠르게 번지고 있는 역머니무브 현상과 머니 트렌드를 살펴봤어요. 다음번에는 고금리 시대에 많은 분들이 고민하시는 ‘파킹통장 vs 단기채권 ETF’, 내 비상금은 어디에 두는 것이 가장 효율적인지 비교 분석해 드리겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#역머니무브 #예적금금리 #CMA통장 #은행채금리 #재테크상식