- 추가 금리인상에 대한 경계감이 완화되면서 글로벌 금융시장의 통화정책 불확실성이 점차 낮아지고 있습니다.
- 9월 증시 반등을 위해서는 통화긴축 압박 둔화와 더불어 기업 실적 및 경기 펀더멘털의 실질적 뒷받침이 필수적입니다.
- 매크로 지표 변동성이 여전한 만큼 단기적인 낙관론보다는 위험 관리에 무게를 두는 전략이 요구됩니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 기준금리 추가 인상 전망 | 인상 확률 점진적 하향 | 예상 밖 물가 지표 반등 시 긴축 장기화 우려 |
| 글로벌 매크로 환경 | 고금리 누적 효과 반영 구간 | 실물 경기 둔화 속도 가속화 가능성 |
| 9월 증시 수급 및 심리 | 방향성 탐색 속 관망세 지속 | 정책 이벤트 전후 변동성 확대 |
안녕하세요, 지니입니다 🙌 요즘 날씨만큼이나 주식 시장의 흐름도 종잡을 수 없어서 고민이 깊으신 분들 많으시죠? 통화정책의 향방을 둘러싸고 온갖 해석이 쏟아지는 시점이라, 오늘은 9월 증시 반등의 조건과 금리 이슈를 차분히 정리해보려고 합니다.
혹시 “금리인상 확률이 내려간다는데 왜 주식 시장은 시원하게 치고 나가지 못할까?”라는 의문을 품어보신 적 없으신가요? 9월 증시가 과연 추세적 반등의 기회를 잡을 수 있을지 스스로 점검해볼 때입니다.
1. 금리인상 확률의 하락과 통화정책 완화 기대
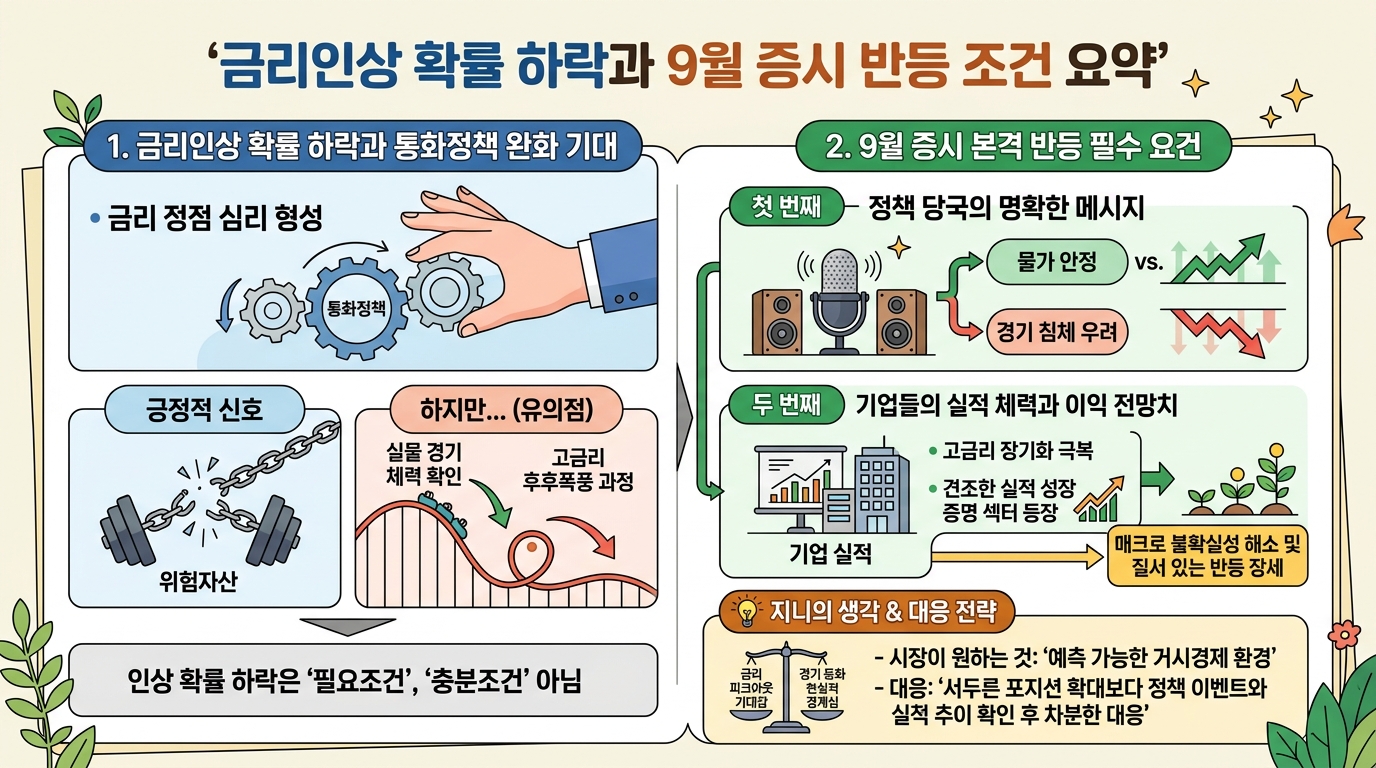
최근 글로벌 금융시장에서는 추가 금리인상에 대한 확률이 점차 낮아지고 있다는 신호들이 곳곳에서 포착되고 있습니다. 통화당국의 강력한 긴축 기조가 물가를 억누르는 효과를 내기 시작하면서, 시장 참여자들 사이에서도 ‘금리의 정점’이 머지않았다는 심리가 형성되고 있는 것이죠. 그동안 위험자산을 짓누르던 가장 무거운 족쇄 중 하나가 헐거워지고 있다는 점은 분명 긍정적인 신호입니다.
하지만 단순히 금리를 더 올리지 않는다는 기대만으로 증시가 곧바로 폭발적인 상승세를 타기는 어렵습니다. 과거의 사이클을 돌아보더라도 금리인상이 멈춘 직후에는 늘 실물 경기의 체력과 고금리가 남긴 후폭풍을 확인하는 진통 과정이 뒤따랐기 때문입니다. 즉, 인상 확률의 하락은 반등의 ‘필요조건’일 뿐, ‘충분조건’은 아니라는 점을 기억해야 합니다.
2. 9월 증시가 본격적인 반등을 맞이하기 위한 필수 요건
그렇다면 다가오는 9월, 증시가 본격적으로 기지개를 켜기 위해 채워져야 할 조각들은 무엇일까요? 가장 첫 번째는 통화정책 결정 회의를 전후로 한 정책 당국의 명확한 메시지입니다. 금리 동결의 명분이 ‘물가 안정’에 있는지, 아니면 ‘경기 침체 우려’에 있는지에 따라 시장의 반응은 완전히 달라질 수 있기 때문입니다.
두 번째 핵심 요건은 기업들의 실적 체력과 하반기 이익 전망치의 방어력입니다. 금리 인상 확률이 내려가더라도 기업들의 실적이 고금리 장기화로 인해 훼손된다면 밸류에이션 부담이 커질 수밖에 없습니다. 결국 매크로 환경의 불확실성이 걷히는 와중에 견조한 실적 성장을 증명해내는 섹터가 나타나야만 비로소 질서 있는 반등 장세가 펼쳐질 수 있습니다.
💡 지니의 생각 요즘 시장을 보면 이른바 ‘금리 피크아웃’에 대한 기대감과 ‘경기 둔화’에 대한 현실적 경계심이 팽팽하게 맞서고 있는 갓생 살기 참 힘든 구간이라는 생각이 들어요. 금리인상 확률이 내려간다는 소식은 반갑지만, 시장이 진짜 원하는 것은 단순한 인상 중단이 아니라 예측 가능한 거시경제 환경입니다. 지금은 서둘러 포지션을 공격적으로 늘리기보다는, 다가오는 정책 이벤트와 실적 추이를 확인하며 차분히 대응하는 호흡이 더 지혜로운 선택이 아닐까 싶습니다.
정리하며
오늘은 금리인상 확률 하락의 의미와 함께 9월 증시 반등을 위해 체크해야 할 주요 조건들을 짚어보았습니다. 다음 포스팅에서는 고금리 후반부 국면에서 상대적으로 안정적인 현금흐름을 창출하는 업종들의 펀더멘털을 구체적으로 분석해보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#금리인상확률 #9월증시반등 #통화정책 #매크로분석 #증시전망