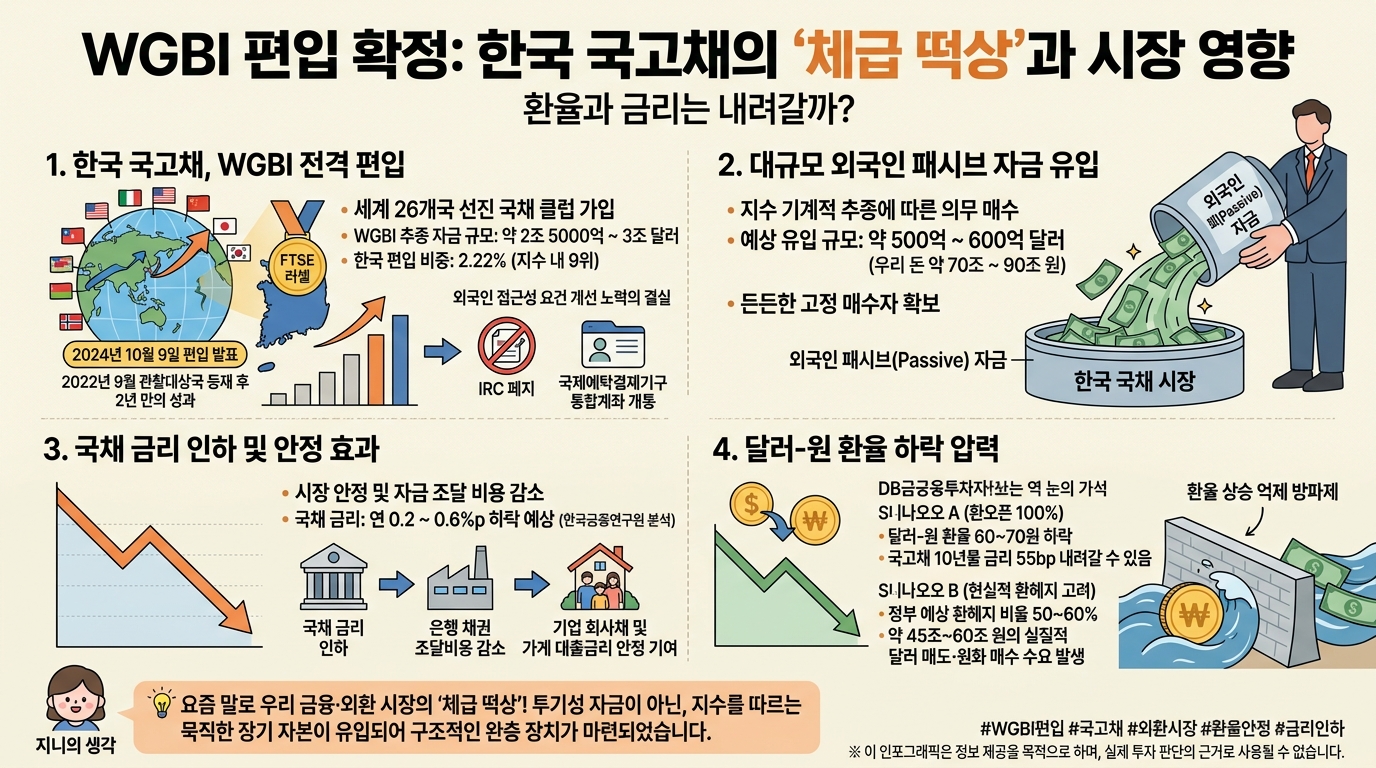
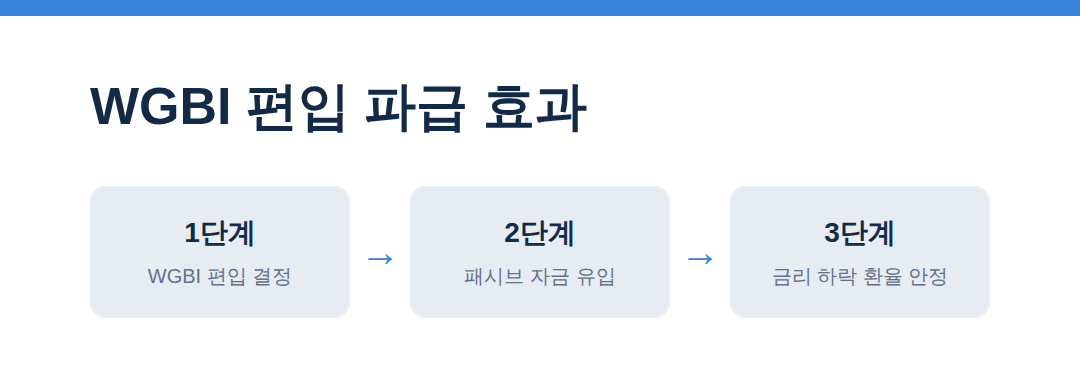
- 한국 국고채가 글로벌 선진 국채 클럽인 세계국채지수(WGBI)에 편입 비중 2.22%로 공식 편입되었습니다.
- 이에 따라 약 70조~90조 원 규모의 외국인 패시브 자금이 유입되며 채권 금리가 연 0.2~0.6%p 낮아질 것으로 기대돼요.
- 추종 자금의 원화 환전 수요 덕분에 달러-원 환율 역시 수십 원대 하향 안정화 압력을 받을 전망입니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| WGBI 한국 편입 비중 | 2.22% (26개국 중 9위) | 글로벌 채권시장 변동성 확대 시 편입 비중 미세 조정 가능성 |
| 예상 외국인 유입 자금 | 500억~600억 달러 (약 70조~90조 원) | 실제 자금 유입이 분할 집행되는 과정에서 단기 체감 효과 지연 우려 |
| 국채 금리 하락 효과 | 연 0.2~0.6%p (한국금융연구원 추정) | 국내외 기준금리 경로 및 물가 지표에 따라 상쇄될 위험 |
| 원·달러 환율 안정 효과 | 실질 외환 유입 45조~60조 원 (환헤지 50~60% 감안) | 글로벌 강달러 기조나 대외 지정학적 리스크 심화 시 효과 제한 |
안녕하세요, 지니입니다 🙌 최근 금융시장에서 정말 오랫동안 기다려왔던 초대형 빅뉴스가 하나 터졌죠! 바로 한국 국고채의 세계국채지수, 즉 WGBI 편입 소식인데요. 솔직히 국채 이야기라고 하면 조금 딱딱하고 어렵게 느껴지실 수도 있지만, 알고 보면 우리 대출금리나 환율과도 아주 밀접하게 연결되어 있답니다. 오늘은 이 소식이 왜 그렇게 대단한지 후배에게 조곤조곤 들려주듯 쉽게 정리해 볼게요.
혹시 “채권 지수 하나 들어갔다고 환율이랑 금리가 진짜 내려갈까?” 궁금하셨나요? 아니면 “WGBI라는 게 도대체 뭐길래 뉴스마다 난리법석이지?” 싶으셨나요?
1. 재수 끝에 합격한 선진 국채 클럽, WGBI 편입의 정체
런던 증권거래소 그룹(LSEG) 산하 FTSE 러셀이 2024년 10월 9일, 한국 국고채를 세계국채지수(WGBI)에 정식 편입한다고 발표했습니다. 지난 2022년 9월 관찰대상국(Watch List) 리스트에 오른 지 딱 2년 만에 거둔 쾌거인데요. WGBI는 전 세계 주요 26개국 국채만 모아놓은 대표적인 선진 채권 지수로, 이 지수를 그대로 추종하는 글로벌 자금 규모만 무려 2조 5000억 달러에서 3조 달러에 달합니다.
이번 발표에서 확정된 한국 국채의 편입 비중은 2.22%예요. 숫자만 보면 작아 보일 수 있지만, 지수에 들어간 26개국 중에서 당당히 9번째로 큰 규모입니다. 그만큼 한국 국채 시장의 체급을 글로벌 무대에서 정식으로 인정해 준 셈이죠. 그동안 외국인 투자자등록제(IRC) 폐지나 국제예탁결제기구 국채통합계좌 개통처럼 까다로운 외국인 접근성 요건을 맞추기 위해 기울인 노력이 드디어 결실을 맺었습니다.
2. 70조~90조 원 유입, 금리와 환율은 어떻게 움직일까
그렇다면 우리 피부에 와닿는 변화는 무엇일까요? 핵심은 바로 ‘외국인 패시브(Passive) 자금’의 성격에 있습니다. 지수를 기계적으로 추종해야 하는 패시브 펀드 특성상, 약 500억~600억 달러, 우리 돈으로 약 70조~90조 원에 달하는 엄청난 자금이 한국 국채를 반드시 사 담아야 하거든요. 거대한 큰손이 든든한 고정 매수자로 시장에 들어오는 구조입니다.
한국금융연구원 분석에 따르면, 이 자금이 국채시장에 들어올 경우 국채 금리를 연 0.2~0.6%p가량 낮추는 효과가 발생한다고 해요. 국채 금리가 내려가면 정부의 이자 비용이 줄어드는 건 물론이고, 은행들의 채권 조달비용이 낮아지면서 결국 기업 회사채와 가계의 대출금리 안정에도 긍정적인 온기를 불어넣게 됩니다.
환율 쪽 효과도 만만치 않아요. DB금융투자에서는 만약 유입 자금이 환헤지 없이 100% 환오픈으로 들어온다면 달러-원 환율이 60~70원(약 65원) 하락하고, 국고채 10년물 금리는 55bp나 내려갈 수 있다고 분석했습니다. 정부 당국이 예상하는 현실적인 환헤지 비율인 50~60%를 감안하더라도, 약 45조~60조 원 규모의 실질적인 달러 매도·원화 매수 수요가 시장에 풀리게 되니 고환율 부담을 덜어주는 강력한 방파제가 생기는 셈입니다.
💡 지니의 생각 요즘 말로 이번 WGBI 편입은 우리 외환·금융 시장의 ‘체급 떡상'(앗, 너무 요즘 표현인가요? 살짝 쑥스럽네요 😅)이라고 평가하고 싶어요. 단기 차익을 노리고 들어왔다 빠져나가는 투기성 자금이 아니라, 지수를 따라 묵직하게 머무는 장기 성격의 패시브 자본이 구조적으로 채워지기 때문이죠. 고환율과 고금리로 지친 우리 경제에 중장기적인 완충 장치가 하나 더 튼튼하게 마련된 것 같아 참 든든합니다.
정리하며
오늘은 WGBI 편입 결정이 가져올 70조~90조 원 규모의 유입 자금 효과와 채권 금리·환율 안정 메커니즘을 함께 정리해 보았습니다. 다음에는 이러한 국채금리 인하 기조가 실제 시중은행 대출금리와 부동산 시장에는 언제쯤 본격 반영될지 시차를 두고 점검해 볼게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#WGBI편입 #국고채 #외환시장 #환율안정 #금리인하