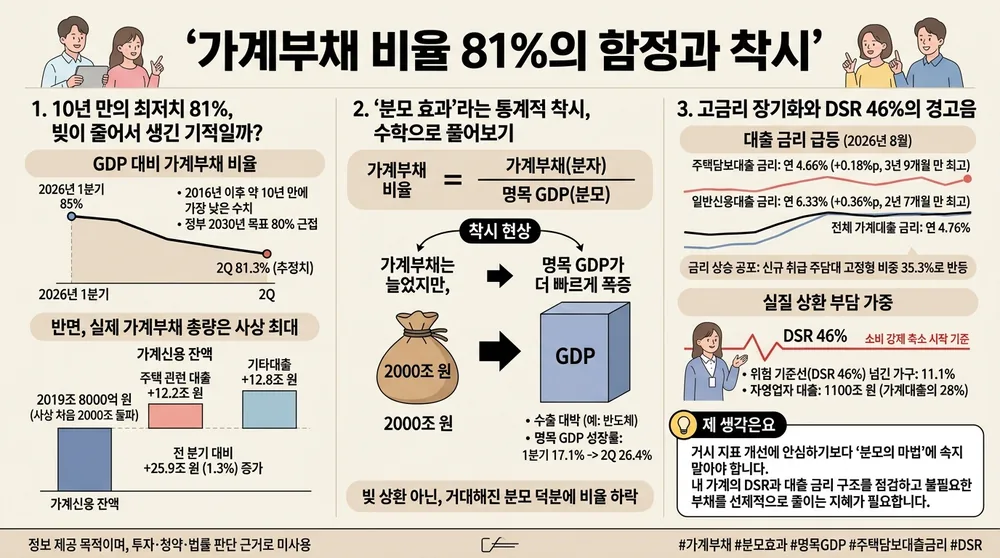
- 반도체 수출 호황으로 명목 GDP가 급증하면서 GDP 대비 가계부채 비율이 10년 만의 최저 수준인 81.3%까지 하락할 전망입니다.
- 하지만 실제 가계 빚은 2019조 원을 돌파하며 사상 최대치를 기록해, 부채 축소가 아닌 '분모 효과'에 따른 통계적 착시로 나타났습니다.
- 은행권 주택담보대출 금리가 연 4.66%, 신용대출이 6.33%까지 치솟은 데다 취약 자영업자 연체 우려 등 체감 상환 부담은 오히려 가중되고 있습니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| GDP 대비 가계부채 비율 | 81.3% 추정(2016년 2분기 이후 최저) | 빚을 갚은 게 아니라 명목 GDP 급증에 따른 분모 효과로 지표 왜곡 착시 |
| 가계신용 잔액 | 2019조 8000억 원(사상 첫 2000조 원 돌파) | 주택대출 12.2조, 기타대출 12.8조 불어나며 실제 부채 총량은 계속 확대 |
| 예금은행 주택담보대출 금리 | 연 4.66%(신규취급액 기준, 3년 9개월 만에 최고) | 전월 대비 0.18%p 상승하며 차주의 이자 비용 및 원리금 상환 부담 급증 |
| 예금은행 일반신용대출 금리 | 연 6.33%(2년 7개월 만에 최고) | 전월 대비 0.36%p 급등하며 취약차주 및 고DSR 가구의 소비 제약 심화 |
| 자영업자 대출 잔액 | 약 1100조 원(금융권 가계대출의 28% 수준) | 고금리 장기화 속 한계 자영업자 중심의 부실 및 연체 위험 가중 |
안녕하세요, 지니입니다 🙌 최근 뉴스 헤드라인을 보면 우리나라 가계부채 비율이 10년 만에 최저치로 뚝 떨어졌다는 반가운 소식이 들려오더라고요. 정부의 관리 목표치에 벌써 다가섰다는데, 막상 매달 대출 이자를 내는 우리 지갑 사정은 왜 이렇게 팍팍한 걸까요? 오늘은 이 알쏭달쏭한 ‘통계의 비밀’을 시원하게 파헤쳐 보려고 해요.
혹시 “가계부채가 줄었다는데 왜 내 통장 잔고는 더 메마르지?”라는 의문, 최근에 품어보지 않으셨나요? 아니면 “뉴스에서는 경제 지표가 개선됐다는데 대체 누구 집 이야기인가” 싶으셨던 적은 없으신가요?
1. 10년 만의 최저치 81%, 빚이 줄어서 생긴 기적일까?
한국은행과 국제결제은행(BIS) 통계 기준에 따르면 2026년 2분기 말 GDP 대비 가계부채 비율 추정치는 81.3% 안팎까지 내려앉았어요. 2016년 2분기 이후 약 10년 만에 가장 낮은 수치이고, 정부가 2030년 목표로 삼았던 80% 수준에 불과 1.3%포인트 차이로 성큼 다가섰죠. 1분기 85% 수준에서 2분기 81%로 빠르게 내려왔고, 연말에는 70% 중후반까지 떨어질 수 있다는 관측까지 나와요. 언뜻 들으면 전 국민이 허리띠를 졸라매고 빚을 성실하게 다 갚은 것 같은 느낌이 듭니다.
하지만 속내를 들여다보면 실상은 정반대예요. 같은 기간 우리나라 가계신용 잔액은 2019조 8000억 원으로 전 분기보다 25조 9000억 원(1.3%)이나 불어나면서, 사상 처음으로 2000조 원이라는 벽을 훌쩍 넘어섰거든요. 세부적으로 봐도 주택 관련 대출이 12조 2000억 원 늘었고 신용대출을 포함한 기타대출도 12조 8000억 원이나 증가했습니다. 그러니까 가계가 짊어진 실제 빚의 총량은 전혀 줄지 않고 오히려 역대 최고치를 다시 쓴 셈이죠.
2. ‘분모 효과’라는 통계적 착시, 수학으로 풀어보기
실제 빚은 사상 최대인데 비율은 10년 만에 최저라는 이 기묘한 현상, 도대체 왜 일어난 걸까요? 정답은 바로 분수식의 원리인 ‘분모 효과(Denominator Effect)’에 있습니다. 가계부채 비율은 ‘가계부채(분자) ÷ 명목 GDP(분모)’라는 아주 단순한 공식으로 계산되는데요. 분자인 가계부채가 2000조 원을 넘어설 만큼 늘었더라도, 분모 자리에 들어가는 명목 GDP가 그보다 훨씬 빠른 속도로 폭발하듯 덩치를 불리면 전체 비율 값은 뚝 떨어지게 됩니다.
실제로 최근 반도체 수출 호조와 수출 단가 급등세 덕분에 우리나라 2026년 명목 GDP 성장률은 1분기 17.1%, 2분기에는 무려 26.4%나 폭증했어요. 한국은행 관계자분들도 이번 지표 하락을 두고 빚을 갚아서가 아니라 수출 대박으로 명목 GDP라는 분모가 이례적으로 거대해지면서 나타난 착시 현상이라고 설명했죠. 즉, 가계가 건전해진 것이 아니라 반도체라는 거인이 분모를 억지로 키워 통계를 예쁘게 포장해 준 셈입니다.
3. 고금리 장기화와 DSR 46%의 경고음
진짜 문제는 거시 지표 뒤에 숨겨진 차주들의 ‘실질 상환 부담’이에요. 2026년 8월 기준 예금은행의 주택담보대출 가중평균 금리는 연 4.66%로 전월보다 0.18%포인트나 뛰면서 3년 9개월 만에 최고치를 기록했어요. 일반신용대출 금리는 한 달 만에 0.36%포인트 급등한 연 6.33%로 2년 7개월 만에 최고 수준까지 치솟았고, 전체 가계대출 금리도 연 4.76%에 달합니다. 신규 취급 주담대 중 고정형 비중이 35.3%로 10개월 만에 반등할 만큼 금리 상승에 대한 사람들의 공포가 커진 상황이에요.
한국은행의 가계부채 리스크 분석을 보면 총부채원리금상환비율(DSR)이 46%를 넘어서는 순간 가계는 더 이상 버티지 못하고 소비를 강제로 줄이기 시작한다고 해요. 그런데 이미 조사 대상 가구 중 11.1%가 이 위험 기준선인 DSR 46%를 넘긴 상태입니다. 여기에 자영업자 대출 규모만 1100조 원에 달해 전체 금융권 가계대출의 28%를 차지하고 있으니, 고금리가 길어질수록 취약 자영업자들의 연체와 부실 위험은 뇌관처럼 째깍거리고 있는 것이죠.
💡 지니의 생각 요즘 경제 통계를 볼 때마다 ‘분모의 마법’에 속지 말아야겠다는 다짐을 하게 돼요. 반도체 수출 기업들이 역대급 실적을 내서 나라 전체의 명목 덩치를 키워준 건 분명 박수칠 일이지만, 그 통계가 우리 집 주담대 이자를 대신 깎아주지는 않잖아요? 거시 지표가 개선되었다고 해서 안심할 게 아니라, 오히려 내 가계의 DSR과 대출 금리 구조를 점검하고 불필요한 부채를 선제적으로 줄여나가는 지혜가 진짜 필요한 시점이라고 생각해요.
정리하며
오늘은 GDP 대비 가계부채 비율이 81%대로 급락한 이면에 자리한 분모 효과와, 치솟는 대출 금리의 현실을 차근차근 짚어봤어요. 다음에는 이 1100조 원에 달하는 자영업자 대출과 취약차주 보호를 위해 금융당국이 어떤 연착륙 대책을 준비하고 있는지 함께 살펴보도록 할게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#가계부채 #분모효과 #명목GDP #주택담보대출금리 #DSR