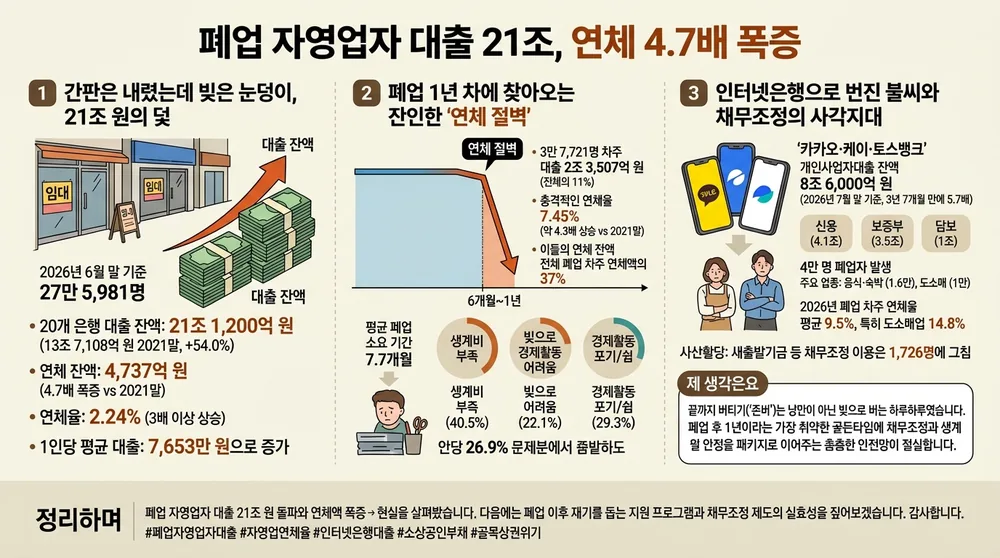
- 문 닫은 지 6개월 넘은 폐업 자영업자의 은행 대출 잔액이 21조 원을 돌파하고, 연체액은 4년 반 만에 4.7배로 폭증했습니다.
- 차주 수는 줄었지만 1인당 평균 대출 잔액은 7,653만 원으로 늘어나며 부실 위험이 더 깊어지고 있습니다.
- 인터넷은행 대출에서도 도소매업 연체율이 14.8%까지 치솟는 등 골목상권발 한계 차주들의 빚 부담이 심각한 경고음을 울립니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 폐업 6개월 이상 차주 은행 대출 잔액 | 21조 1,200억 원(2021년 말 대비 54.0%↑) | 가게 문을 닫고도 빚을 갚지 못하는 채무 규모 지속 확대 |
| 폐업 6개월 이상 차주 연체 잔액 | 4,737억 원(2021년 말 대비 369.5%↑) | 연체 잔액 증가율이 대출 증가율의 7배에 달해 건전성 급속 악화 |
| 폐업 6개월 이상 차주 연체율 | 2.24%(2021년 말 0.74% 대비 1.5%p↑) | 4년 6개월 만에 연체율이 3배 이상 치솟으며 부실 가시화 |
| 폐업 6개월~1년 미만 차주 연체율 | 7.45%(2021년 말 1.74% 대비 4.3배 급등) | 폐업 직후 1년 이내 생계 절벽과 함께 집중적인 채무불이행 발생 |
| 인터넷은행 당해 연도 폐업자 연체율 | 9.5%(도소매업 14.8%, 기타 12.4%) | 비대면 영세 소상공인 대출을 중심으로 급격한 연쇄 부실 우려 |
안녕하세요, 지니입니다 🙌 요즘 길거리를 걷다 보면 단골이었던 식당이나 카페 자리에 ‘임대’ 현수막이 붙어 있는 모습을 참 자주 마주치게 되죠. 저도 지나칠 때마다 마음이 무거웠는데, 최근 금융권 통계를 살펴보니 체감보다 훨씬 더 아픈 현실이 숫자로 드러나고 있어서 오늘 함께 들여다보려고 해요.
혹시 “가게 문 닫으면 어떻게든 빚은 정리되겠지”라고 생각해보신 적 있나요? 아니면 폐업 이후 사장님들은 과연 어떻게 생활을 이어가고 계실지 문득 걱정되셨던 적은 없으신가요?
1. 간판은 내렸는데 빚은 눈덩이, 21조 원의 덫
보통 장사를 접으면 대출도 정리 수순을 밟을 거라고 생각하기 쉽지만 현실은 정반대입니다. 2026년 6월 말 기준으로 폐업한 지 6개월이 지난 자영업자 27만 5,981명의 국내 20개 은행 대출 잔액은 무려 21조 1,200억 원에 달하는 것으로 나타났어요. 2021년 말 13조 7,108억 원이었던 잔액이 4년 6개월 만에 7조 4,092억 원, 무려 54.0%나 늘어난 겁니다.
더 위험한 신호는 연체 속도예요. 같은 기간 폐업 후 6개월 이상 지난 차주들의 연체 잔액은 2021년 말과 비교해 369.5%, 즉 4.7배나 폭증하며 4,737억 원으로 불어났습니다. 대출 잔액이 54% 늘어나는 사이 연체액은 그 7배에 달하는 속도로 터져 나온 셈이죠. 이에 따라 연체율도 0.74%에서 2.24%로 3배 이상 뛰어올랐습니다.
심지어 2025년 말과 비교해보면 대출을 가진 폐업 자영업자 수는 28만 3,120명에서 27만 5,981명으로 7,139명 줄었는데도 대출 잔액은 3,988억 원 오히려 늘었어요. 그 결과 차주 1인당 평균 대출 잔액이 7,319만 원에서 7,653만 원으로 증가했으니, 남겨진 분들의 빚 부담이 더욱 무겁게 압축되고 있다는 뜻이에요.

2. 폐업 1년 차에 찾아오는 잔인한 ‘연체 절벽’
데이터를 쪼개어 보면 가장 취약한 지점이 뚜렷하게 드러납니다. 바로 폐업 후 6개월에서 1년 사이의 구간인데요. 이 시기에 놓인 차주는 3만 7,721명으로 대출 잔액은 2조 3,507억 원 수준입니다. 전체 폐업자 대출(21조 1,200억 원)의 11% 정도를 차지하는 규모예요.
그런데 이 구간의 연체율이 정말 충격적입니다. 2021년 말 1.74%에서 2026년 6월 말에는 7.45%로 약 4.3배나 솟구쳤거든요. 이들이 차지하는 연체 잔액만 전체 폐업 차주 연체액의 37%에 달합니다. 가게를 정리하고 1년도 채 지나지 않아 원리금을 감당하지 못하고 무너지는 차주들이 집중적으로 발생하고 있다는 방증이에요.
실제로 소상공인 실태 조사를 보면 폐업을 결심하고 실제로 사업자등록을 말소하기까지 평균 7.7개월이나 걸린다고 해요. 폐업한 소상공인의 40.5%는 가장 큰 어려움으로 당장의 ‘생계비 부족’을 꼽았고, 22.1%는 ‘빚 때문에 경제활동 자체가 어렵다’고 호소했습니다. 재창업을 준비하는 분은 26.9%에 그쳤고, 열 명 중 세 명꼴인 29.3%는 아예 경제활동을 포기하거나 쉬고 있는 실정입니다.

3. 인터넷은행으로 번진 불씨와 채무조정의 사각지대
간편하게 비대면 대출을 이용할 수 있어 영세 소상공인들이 많이 찾았던 인터넷전문은행(카카오·케이·토스뱅크)의 상황도 심각합니다. 인터넷은행의 개인사업자대출 잔액은 2022년 말 1조 5,000억 원에서 2026년 7월 말 8조 6,000억 원으로 불과 3년 7개월 만에 5.7배로 불어났는데요. 이 중 신용대출이 4조 1,000억 원, 보증부대출 3조 5,000억 원, 담보대출 1조 원 순이었습니다.
문제는 2022년부터 2026년 7월까지 인터넷은행 3사에서 사업자대출을 쓰다 폐업한 사람이 약 4만 명에 이른다는 점입니다. 업종별로는 음식·숙박업이 약 1만 6,000명으로 가장 많았고, 도소매업이 약 1만 명으로 뒤를 이었어요. 2026년 중 문을 닫은 인터넷은행 차주의 7월 말 기준 연체율은 평균 9.5%에 달했는데, 특히 내수 부진의 직격탄을 맞은 도소매업 연체율은 무려 14.8%까지 치솟았습니다.
더 안타까운 점은 이렇게 폐업한 4만 명 중 새출발기금 같은 채무조정을 이용한 차주가 1,726명에 그쳤다는 사실이에요. 제도의 문턱이 높거나 지원책을 제대로 안내받지 못해 위험한 고금리 빚을 그대로 끌어안고 버티는 분들이 대다수라는 걸 보여줍니다.

💡 지니의 생각 요즘 유행하는 말로 ‘존버(끝까지 버티기)’라는 표현을 쓰곤 하잖아요(애써 요즘 말을 써보려니 살짝 민망하네요 😅). 그런데 자영업 현장의 버티기는 낭만이 아니라 빚으로 버는 하루하루였습니다. 장사를 접는다고 채무가 사라지는 게 아니라 오히려 소득 창출 능력이 끊기며 더 가혹한 연체의 늪으로 빠져들고 있어요. 단순히 폐업을 유도하는 출구전략을 넘어, 폐업 직후 1년이라는 가장 취약한 골든타임에 채무조정과 생계 안정을 패키지로 이어주는 촘촘한 안전망이 절실해 보입니다.
정리하며
오늘은 폐업 자영업자 대출 21조 원 돌파와 연체액 폭증이라는 무거운 경제 지표를 찬찬히 뜯어봤습니다. 다음에는 폐업 이후 재기를 돕는 정부의 재도전 지원 프로그램이나 채무조정 제도가 실제 현장에서 어떻게 작동하고 있는지 그 실효성을 짚어보도록 할게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#폐업자영업자대출 #자영업연체율 #인터넷은행대출 #소상공인부채 #골목상권위기


