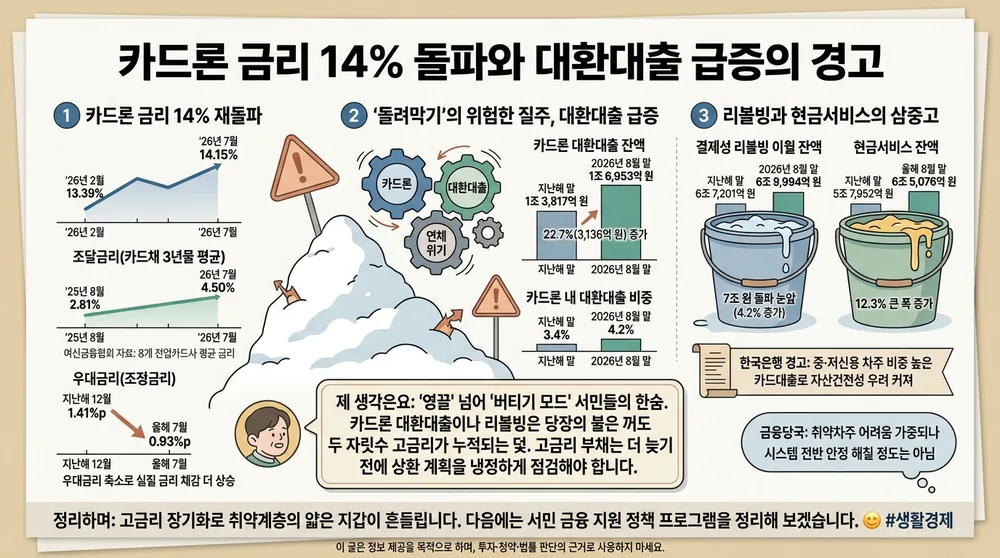
- 서민들의 대표 급전 창구인 카드론 평균 금리가 연 14%를 넘어서며 이자 부담이 가중되고 있습니다.
- 카드론을 갚지 못해 다시 빌려 막는 대환대출 잔액이 1조 7,000억 원에 육박하며 1년 새 23% 급증했습니다.
- 결제성 리볼빙과 현금서비스 잔액도 동시에 불어나며 취약차주를 중심으로 금융 부실 경고등이 켜졌습니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 카드론 평균 금리 | 연 14.15% (2026년 7월 기준) | 2월 저점 대비 0.76%p 상승, 취약차주 이자 상환 부담 가중 |
| 카드론 대환대출 잔액 | 1조 6,953억 원 (2026년 8월 말) | 작년 말 대비 22.7% 급증, 돌려막기 한계 도달 우려 |
| 결제성 리볼빙 잔액 | 6조 9,994억 원 (2026년 8월 말) | 작년 말 대비 4.2% 증가하여 7조 원 육박, 고금리 잔액 이월 위험 |
| 현금서비스 잔액 | 6조 5,076억 원 (2026년 8월 말) | 작년 말 대비 12.3% 증가, 단기 급전 수요 팽창 |
안녕하세요, 지니입니다 🙌 요즘 장바구니 물가도 만만치 않은데 대출 금리 이야기 들으면 가슴이 덜컥 내려앉는 분들 많으시죠? 저도 매달 카드 명세서 열어볼 때마다 마음을 졸이곤 하는데요. 오늘은 최근 서민들의 급전 창구로 불리는 카드론 시장에서 들려오는 심상치 않은 경고 신호들을 차근차근 짚어보려고 합니다.
혹시 “이번 달 카드값 조금 빠듯한데 리볼빙이나 카드론으로 일단 넘겨볼까?” 고민해 보신 적 있으신가요? 아니면 대출을 다른 대출로 막으면서 이자 부담이 눈덩이처럼 불어나는 기분을 느껴보셨나요?
1. 카드론 금리 14% 재돌파, 이자가 눈덩이처럼 불어나는 이유
보통 은행 문턱을 넘기 어려운 서민들이 급하게 찾는 대표적인 창구가 바로 카드론입니다. 그런데 여신금융협회 자료를 살펴보니 신한·삼성·KB국민·현대·롯데·우리·하나·비씨카드 등 8개 전업카드사의 2026년 7월 신규 취급 카드론 평균 금리가 연 14.15%를 기록했어요. 지난해 10월 연 14.01%를 기록한 이후 9개월 만에 다시 연 14%대를 넘어선 것입니다. 2026년 2월 13.39%까지 내려갔던 저점과 비교하면 불과 5개월 만에 0.76%포인트나 껑충 뛰었습니다.
이렇게 금리가 가파르게 오른 배경에는 카드사들의 돈줄 역할을 하는 채권 시장의 변화가 자리 잡고 있어요. 카드사는 은행처럼 예금을 받지 못하기 때문에 주로 ‘카드채’를 찍어서 자금을 조달합니다. 그런데 8개 카드사가 공시한 조달금리(카드채 3년물 평균)가 2025년 8월 2.81%에서 11개월 연속 오르더니 2026년 7월에는 4.50%까지 치솟았어요. 여기에 카드사들이 고객에게 깎아주던 우대금리(조정금리) 평균도 지난해 12월 1.41%포인트에서 올해 7월 0.93%포인트로 0.48%포인트나 깎아버리니, 차주들이 체감하는 실질 대출금리는 더 높게 뛸 수밖에 없는 구조가 된 것이죠.
2. ‘돌려막기’의 위험한 질주, 대환대출 잔액 1조 7천억 원 육박
진짜 걱정스러운 대목은 카드론을 갚지 못해 다시 빌려서 갚는 ‘카드론 대환대출’이 폭발적으로 늘고 있다는 점이에요. 2026년 8월 말 기준 카드사들의 카드론 대환대출 잔액은 1조 6,953억 원으로 집계되었습니다. 지난해 말의 1조 3,817억 원과 비교하면 무려 22.7%(3,136억 원)나 늘어난 수치예요. 심지어 7월 말(1조 6,480억 원)과 비교해도 한 달 사이에만 473억 원이 불어났습니다.
대환대출은 연체 위기에 빠진 차주가 상환 만기를 연장하기 위해 쓰는 일종의 채무조정 성격 대출인데요. 8개 전업카드사 기준 카드론 전체 잔액 중에서 대환대출이 차지하는 비중도 지난해 말 3.4%에서 2026년 8월 말 4.2%로 훌쩍 뛰었습니다. 총량 관리 여파로 9개 카드사의 전체 카드론 잔액 자체는 2026년 5월 말 43조 2,534억 원에서 8월 말 42조 6,852억 원으로 소폭 줄어들었지만, 그 속을 들여다보면 갚지 못해 돌려막는 대환대출 비중만 기형적으로 커지고 있는 셈입니다.

3. 7조 원에 다다른 리볼빙과 현금서비스 증가의 삼중고
대환대출뿐만이 아닙니다. 카드 대금의 일부만 결제하고 나머지를 다음 달로 넘기는 결제성 리볼빙 이월 잔액 역시 2026년 8월 말 기준 6조 9,994억 원을 기록해 7조 원 돌파를 눈앞에 두고 있습니다. 지난해 말 6조 7,201억 원에서 4.2% 증가한 수준이에요. 여기에 급전을 융통하는 단기 카드대출인 현금서비스 잔액도 지난해 말 5조 7,952억 원에서 올해 8월 말 6조 5,076억 원으로 무려 12.3%나 증가했습니다.
한국은행도 최근 2026년 9월 금융안정상황 보고서를 통해 중·저신용 차주 비중이 높은 카드대출의 증가로 자산건전성 우려가 커지고 있다고 콕 집어 경고했어요. 물론 금융당국 관계자는 취약차주의 어려움이 가중되고 있지만 금융 시스템 전반의 안정을 해칠 정도는 아니라고 선을 그었지만, 현장에서는 대환대출과 리볼빙이 동시에 치솟는 현상 자체가 서민들의 상환 여력이 한계치에 다다랐음을 보여주는 뚜렷한 증거라고 입을 모으고 있습니다.

💡 지니의 생각 요즘 유행하는 말로 ‘영끌’을 넘어 ‘버티기 모드’에 들어간 서민들의 한숨이 숫자 하나하나에 그대로 배어있는 것 같아요(저도 힙하게 표현해보고 싶었는데 마음이 무겁네요). 카드론 대환대출이나 리볼빙은 당장의 급한 불을 끄는 데는 유용할지 몰라도, 결국 두 자릿수 고금리가 계속 누적되는 덫이 될 수 있습니다. 거시 금융 시스템이 버틴다고 해서 개별 가계의 고통까지 가벼워지는 것은 아닌 만큼, 고금리 부채는 더 늦기 전에 상환 계획을 냉정하게 점검해보는 지혜가 필요한 때입니다.
정리하며
오늘은 연 14%를 넘어선 카드론 금리와 1조 7,000억 원에 육박한 대환대출의 현주소를 꼼꼼히 짚어봤습니다. 고금리 환경이 장기화될수록 가장 먼저 흔들리는 것은 취약계층의 얇은 지갑인 것 같아 씁쓸한데요. 다음에는 이렇게 불어난 가계부채 속에서 서민 금융 안정을 위해 실질적으로 활용할 수 있는 정책 지원 프로그램들이 무엇이 있는지 한번 모아서 정리해 볼게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#카드론금리 #대환대출 #리볼빙 #가계부채 #생활경제


