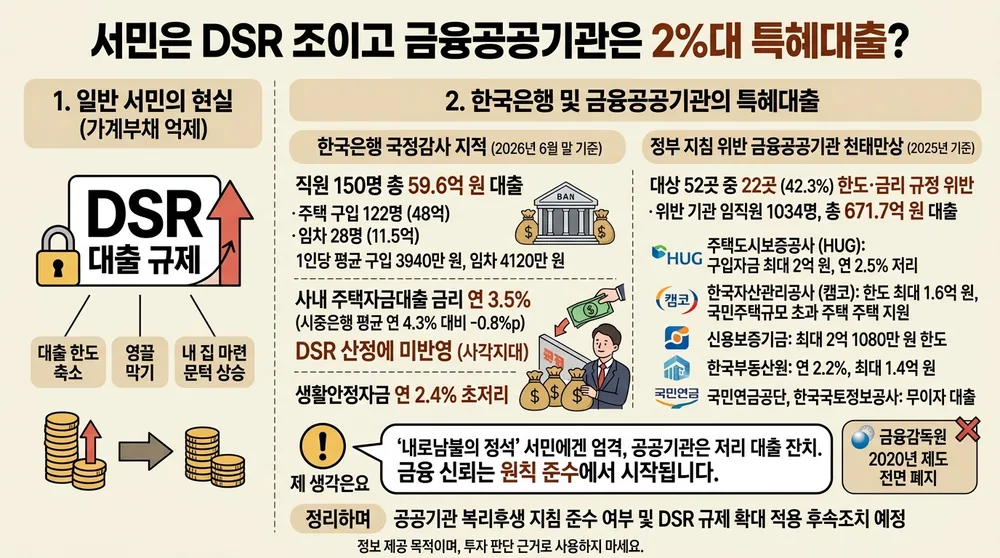
- 가계부채 관리를 이유로 일반 서민의 대출 한도는 깐깐하게 묶였지만, 한국은행과 주요 금융 공공기관은 DSR 규제를 비껴가는 사내대출을 운영해 형평성 논란이 일고 있습니다.
- 한국은행은 3.5% 금리로 직원 주택자금을 지원했고, 일부 공공기관은 정부 지침 한도(7000만 원)를 훌쩍 넘어 최대 2억 원대까지 2%대 저리로 대출해 준 사실이 확인되었습니다.
- 2025년 기준 사내 주택대출을 운영한 52개 공공기관 중 42.3%가 정부 지침을 위반하며 총 671억 7000만 원 규모의 대출을 내준 것으로 드러났습니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 한국은행 주택자금대출 금리 | 연 3.5% (시중 주담대 평균 4.3% 대비 0.8%p 낮음) | 개인신용평가사 정보 미공유로 DSR 산정 사각지대 발생 |
| 공공기관 지침 위반 현황(2025년 기준) | 52곳 중 22곳(42.3%) 위반, 대출액 671억 7,000만 원 | 정부 가이드라인(한도 7,000만 원) 무력화 및 서민 상대 긴축 기조와의 엇박자 |
| 주택도시보증공사(HUG) 대출한도 | 구입자금 최대 2억 원(금리 연 2.5%) | 정부 지침 한도(7,000만 원)를 대폭 초과한 특혜성 운영 |
| 한국은행 생활안정자금 대출 | 자체 재원으로 최대 3,000만 원(연 2.4%) | 사내근로복지기금(817억 원) 보유에도 자체 재원 활용 및 정부 지침(한도 2,000만 원) 초과 |
안녕하세요, 지니입니다 🙌 요즘 은행 창구에서 주택담보대출 상담받아보신 분들이라면 한숨부터 푹푹 쉬셨을 텐데요. 가계부채를 줄여야 한다며 총부채원리금상환비율, 즉 DSR 규제가 갈수록 빡빡해져서 ‘내 집 마련’ 문턱이 정말 높아졌다는 걸 뼈저리게 느끼셨을 겁니다. 그런데 정작 통화정책과 금융을 주무르는 공공기관 안쪽에서는 전혀 딴 세상 이야기가 펼쳐지고 있었다는 소식이 전해져 씁쓸함을 자아내고 있어요.
혹시 “내 소득으로는 대출 한도가 턱없이 부족한데, 공공기관 직원들은 어떻게 집을 살까?”라는 생각, 한 번쯤 해보신 적 없으신가요? 아니면 통화정책을 결정하는 곳은 규제를 더 엄격하게 지킬 거라고 철석같이 믿고 계셨나요?
1. 서민은 DSR 대출 규제, 한국은행 직원은 규제 밖 3%대 대출
가계부채 억제의 사령탑 역할을 하는 한국은행이 정작 자기 식구들에게는 DSR 대출 규제를 비껴가는 통로를 열어두고 있었던 점이 2026년 10월 국정감사에서 정면으로 지목되었습니다. 2026년 6월 말 기준으로 한국은행은 직원 150명에게 총 59억 6000만 원 규모의 주택자금대출을 제공하고 있었는데요. 이 중 주택 구입자금 이용자가 122명(잔액 48억 원), 임차자금 이용자가 28명(잔액 11억 5000만 원)이었고, 1인당 평균 대출액은 각각 3940만 원과 4120만 원 수준이었습니다.
문제는 금리와 규제 적용 방식입니다. 올해 상반기 적용된 한국은행의 사내 주택자금대출 금리는 연 3.5%로, 당시 시중은행 주택담보대출 평균 금리인 연 4.3%보다 0.8%포인트나 낮았습니다. 더 치명적인 건 이 사내대출이 개인신용평가회사와 정보가 공유되지 않는다는 점이에요. 즉, 일반 금융권 대출을 받을 때 차주의 발목을 잡는 DSR 산정에 아예 반영되지 않는 완벽한 사각지대였던 셈입니다. 이 밖에도 한은은 817억 원 규모의 사내근로복지기금을 두고도 자체 재원을 끌어와 최대 3000만 원의 생활안정자금을 연 2.4% 초저리로 쥐여주기도 했습니다.
이에 대해 신현송 한국은행 총재는 하급 직원에 한해 5000만 원까지 주택 구입 목적으로 사내대출을 지원하는 제도가 존재한다고 밝히며, 해당 대출의 DSR 수준을 직접 산출하고 제도의 존치 필요성과 재원 운용 방식을 종합감사 전까지 검토해 보고하겠다고 입장을 내놓았습니다.

2. 룰을 만든 정부, 룰을 깬 금융 공공기관들의 천태만상
한국은행만의 문제였다면 그나마 다행이었을까요? 공공기관 전반을 털어보니 상황은 훨씬 심각했습니다. 정부의 ‘공공기관 혁신에 관한 지침’을 보면, 직원 대상 주택구입·임차자금 대출 한도는 1인당 7000만 원 이하로 묶여 있고, 금리도 한국은행이 공표하는 은행 가계자금대출금리 이상을 적용하도록 엄격히 명시되어 있습니다. 생활안정자금 역시 기금 재원으로 2000만 원 이하만 취급하도록 정해뒀죠.
하지만 국회 분석 결과, 2025년 기준 사내 주택자금대출을 굴린 공공기관 52곳 가운데 무려 42.3%에 달하는 22곳이 이 정부 지침의 한도나 금리 규정을 대놓고 어긴 것으로 나타났습니다. 이들 위반 기관이 임직원 1034명에게 밀어준 대출 총액만 671억 7000만 원에 달합니다. 정부가 내려보낸 가이드라인이 공공기관 내부에서는 그야말로 ‘선택사항’ 취급을 받은 셈입니다.
기관별로 뜯어보면 더 기가 막힙니다. 주택도시보증공사(HUG)는 정부 한도인 7000만 원을 비웃듯 주택구입자금을 최대 2억 원(임차자금 1억 5000만 원)까지 연 2.5%의 파격적인 저리로 퍼줬습니다. 한국자산관리공사(캠코) 역시 한도를 최대 1억 6000만 원으로 운영하며 심지어 국민주택규모(85㎡)를 초과하는 주택에도 대출을 대줬고, 신용보증기금은 우대조건을 더해 최대 2억 1080만 원까지 한도를 열어뒀습니다. 한국부동산원은 연 2.2%에 최대 1억 4000만 원을, 국민연금공단이나 한국국토정보공사 같은 곳은 아예 무이자로 사내대출을 굴려왔습니다. 반면 금융감독원은 감독기관으로서 부적절하다는 판단 아래 이미 2020년에 이 제도를 전면 폐지했는데, 기관 간의 윤리의식 격차가 너무나 극명하게 드러나는 대목입니다.

💡 지니의 생각 요즘 유행하는 말로 완전 ‘내로남불의 정석’을 본 것 같아 씁쓸함을 감출 수가 없습니다. (저도 이런 힙한(?) 단어를 쓰는 게 조금 민망하긴 합니다만, 이번 사안엔 딱 들어맞는 것 같아요.) 일반 서민들에게는 영끌을 막고 물가를 잡아야 한다며 DSR 대출 규제라는 엄격한 잣대를 들이대 대출 창구를 걸어 잠가놓고, 정작 정책을 굴리는 공공기관들은 뒤편에서 규제도 닿지 않는 2%대 저리 대출 잔치를 벌였다는 건 어떤 논리로도 국민을 납득시키기 어렵습니다. 금융 신뢰라는 건 서민에게 고통 분담을 요구하기 전에, 정책 당국 스스로가 원칙을 지키는 데서 출발해야 하지 않을까요?
정리하며
오늘은 가계부채 억제라는 대의명분 뒤에서 불거진 공공기관의 저금리 사내대출 특혜 논란을 살펴봤습니다. 다음 포스팅에서는 이번 국감 지적 이후 공공기관들의 복리후생 지침 준수 여부와 실제로 DSR 규제가 사내대출 영역까지 어떻게 확대 적용될지 후속 조치를 짚어보도록 하겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#DSR대출규제 #한국은행국정감사 #공공기관사내대출 #가계부채 #특혜대출논란


