- 한국은행이 7월과 8월 연속으로 기준금리를 연 3.00%까지 올린 뒤, 10월 22일 회의에서는 잠시 숨을 고르며 동결할 가능성이 매우 유력해졌어요.
- 소비자물가 2.9%, 근원물가 2.8%라는 끈적한 인플레이션과 반도체 수출 호조에 따른 성장률 상향(3.3%)이 추가 인상 압력을 여전히 넣고 있습니다.
- 가계부채 2,000조 원 돌파와 취약 자영업자·중소기업의 연체율 급등이라는 현실적 부담 때문에 '금리는 묶되 경고는 날리는' 매파적 동결 카드가 유력합니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 기준금리 | 연 3.00% (7·8월 백투백 인상) | 연속 인상에 따른 시중 조달비용 상승 및 실물경기 부담 누적 |
| 근원물가 상승률 | 2.8% (9월 기준) | 목표치(2.0%)를 장기 상회하며 물가 안정 기대 심리 약화 |
| 가계신용 잔액 | 2019조 8천억 원 (사상 최초 2000조 돌파) | 추가 금리 인상 시 차주들의 원리금 상환 부담 한계 봉착 |
| 중소기업 연체율 | 0.856% (10년 만의 최고 수준) | 한계 소상공인과 취약 차주의 대출 부실화 위험 확대 |
안녕하세요, 지니입니다 🙌 지난여름에 한국은행이 기준금리를 연달아 두 번이나 팍팍 올리면서 대출 이자 고지서 보고 깜짝 놀란 분들 많으셨을 텐데요. 요즘 금융시장 분위기를 보니 이번 10월 22일 금통위에서는 ‘매파적 동결’이라는 묘한 단어가 계속 들려오고 있습니다. 오늘은 이게 도대체 무슨 의미인지 알기 쉽게 같이 뜯어보려고 해요.
혹시 “금리 동결이라는데 왜 내 대출 이자는 내려갈 생각을 안 하지?” 하고 의아하셨나요? 아니면 “동결이면 비둘기파(온건파) 아니야? 매파는 또 왜 나와?” 싶으셨나요?
1. 두 달 연속 올렸으니 일단 스톱, 10인의 만장일치 동결 전망
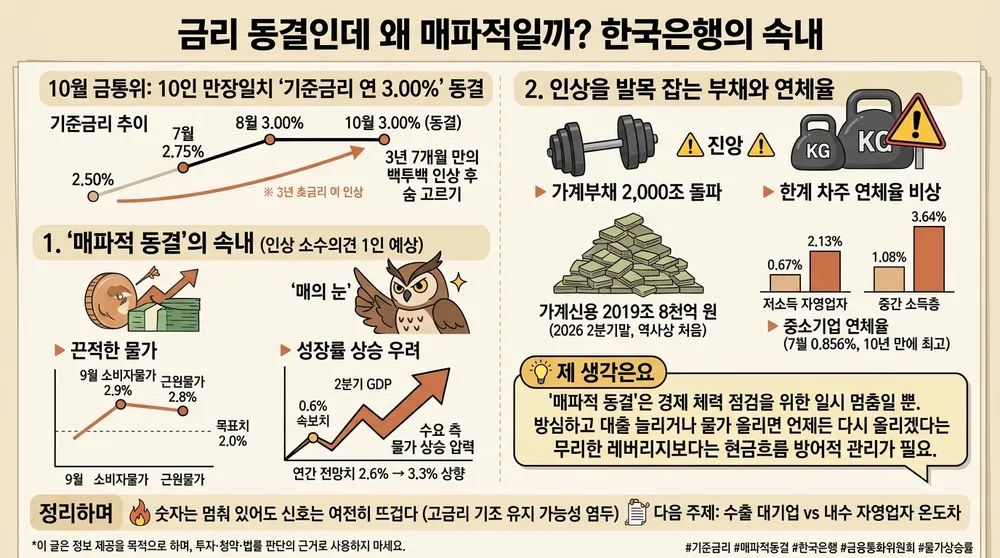
한국은행 금융통화위원회는 지난 7월 16일 기준금리를 2.50%에서 2.75%로 올린 데 이어, 8월 27일에도 연 3.00%로 0.25%포인트 인상했어요. 무려 3년 7개월 만에 성사된 이른바 ‘백투백(2회 연속)’ 인상이었습니다. 신현송 한국은행 총재는 국정감사에서 미국 연준보다 먼저 움직여 ‘가래로 막을 것을 호미로 막았다’며 선제적 대응의 비용 절감 효과를 강조하기도 했죠.
하지만 액셀을 이렇게 강하게 밟았으니 이제 브레이크 상태를 확인해 볼 차례입니다. 실제로 국내 채권·거시경제 전문가 10명을 대상으로 진행된 설문조사에서 10명 전원이 이번 10월 22일 회의에서 기준금리가 연 3.00%로 묶일 것이라 답했습니다. 8월 회의 당시 이미 황건일 위원이 2.75% 동결 소수의견을 냈던 만큼, 인상 효과가 시장에 어떻게 스며드는지 확인하는 ‘숨 고르기’ 구간이 필요하다는 공감대가 형성된 셈이에요.

2. ‘매파적 동결’의 속내, 아직 안 꺼진 물가와 성장률 불씨
그런데 여기서 진짜 중요한 포인트는 ‘동결’ 뒤에 붙은 ‘매파적(Hawkish)’이라는 수식어예요. 전문가 10명 중 6명은 이번 회의에서 장용성 위원이나 권민수 부총재 등이 ‘금리를 더 올려야 한다’는 1인의 인상 소수의견을 낼 것으로 보고 있습니다. 심지어 모건스탠리에서는 2명의 인상 소수의견이 나오며 11월에 3.25%, 내년 초에는 3.50%까지 기준금리가 오를 수 있다는 보고서를 내놓기도 했어요.
한은이 이렇게 매의 눈을 거두지 못하는 가장 큰 이유는 끈적한 물가 때문입니다. 9월 국내 소비자물가 상승률이 2.9%로 내려오긴 했지만 여전히 목표치(2.0%)를 훌쩍 웃돌고 있고, 식료품과 에너지를 뺀 근원물가 상승률은 무려 2.8%에 달하거든요. 게다가 2분기 GDP 성장률 속보치가 0.6%를 기록하면서 한은이 올해 연간 경제성장률 전망치를 2.6%에서 3.3%로 크게 올려 잡았어요. 반도체 수출이 워낙 짱짱하다 보니, 수요 쪽에서 물가를 다시 밀어 올릴 수 있다는 걱정이 남는 것이죠.

3. 올리고 싶어도 발목 잡는 2,000조 빚과 연체율 경고등
“그럼 물가 잡으러 그냥 바로 또 올리면 되는 거 아니야?”라고 생각할 수 있지만, 현실은 그렇게 간단하지가 않습니다. 바로 우리 발밑에 쌓인 부채와 금융비용 부담 때문이에요. 2026년 2분기 말 기준으로 우리나라 가계신용 잔액은 2019조 8천억 원을 기록하면서 역사상 처음으로 2,000조 원의 벽을 넘어섰습니다.
더 뼈아픈 건 한계 차주들의 상태예요. 모건스탠리 분석에 따르면 저소득 자영업자의 대출 연체율이 2021년 1분기 0.67%에서 2026년 1분기 2.13%로 치솟았고, 중간 소득층 역시 1.08%에서 3.64%로 급등했습니다. 중소기업 대출 연체율마저 지난 7월 0.856%로 10년 만에 최고치를 기록했죠. 빚을 내서 버티던 골목상권과 기업들이 한계에 다다른 상황에서 무작정 금리를 더 올렸다가는 실물경제가 주저앉을 수 있다는 딜레마가 한은의 손발을 묶고 있는 것입니다.

💡 지니의 생각 요즘 말로 소위 ‘선발대’로 먼저 금리를 올려 시간을 벌어둔 한은이지만, 지금부터가 진짜 고차방정식이라는 생각이 듭니다. ‘매파적 동결’이란 결국 “이번엔 경제 체력 점검하느라 안 올리지만, 너희 방심하고 대출 더 늘리거나 물가 올리면 언제든 다시 올릴 거야!”라며 시장에 일종의 구두경고를 날리는 기술이거든요. 당장 금리가 멈춘다고 해서 안심하고 무리한 레버리지를 일으키기보다는, 고금리 기조가 꽤 오래갈 수 있다는 점을 염두에 두고 현금흐름을 방어적으로 관리해야 할 시점인 것 같습니다.
정리하며
오늘은 한은의 기준금리 결정과 매파적 동결의 메커니즘을 살펴봤습니다. 숫자는 멈춰 있어도 신호는 여전히 뜨겁다는 점을 꼭 기억하시면 좋겠어요. 다음번에는 이렇게 수출 대기업과 내수 자영업자 사이에 벌어지는 ‘온도차’를 메우기 위해 어떤 보완책이 논의되고 있는지 함께 들여다보겠습니다.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#기준금리 #매파적동결 #한국은행 #금융통화위원회 #물가상승률