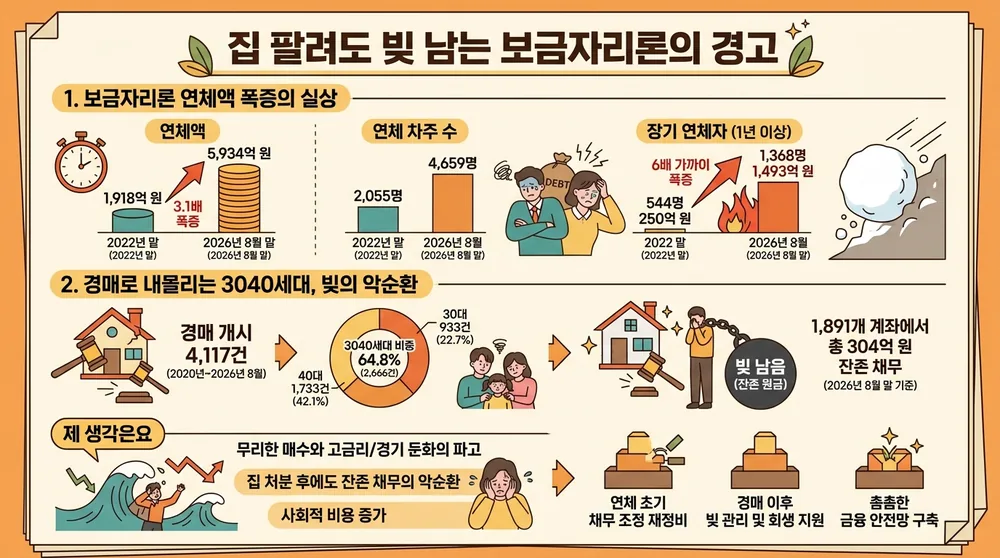
- 서민들의 내 집 마련을 돕는 보금자리론 연체액이 3년 8개월 만에 3배 넘게 급증하며 5,900억 원을 넘어섰습니다.
- 원리금을 1년 넘게 못 갚은 장기 연체 잔액은 6배나 뛰었고, 경매 위기에 몰린 차주의 64% 이상이 한창 일할 나이인 3040세대입니다.
- 주택이 경매로 팔린 뒤에도 빚을 다 털어내지 못해 남겨진 원금만 300억 원대에 달해 서민 주거 안전망 보완이 시급해 보입니다.
| 항목 | 현재 | 리스크 |
|---|---|---|
| 보금자리론 30일 이상 연체액 | 5,934억 원 (2026년 8월 말) | 2022년 말 1,918억 원 대비 3.1배 급증하며 건전성 악화 |
| 1년 이상 장기 연체 잔액 | 1,493억 원 (1,368명) | 2022년 말 250억 원 대비 6배 폭증해 한계 차주 한계 도달 |
| 경매 개시 건수 중 3040 비중 | 64.8% (총 4,117건 중 2,666건) | 경제 허리층의 주거 기반 붕괴 및 소비 여력 장기 위축 |
| 경매 낙찰 후 미회수 잔존 채무 | 304억 원 (1,891개 계좌) | 담보 주택을 잃고도 채무 불이행자로 남아 재기 불능 위험 |
안녕하세요, 지니입니다 🙌 내 집 마련의 든든한 사다리인 줄 알았던 정책 대출에서 최근 심상치 않은 경고음이 울리고 있어요. 서민들의 주거 안정을 돕겠다며 나온 보금자리론에서 연체와 경매가 급증하고 있다는 소식인데요, 저도 자료를 뜯어보면서 마음이 꽤 무거워졌답니다. 요즘 유행한다는 ‘영끌의 역습’이라는 말이 현실로 다가온 것 같아 남 일 같지 않더라고요.
혹시 “정책 모기지 대출이니까 시중은행 대출보다는 훨씬 안전하겠지?”라고 생각하셨나요? 아니면 “집값이 떨어져도 경매로 넘어가면 대출금은 다 정리되는 것 아닌가?” 싶으셨던 적은 없으신가요?
1. 3년여 만에 3배 폭증한 보금자리론 연체액의 실상
2004년 처음 도입되어 현재 총 대출 잔액만 약 116조 원에 달하는 보금자리론은 서민 주택 금융의 대표적인 버팀목 역할을 해왔습니다. 그런데 30일 이상 원리금이 밀린 보금자리론 연체액이 2026년 8월 말 기준으로 무려 5,934억 원에 이르렀어요. 지난 2022년 말 연체액이 1,918억 원이었던 것과 비교하면 불과 3년 8개월 새 약 3.1배나 불어난 셈입니다. 연체 차주 수도 2,055명에서 4,659명으로 2배 넘게 급증했습니다.
더 큰 문제는 빚을 갚을 여력이 완전히 바닥난 장기 연체자의 급격한 증가세에 있습니다. 1년 이상 원리금을 상환하지 못한 장기 연체 차주는 2022년 말 544명에서 2026년 8월 말 1,368명으로 늘었는데요, 이들이 갚지 못한 대출금 잔액은 같은 기간 250억 원에서 1,493억 원으로 무려 6배 가까이 폭증했습니다. 일시적인 자금 경색을 넘어 빚을 도저히 갚지 못하는 한계 차주가 빠르게 누적되고 있다는 뜻이에요.
2. 경매로 내몰리는 3040세대, 집을 잃어도 빚은 남는다
한국주택금융공사가 직접 관리하는 보금자리론 중에서 2020년부터 2026년 8월까지 담보 주택의 경매가 시작된 건수는 총 4,117건으로 집계되었습니다. 이 중 낙찰과 배당 절차가 끝난 것만 1,683건에 달하는데요. 안타까운 점은 경매로 집이 넘어간 차주의 연령대입니다. 40대가 1,733건(42.1%)으로 가장 많았고, 30대가 933건(22.7%)으로 뒤를 이어 30·40대 비중이 전체의 64.8%(2,666건)를 차지했습니다. 한창 일하며 가정을 꾸려야 할 경제의 중추 세대가 주거 위기에 직면한 것이죠.
게다가 더 충격적인 사실은 경매가 끝난다고 해서 모든 고통이 사라지지 않는다는 점입니다. 부동산 시장 침체 등으로 낙찰가가 낮아지면서, 담보 주택이 경매로 팔려나갔음에도 대출금을 다 갚지 못해 남은 원금 잔액이 2026년 8월 말 기준 1,891개 계좌에서 총 304억 원에 달하는 것으로 나타났습니다. 집을 잃고도 수천만 원의 빚더미를 고스란히 짊어진 채 신용불량 위기에 놓이는 셈이에요.

💡 지니의 생각 보금자리론은 본래 무주택 서민에게 안정적인 내 집 마련 기회를 주기 위해 설계된 정책 금융입니다. 하지만 부동산 가격 급등기 무리하게 집을 매수했던 청년·중년층이 고금리와 경기 둔화의 파고를 이겨내지 못하고 한계에 부딪힌 모습이에요. 집을 처분당하고도 잔존 채무가 남아 재기를 가로막는 악순환은 사회적 비용을 키울 수밖에 없습니다. 연체 초기 단계의 채무 조정뿐 아니라, 경매 이후 남은 빚을 어떻게 관리하고 회생을 도울지에 대한 촘촘한 안전망 재정비가 절실해 보입니다.
정리하며
오늘은 보금자리론 연체액 급증과 경매 이후에도 남겨지는 채무 문제의 현실을 함께 살펴보았어요. 서민 금융의 온기가 식지 않도록 연체 관리 시스템이 어떻게 개선될지 주목해 보아야겠습니다. 다음에는 주택담보대출 차주들이 연체 위기에 직면했을 때 실질적으로 활용할 수 있는 채무조정 제도들을 정리해 드릴게요.
오늘도 읽어주셔서 감사합니다 😊.
이 글은 정보 제공을 목적으로 하며, 투자·청약·법률 판단의 근거로 사용하지 마세요.
#보금자리론 #주택담보대출 #연체율 #부동산경매 #서민금융


